2026 Vol.8
2026 Vol.8
Vol.8
04
미국 조선산업 재건과 북극 공급망에의
한국조선해양업계 진출방안
KORIES THEME
FOCUS ON
16
글로벌 친환경 선박 전환과 K-조선의 기술 경쟁력
24
선사가 바라보는 친환경 선박 기술 실증과 현장 적용의 조건
30
미국 조선해운업 친환경 기자재 시장동향 및 미래 수요 전망
04
40
변화하는 미국 조선·해운시장, K-조선은 무엇을 준비해야 하는가?
(부제 : 친환경 기술과 녹색해운항로에서 찾는 새로운 기회)
42
IMO와 미국 정책 변화,
그리고 한국 조선해양산업의 대응전략
48
녹색해운항로의 필요성 및 현황
KORIES 칼럼
58
KORIES 활동소식
KORIES STORY
38
미국 해양산업을 따라가 보는
세 도시 기행
54
식탁 위 잔해가 도시의 방파제가 되다
빌리언 오이스터 프로젝트
60
발행인 홍춘범 발행일 2026년 11월 10일 발행처 친환경 선박 전주기 혁신기술개발사업 통합사업단 디자인 (주)브레인스톰 051.851.1531
61
KORIES THEME
• 2025~2026년 미국 조선 정책의 중심은 단순히 필요한 선박 확보가 아니라 조선소·기자재 공급망·숙련인력·금융·항만·MRO
를 포함한 해양산업기반의 복원이다. 또한, 미국의 2024년 해운 탈탄소화 로드맵에서 제시된 저탄소 연료, 전동화, 육상전원
등과 관련된 전환 정책은 정권 교체에 따라 사라진 것이 아니라 산업·에너지·항만 정책과 병행되는 기술 경로로 남아 있다고
보아야 한다. 한국 조선업계에는 생산성 개선·기자재 공급망 확보·MRO 사업 확대 및 현지 조선소 투자까지 생태계 전반에 걸
친 협력 모델이 중요해지고 있다.
• 미국은 2025년 4월 행정명령3), 2026년 2월 해양행동계획(America’s Maritime Action Plan, MAP)4), 2026년 8월 「미국 해군
및 미국 조선산업 기반 재건(Rebuilding the United States Navy and America’s Shipbuilding Industrial Base)」을 위한 국가안
보 대통령 각서(National Security Presidential Memorandum, 메모랜덤)5)를 통해 조선업을 경제안보와 군사안보를 동시에 지
탱하는 전략산업으로 다루고 있다.
• 2026년 MAP은 미국 조선역량의 재건, 해양인력 교육과 훈련, 해양산업 기반 보호와 국가안보·경제안보·산업복원력 강화를
하나의 정책 패키지로 제시하고 있으며 북극 해역에 대한 개발·투자·안보 정책을 포함하고 있다.
• 미국의 Section 301 조치에 따른 대중국 조선·해운을 포함한 무역 제재7)가 2025년 11월부터 1년간 정지된 상태이고8) 최근 미
중 정상회담을 통해 추가 2개월 연장하기로 합의하였지만, 미국의 국내 조선산업 재건과 동맹국 협력은 계속 진행 중이다.
• 친환경 분야는 대양운항 선박의 저탄소 연료와 효율개선, 연안선박의 전동화 및 수소연료전지, 항만에서의 무배출 장비와 육
상전원 적용 확대 등 유형별 다중 경로가 검토된 바 있다.
• 북극에서는 캐나다 핵심광물, 그린란드 광물·데이터 인프라, 알래스카 LNG, 해저케이블이 연결되는 복합 공급망이 부상하고
있으며, 쇄빙·내빙선, LNG선, 벌크선, 해저케이블포설선, 함정 MRO 시장이 기회 요인이 될 수 있다.
미국 조선산업 재건과 북극 공급망에의
한국 조선해양업계 진출 방안
한국해양대학교 친환경선박기술실증센터 류민철 산학연구교수
★ 요약
4
1) ~20)의 출처는 본문 말미의 참고자료를 참조해 주시기 바랍니다.
1.1 ‘선박 확보’에서 ‘산업기반 복원’으로
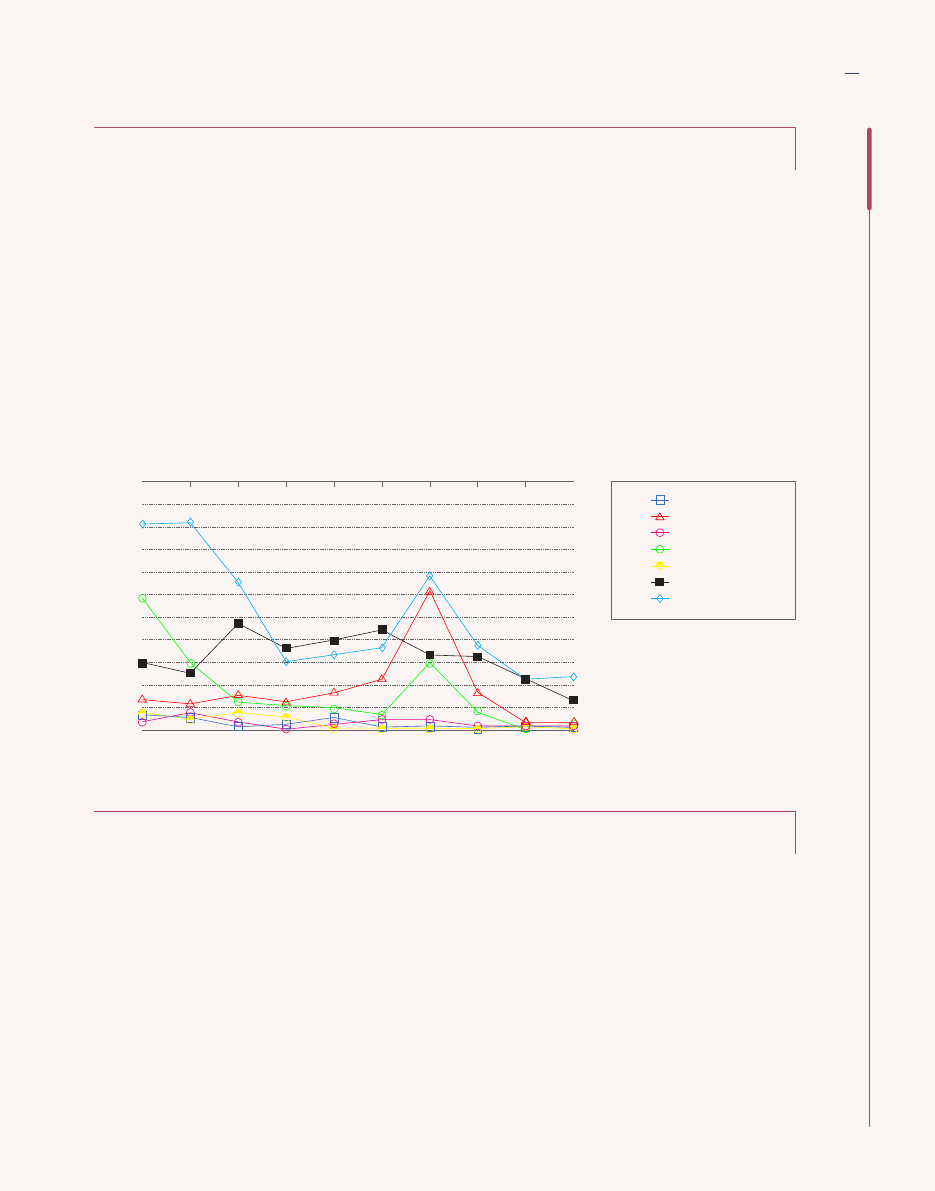
미국 조선산업의 지속적인 쇠퇴는 반복생산의 단절, 숙련인력 감소, 공급망 약화, 높은 건조비용의 결합의 결과이다. 그림 1은 미
국의 최근 10년간 추진장치를 포함한 상업용 선박 건조 현황을 나타내고 있으며, 예인선 류를 제외하면 연간 10척 이내에 머물
고 있다. 이러한 문제의식에 따라 백악관의 2026년 2월 MAP은 조선소 증설만으로는 충분하지 않으며 안정적인 수요, 자본투
자, 공급업체 회복력, 숙련인력, 모듈생산과 디지털 엔지니어링을 동시에 추진해야 한다고 명시하고 있다.
2026년 8월 백악관 메모랜덤은 미국 조선산업의 경쟁과 생산능력을 회복하기 위해 외국 조선기업이 미국 내 조선소에 투자하
고 미국인 인력을 고용·훈련하며 생산기술을 이전하는 ‘Finland Model’을 제시했다. 첫 두 척을 해외 조선소에서 건조하고 이후
미국 조선소에서 건조하는 방식은 긴급한 수요와 장기적인 현지 생산능력 사이의 시간을 연결하는 정책수단으로 제시되었다.
따라서, 한국 조선산업의 미국 진출도 ‘미국에서 배를 얼마나 수주할 것인가’가 실질적으로 중요하겠으나, 이를 위해서는 ‘미국
조선소의 선박 건조 생산성을 얼마나 높일 것인가’라는 관점에서 먼저 접근할 필요가 있다.
2.1 미국의 상선 기반은 안보정책의 일부
미국의 해양정책은 군함과 상선을 별개의 산업으로 보기보다 하나의 해양산업기반으로 묶는 방향으로 이동하고 있다. MAP은
상선·보조함·항만·선원·조선소를 연결해 국가적 해상수송 능력을 복원하는 것을 목표로 한다. 전략상선대의 논점도 이 틀에서
이해할 수 있으며, 평시 상업운항과 비상시 군수지원이 연결되기 때문에 미국이 자국 건조 선박의 수요를 안정적으로 만드는 경
우 조선소의 반복생산과 인력 유지에 도움이 된다. 미국 내 건조비용이 국제 경쟁력과 큰 차이를 보이는 것의 핵심 문제는 높은
비용구조가 반복발주를 어렵게 하고, 반복발주 부족이 다시 생산성 개선을 막는 순환구조에 있다. 이러한 약점이 특정 조선소
한 곳에 국한되지 않고 조선업계 전반에서 나타나고 있으며 설계, 선체 생산, 엔진·추진기, 전장, 밸브·펌프, 센서, 도장, 검사·인
증 등 여러 단계에서의 역량이 동시에 부족하면 미국 발주 선박의 현지 생산에서 초도함 비용과 납기가 증가한다. 소량생산 구
조에서는 이러한 비용을 흡수하기도 어렵고 조선소 투자와 기자재 산업 육성도 기대할 수 없다.
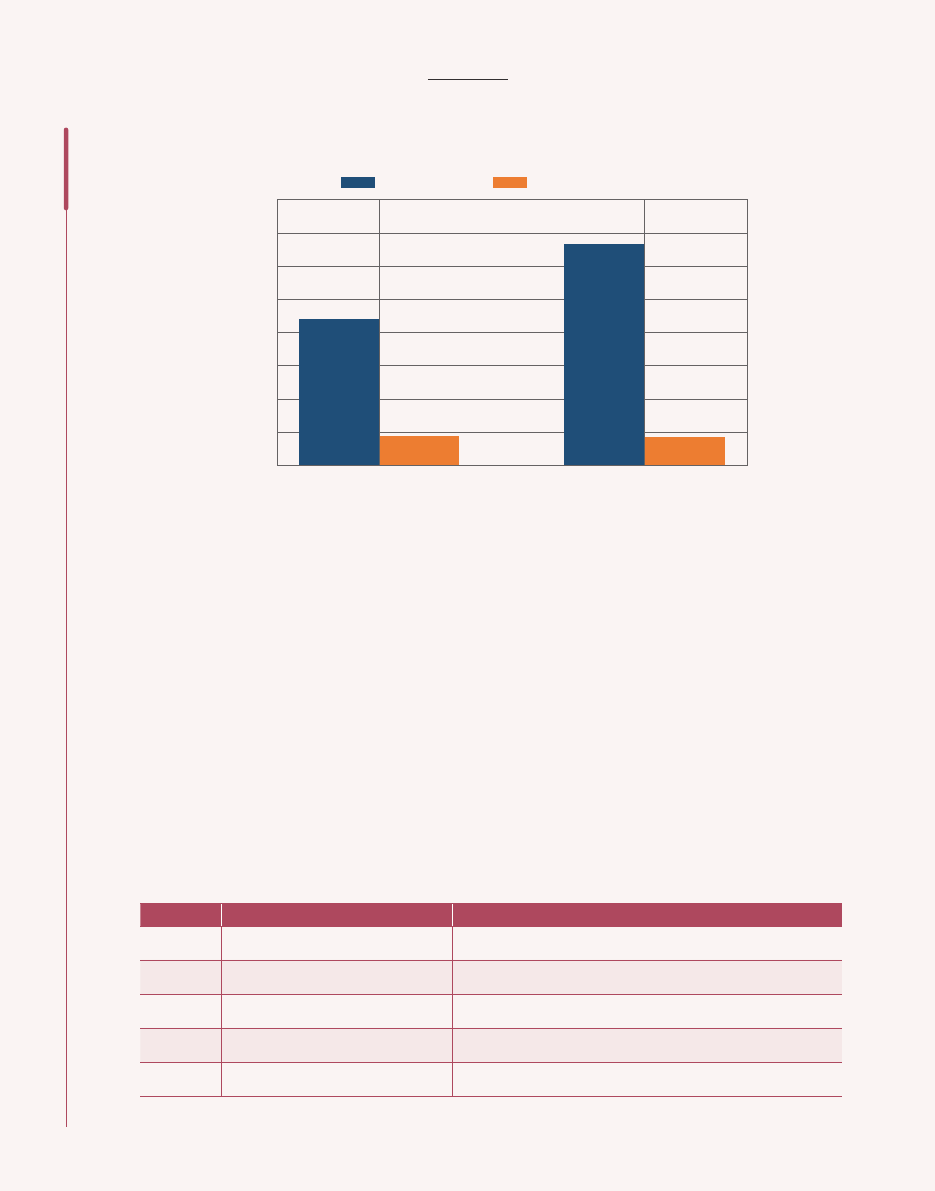
그림 2에 2개 선종에 대한 미국내 건조 선가와 국제 선가를 비교하여 나타내었다.
1 미국 조선산업 정책 전환
2 미국 상선·해운 재건과 중국 대응
KORIES magazine Vol. 8
4
5
그림 1. 미국의 최근 10년간 추진장치를 포함한 상업용 선박 건조 현황 (데이터 출처 : USACE9))
dry Cargo
Passenger
Ferry
Offshore Supply
Tanker
Tugboat
Push boat
Number of V
essels
2014
110
100
90
80
70
60
50
40
30
20
10
2015
2016
2017
2018
Year
2019
2020
2021
2022
2023
6
10 CATO Institute, Competitiveness of Protected US Shipyards Continues to Erode, 2025.01.
KORIES THEME
이를 극복하려면 생산성 향상이 필수적이며, 일례로 자동 절단·소부재 조립·도장·블록 생산 등 여러 조선소가 함께 활용할 수 있
는 생산 플랫폼을 구축하게 되면 개별 야드의 투자 부담은 낮추고 원가를 절감하면서 부족한 생산인력에의 대응 및 학습 효과
공유로 생산성을 높일 수 있을 것이다.
2.2 중국 조선업에 대한 미국의 대응은 ‘국내 재건 + 동맹국 협력’으로 진행
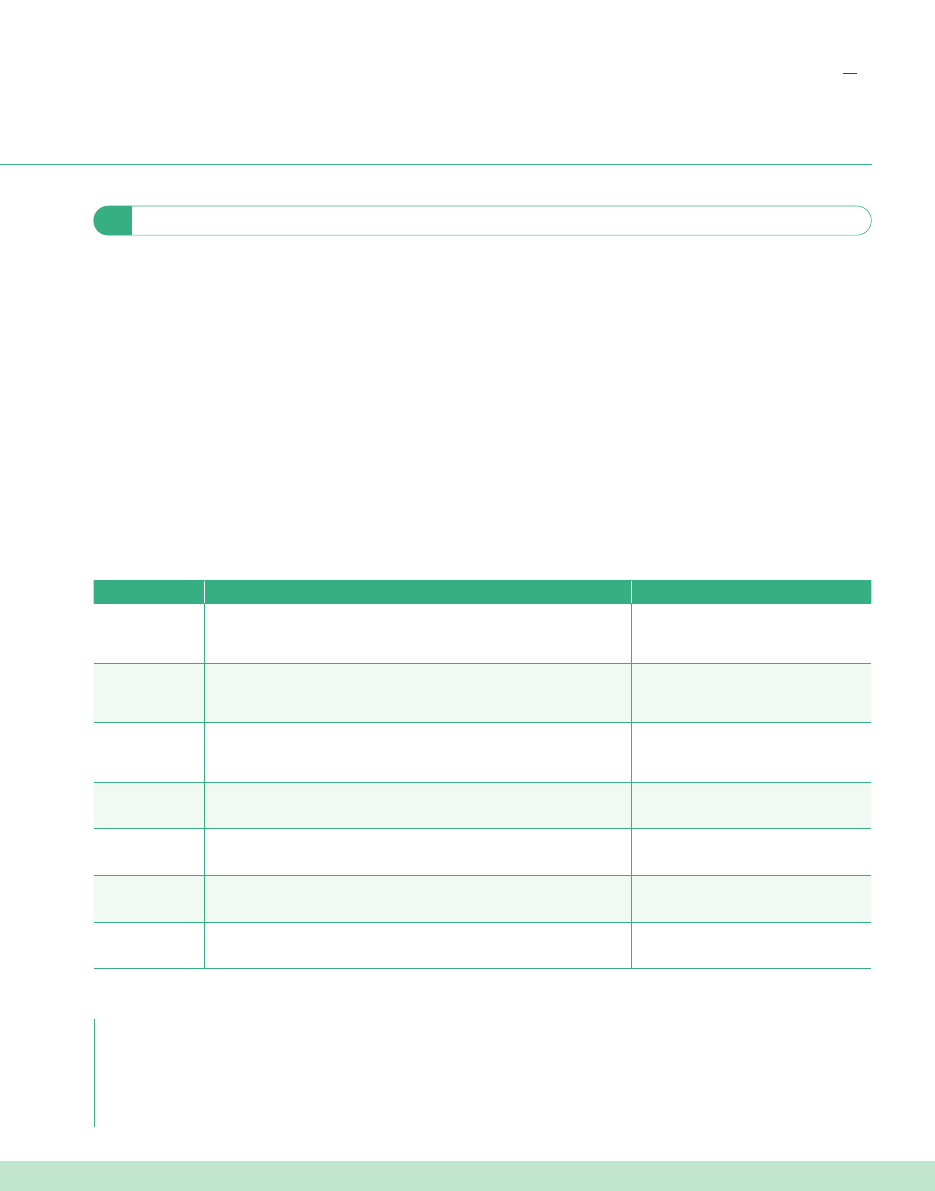
표 1에 정리한 바와 같이 미국무역대표부(Office of the United States Trade Representative, USTR)는 중국의 해양·물류·조선
분야 지배를 Section 301 상 조치 가능한 사안으로 판단했고, 4월에는 중국계 선사와 중국 건조선박 등에 대한 단계적 수수료·
제한 조치를 발표했다. 그러나 해당 조치는 2025년 11월 미·중 합의에 따라 1년간 정지되었고, 2026년 9월 미중 정상회담을 통
해 2개월 추가 연장하기로 합의되었다. 중요한 점은 정책 방향이 미국 내 산업기반 강화라는 것이다. 2026년 MAP과 8월 메모
랜덤은 외국 기술과 자본을 미국 내 투자·고용·기술이전으로 연결하는 모델을 명시적으로 제시하므로 한국·핀란드 등 조선 강
국이 미국 조선산업 재건의 잠재적 파트너가 될 수 있다.
그림 2. 미국과 글로벌 조선소의 수주 선가 격차 예시(출처 : CATO Institute 자료10)에 내용 추가)
400
350
300
250
200
150
100
50
0
Ship Price (Million USD)
Construction Cost Disparity: U.S. vs. Global Shipyards
MR Tanker
(50k DWT)
$220M
$333M
$45M
$43M
Containership
(3k-3.6k TEU)
U.S. Built(Jones Act)
Globally Built(KR/CN)
표1. 최근 미국의 조선 정책과 시사점
시점
정책·조치
현재 시사점
2025.01
USTR Section 301 조사 결과 발표
중국 조선·해운 지배를 공급망·경제안보 문제로 규정
2025.04
USTR 대응조치 발표
중국계·중국건조 선박에 대한 단계적 조치 제시
2025.11
대응조치 1년 정지
2026.09 현재 정지 상태; 국내 재건 노력은 계속
2026.02
America’s Maritime Action Plan
조선·항만·인력·공급망을 통합한 산업정책
2026.08
조선산업 기반 재건 메모랜덤
외국 조선기업의 미국 투자·기술이전·현지 생산 모델 확대
6
7
KORIES magazine Vol. 8
3.1 2024년 탈탄소 로드맵은 여전히 기술적 기준점
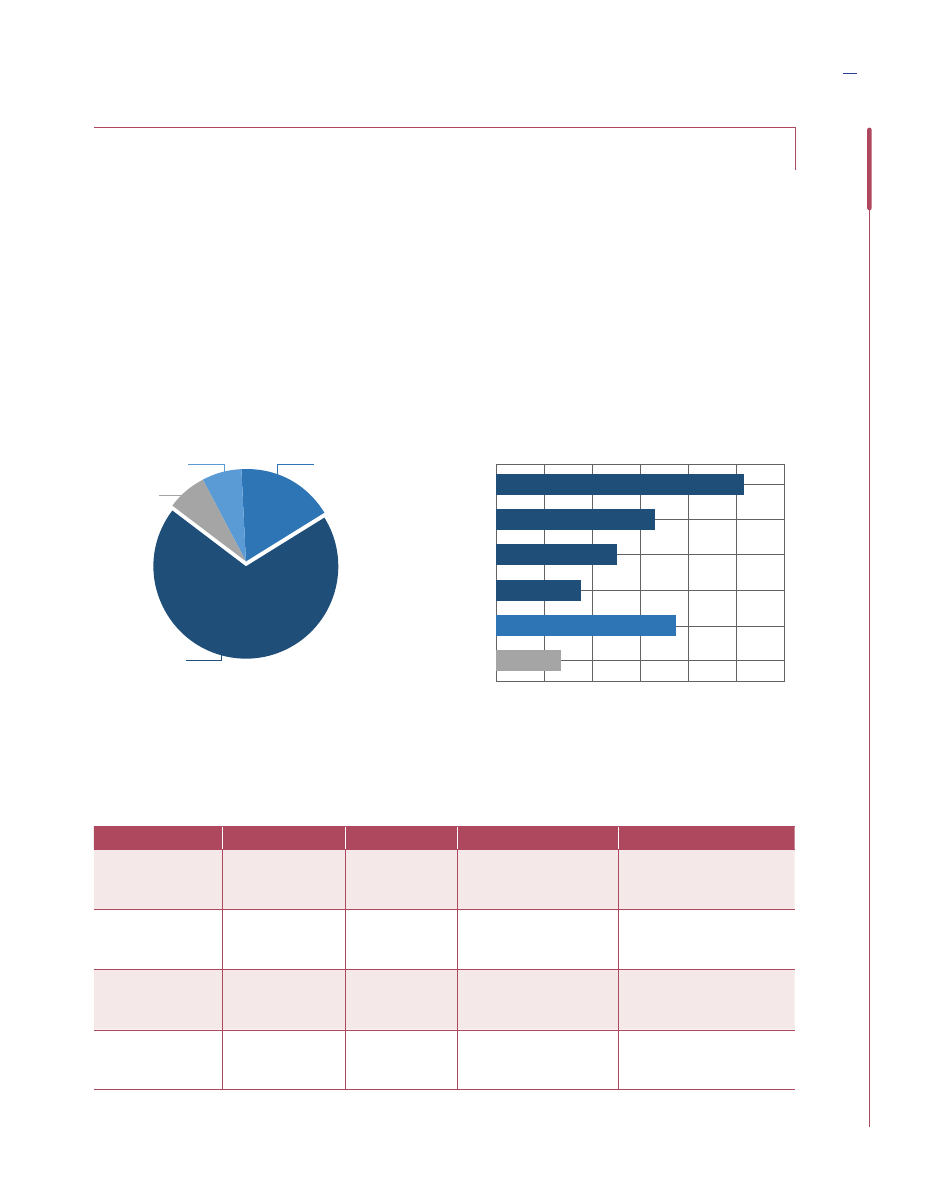
미국 수송 분야는 전체 국가 온실가스 배출량의 약 33%를 차지하는 가장 큰 배출원이며, 이 중 해운(Maritime) 부문은 수송 분
야 배출량의 약 4%를 차지한다. 2019년 기준 미국 항만에서 공급(벙커링)된 해양 연료 기준 온실가스 직접 배출량(Tank-to-
Wake, TTW)은 연간 8,110만 톤(MMT CO2e)에 달하며, 연료의 생애주기 전체(Well-to-Wake, WTW)를 고려할 경우 약 1억 120
만 톤에 이른다. 아래 그림 3에서 비상업용 소형선박 (Non-Commercial Vessels)은 미국 내 약 1,100만~1,200만 척에 달하는 개
인 레저보트로, 미국 등록 선박 전체 배출량의 65%, 벙커링 연료 배출 기준 17%(1,380만 톤)를 차지한다(그림 3)11).
표 2에는 미국 해운·조선 세그먼트별 현황 및 에너지·배출 특성을 정리하였다.
3 미국 해운·조선의 친환경 전환: 정책 목표와 현실 차이 존재
그림 3. 미국 항만 벙커링 해운 온실가스 배출 비중 및 주요 선종별 연간 에너지 소비 실태 (출처 : U.S. DOE Action Plan)
69%
7%
7%
17%
U.S. Bunkered Maritime GHG Emissions
(Total : 81.1 MMT CO2e / Year)
Harbor Craft(7%)
Dept of
Defense(7%)
Non-Commercial
Vessels(17%)
Ocean-Going
Vessels(69%)
Annual Energy Consumption by Segment
(Primary U.S. Bunkered Fleet)
258
171
134
98
78
192
0
50
100
150
200
250
300
Container Ships
Tankers
General Cargo
Bulk Carriers
Non-Commercial
DOD Vessels
Energy Consumption (Trillion BTU)
표2. 미국 해운·조선 세그먼트별 현황 및 에너지·배출 특성 종합(출처 : US DOE11),12))
선박 유형
보유대수/규모
배출 비중(TTW)
주요 사용 연료
친환경 전환 핵심 도전과제
대양운항선박
미국적 약 180척
(기항 8,000여 척)
69%
(53.0 MMT)
중유(HFO), VLSFO,
해양디젤(MDO)
메탄올/암모니아 SMF 수급,
항만 접안전력(Shore Power)
연안/내륙 선박
약 10,000여 척
(견인선 6,000척)
7% (5.7 MMT)
디젤(MDO/Distillate)
배터리 전동화,
수소연료전지,
항만 충전 인프라 구축
비상업용 소형선
(Non-Commercial)
1,100만~
1,200만 척
17% (13.8 MMT)
가솔린(Gasoline),
디젤
낮은 연간 가동시간
(35-48시간),
드롭인 바이오가솔린 확산
미 국방부 함정
(DOD Fleet)
2,680여 척
(해군/USCG)
7% (5.8 MMT)
군용 디젤(F-76)
작전 성능 유지 및
차세대 친환경 연료 적용
8
KORIES THEME
미국 에너지부(Department of Energy, DOE)가 2024년 ‘An Action Plan for Maritime Energy and Emissions Innovation’은 선
박 효율개선, 항만·벙커링 인프라, 저탄소 연료 생산 확대를 단기적으로 추진하고 장기적으로 순배출 제로 선박과 인프라로 전
환하는 다중 기술경로를 제시했다.
미국 환경보호국(United States Environmental Protection Agency, EPA)의 Clean Ports Program13)은 인플레이션감축법
(Inflation Reduction Act, IRA)에 따라 약 30억 달러 규모의 지원으로 미국 항만의 무배출 장비와 인프라, 계획수립을 지원하며,
2026년 9월 기준 24개 주·준주에서 51개 사업이 진행 중이다.
한국 기업은 완성선 뿐만 아니라 항만 전력, 연료공급, 배터리 및 전력변환, 자동화 장비까지 범위를 넓혀 사업성을 검토할 필요
가 있다. 다만 2025~2026년 미국 정책환경의 중심은 조선산업 재건, 에너지 생산 확대, 공급망 회복력, 항만 인프라, 국가안보
이다. 친환경 선박 자체는 독립적 환경정책 제품이라기보다 에너지 비용, 항만 경쟁력, 산업기술, 안보를 함께 고려하는 중장기
해양산업 전환의 요소로 보는 것이 적절하다.
3.2 잠재 시장과 선종별 고려 사항
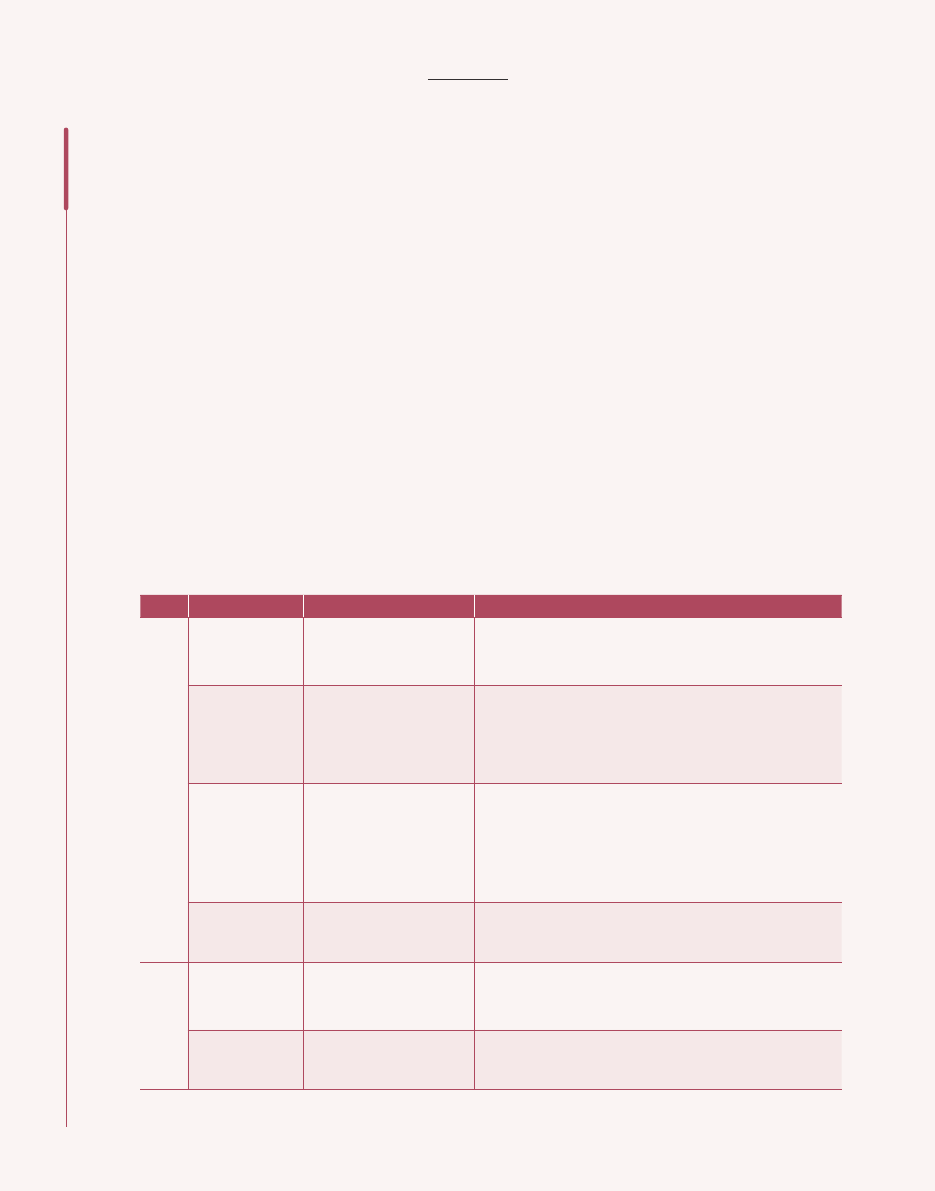
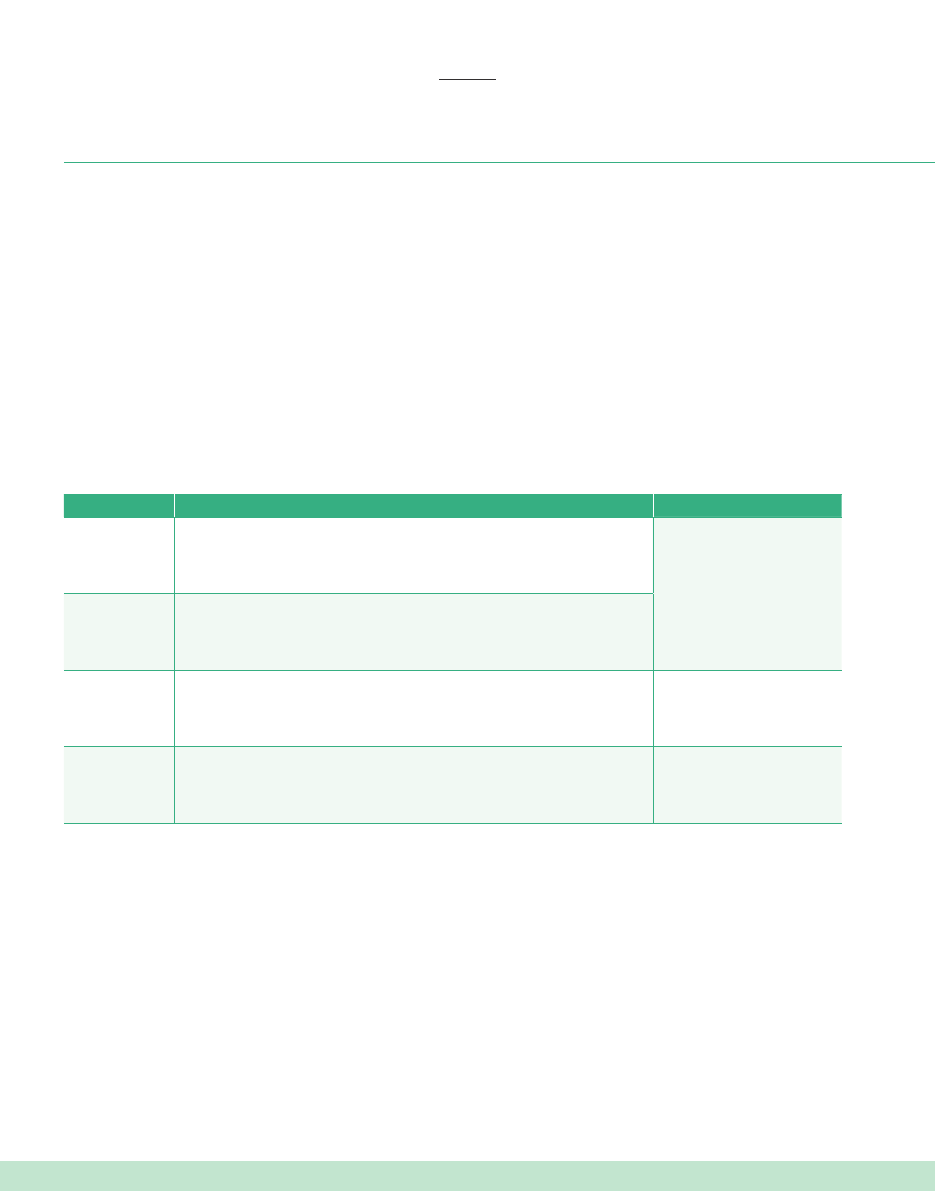
미국의 상선과 함정 신조에 대한 미국의 계획이 그대로 진행될 경우, 10~13년내 최대로 발주 가능한 상선(연안 소형선박 제외)
과 함정의 추정 척수는 아래 표 3과 같다1). 변수는 정책 일관성, 의회 예산 승인, LNG 프로젝트 진행과 규모, 환경정책, 조선 생산
성 등이다. 또한, 상선은 중고선박 도입 가능성으로 실제 발주가 감소할 수 있다.
표3. 2030년말까지 미국 발주 신조 상선 및 함정 척수 추정치
유형
최대 발주 예상 척수 (’25~’37)
비고
상업용
전략상선대
100척 이상
전략상선대 250척으로 확충 계획
188척의 민간상선 중 Non-Jones Act선박(국제운항)은 96척
Jones Act 선박(92척)중 노후화에 따라 50척 교체 가정
LNG운반선
42~65척
(+22척 : 알라스카 LNG)
미국 수출물량의 15%(2047년까지)를 미국 건조 선박으로
운송하는 계획에서 2040년 10%로 가정하고 발주는 3~4년
이전임을 고려
변수 : 계획 LNG 생산 프로젝트 진행 여부, 미국내 LNG운반선
건조비용 및 환경정책
LCO2운반선
40,000cbm급 9척
(발주 가능성은 낮음)
알래스카 니키스키 액화플랜트 CO2 포집 후 폐유가스전에
저장. 프로젝트 진행시, 경제성 이유로 파이프라인 이용 인근
폐유가스전으로의 주입이 먼저 검토될 것임
알라스카 환경보호에 기여
추진시 존스법 적용 선박 예상
변수 : 환경정책 및 정부지원 여부
쇄빙선
10척 내외
(Trump 대통령은 40척 언급)
북극항로 이용 유럽-미국서부간 운항이 늘어나면 쇄빙선 및
내빙 상선 추가 가능성 있음
군수용
함정
전투함 129척 + 지원함 46척
(향후 30년간 364척)
미해군 2025 계획에 따른 척수
무인수상정 및 무인수중함은 별도
변수: 미 의회의 예산 승인 여부와 조선 생산성
NDRF
(National Defence
Reserve Fleet)
67척
87척의 NDRF의 평균 선령 약 46년
40년 이상된 선박만 10년내 교체된다고 가정
9
8
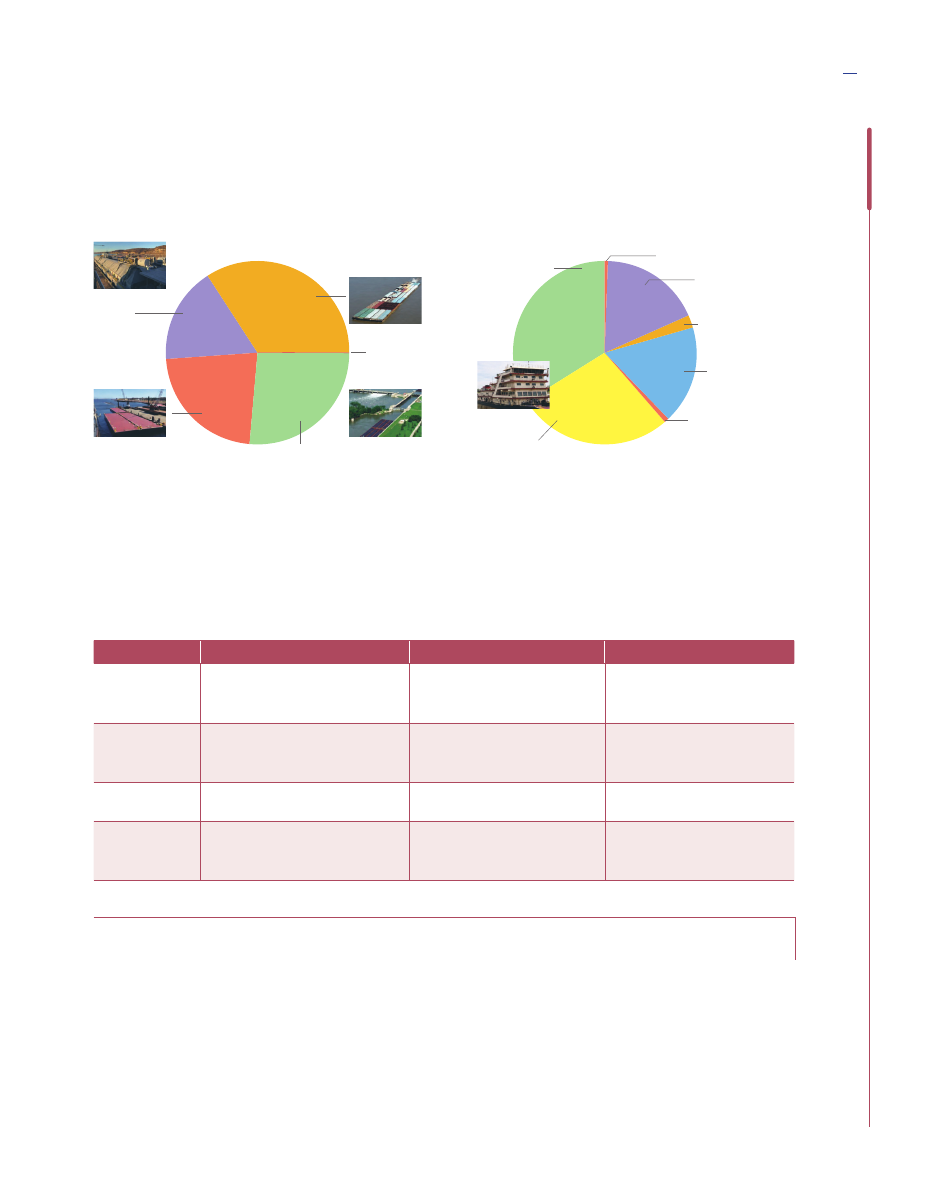
미국에서 운용 중인 상업용 선박(어선 및 레저선 제외) 현황은 미시시피 강을 포함한 내수로의 발달로 바지선 척수가 많고 자항
선박은 예인선, 해양지원선과 여객선이 대부분을 차지하고 있어 물류를 운송하는 중대형 자항 선박의 척수는 많지 않다(그림 4).
운용되고 있는 선박들의 상당 수가 노후화(40년 이상 다수)되어 노후선 대체와 친환경 기술 적용이 중장기 수요가 될 수 있으
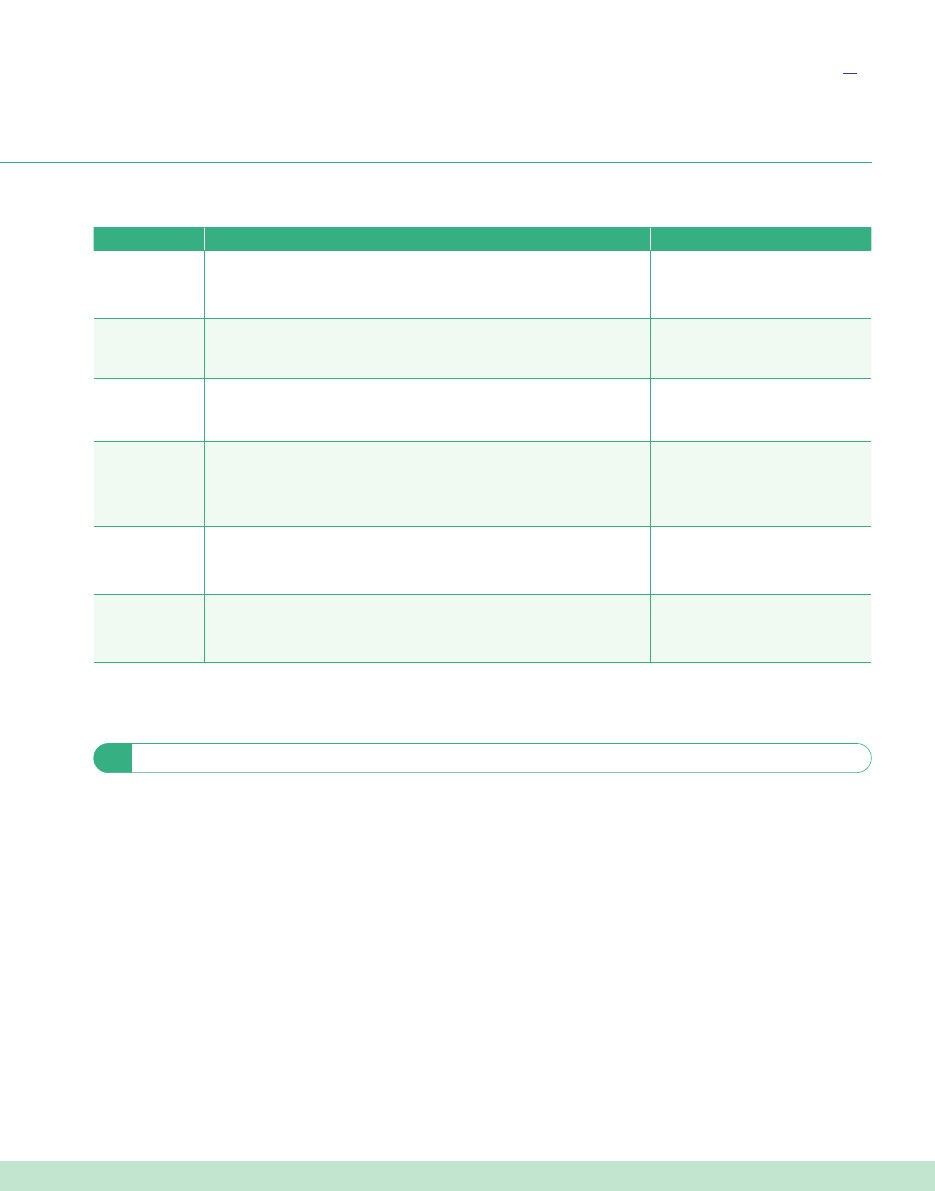
며, 표 4는 미국 내 선박·항만 분야 탈탄소 정책 시행 시 한국 업계의 기회 분야를 정리한 것이다.
LNG 운반선은 미국 에너지안보와 조선산업을 연결하는 핵심 시장이 될 수 있지만 구체적 발주 규모를 단정하기는 어렵다.
USTR에 따르면 미국 생산 수출용 LNG는 2028년 4월 17일부터 미국이 건조하고 미국선사가 운영하는 미국적 LNG 운반선
을 이용해 수출물량의 일정 비율을 운송해야 하며, 매 1~3년마다 1~2%씩 증가시켜 2047년까지 15% 물량을 수출할 계획이다.
2040년 미국 LNG 수출 예상치 1억 8,700만~2억 9,200만 톤에서 자국선 운송비율 10%를 가정하면 1,870만~2,920만 톤이
된다. 174,000cbm LNG 운반선 1척이 항차당 약 7.5만 톤, 연 6회 운송 시 최소 42~65척(2047년 15% 기준 62~97척)이 미국
내 건조 필요 수량이 된다1). 현재 미국 조선역량으로는 획기적 변화가 필요한 목표다.
표4. 미국내 선박 및 항만 분야 탈탄소 정책 시행시 한국업계의 기회 분야
분야
주요 기술
미국 시장에서의 특징
한국의 연계 분야
대양운항 선박
효율개선, 저탄소 연료, OCCS 등
장거리 운항으로 에너지밀도와
연료가격이 핵심
대형선 설계, FGSS, OCCS,
극저온·가스 시스템
연안·내륙 선박
배터리, 하이브리드, 수소연료전지
고정 노선과 짧은 항해로 전동화
실증 용이
전기추진, 배터리, 연료전지,
전력관리
항만
육상전원, 무배출 장비
정부 보조사업과 직접 연계
충전·전력변환·항만 자동화
쇄빙·극지 선박
효율·저배출 + 극지 성능
안보·임무성능이 우선
쇄빙선, 내빙선, 원자력 추진,
전력, MRO
4 LNG·알래스카 프로젝트와 조선산업
KORIES magazine Vol. 8
그림 4. 미국내 선박 현황 (출처 : USACE 제공 데이터 기반 저자 재구성)
34.0%
26.1%
22.3%
16.5%
17.8%
17.5%
27.8%
34.0%
Dry Covered Barge
Push boat
*) Towboats : Tugboats+push boats
Tugboat
Other Dry Barge
1.1%
Dry Cargo Barge
Dry Open
Barge
Deck Barge
Tank Barge
Tanker 0.8%
Passenger
Dry Cargo 21%
Offshore Supply
Container 0.7%
(7,856)
(21,565)
(5,812)
(80)
(1,872)
(223)
(1,841)
(78)
Non-Propelled
Self-Propelled
Towboat
(6,492)
10
2025년 한미간 관세 협상 결과에 따른 한국의 미국내 투자에 대하여 2026년 9월 30일 트럼프는 Alaska LNG 프로젝트에 500
억달러 이상을 사용하게 될 것이라 발표하였다. Alaska LNG 프로젝트는 2026년 2월 FERC 조건에 따른 Phase One 파이프라인
초기공사를 위한 이행계획이 사업자에 의해 제출되었으나14), 구속력있는 장기 LNG 수출계약과 공급계약은 아직 체결되지 않았
고 트럼프의 발표에 대한 우리 정부의 합의는 아직 확인되지 않은 상태이다.
알래스카 LNG의 산업적 의미는 가스전-파이프라인-액화-저장-터미널-LNG운반선이 하나의 밸류체인이다. 따라서, 대규모
LNG운반선 발주 외에 LNG 플랜트·파이프라인을 포함한 북극 에너지 기지, 물류와 조선 수요를 만들 가능성이 있는 프로젝트로
보는 것이 적절하다. 북극 환경을 고려하면 내빙·쇄빙지원, 원격 유지보수, 항만 인프라, 안전운항 체계까지 필요하다(표 5).
한국 조선해양 기업은 LNG운반선 수주 가능성만 보지 말고 화물창·가스처리시스템·연료공급시스템·압축기·밸브·계측제어 시
스템 등 기자재와 엔지니어링 및 이후 서비스를 포함해야 한다. 또한, 일정 척수의 한국내 건조와 함께 미국내 조선소에서 LNG
운반선을 반복생산하기 위한 생산관리·품질관리·교육·MRO 체계를 패키지로 제안할 필요가 있다. 알래스카 LNG 프로젝트가
확정 선박 발주로 전환되는 시점에는 미국 건조 요건과 공급망 현지화 수준이 사업성을 좌우하므로 현지 파트너십을 선제적으
로 구축해야 한다. 다만, Alaska 지역의 중장기 에너지 수급은 중요한 문제이나 경제성 등의 이유로 프로젝트의 진행 여부는 불
확실성을 내포하고 있는 상황이기에 정부와 관련 업계는 구체적인 검토와 이해관계자들의 움직임을 모니터링하여 전략 시나리
오를 만들어 둘 필요가 있다.
5.1 북서항로는 정기 간선항로보다 프로젝트형 공급망으로 접근
미국과 캐나다의 물류 관점에서 보면 북서항로(Northwest Passage)는 해빙 감소만으로 곧바로 파나마 운하를 대체하는 정기
간선항로가 되는 것은 아니다. 지속적인 물류 확보 여부, 수심과 협수로에서의 중대형 선박들의 운항성, 다년생 해빙, 기상조건,
항만 및 구난 인프라, 보험과 운항 경험이 함께 고려되어야 한다. 따라서 단기적으로는 광산물류, 지역 보급, 특수선, 내빙선, 쇄
빙지원 등 계절성과 목적이 명확한 프로젝트형 운송이 현실적이며, 중장기적으로 환경변화와 함께 항만·통신·에너지 인프라가
축적되면 북극 항로의 경제적 물류 연결성이 높아질 가능성이 있다.
5.2 캐나다 북극의 핵심광물 인프라
캐나다 정부는 2026년 Grays Bay Road and Port 사업을 국가적 관심 프로젝트 후보로 검토하고 있다15). Nunavut 지역
에 약 230km 도로와 북극해 심해항을 연결해 핵심광물 개발·수출, 북극 안보, 지역사회 연결성을 강화하는 구상이다. 또한,
Yellowknife와 Grays Bay를 연결하는 복합 교통망이 추진 중이며, 2026년 9월 현재 설계·거버넌스·환경·경제성 검토와 재원조
달 방안을 구체화하는 단계다16). 북극지역 광산 및 인프라 개발 관련하여 환경 보호 여론에 따라 무산될 수도 있으나 광산 개발
이 진행되면 벌크선·내빙선·예선·항만장비·MRO·전력 수요를 동반한다. 또한, 전력공급 관련해서는 부유식 원자력발전 플랜트
표5. 알래스카 LNG 프로젝트 주요 인프라 및 시장성
구간
핵심 인프라
조선·해양 기회
상류
North Slope 가스전·처리
현장지원선, 모듈 운송, 원격 유지보수
중류
800마일 이상 파이프라인 구상
내빙 물류, 건설지원, MRO
하류
액화·저장·터미널
LNGC, 터미널 서비스, 예선·항만장비
수출
태평양·아시아 시장
LNGC 운항·정비, 벙커링·항만 서비스
5 북극 : 항로보다 ‘복합 공급망 게이트웨이’
KORIES THEME
10
KORIES magazine Vol. 8
11
가 검토되기도 했다. 한국 조선해운업계에는 친환경 내빙·쇄빙 벌크선 시장과 함께 ‘항만-선박-정비’ 패키지 사업이 중요한 접근
법이 될 수 있다.
5.3 그린란드의 전략적 위치
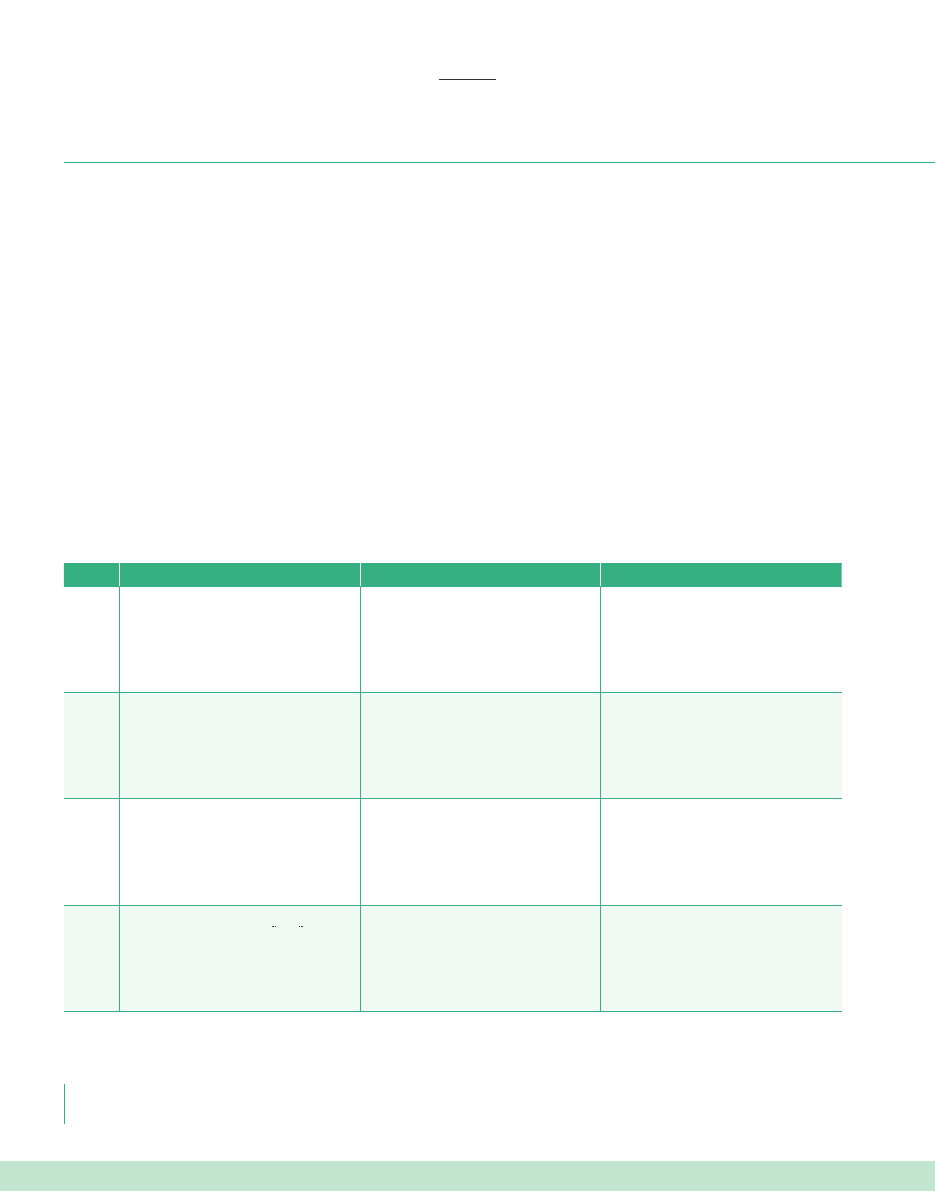
그린란드는 희토류 등 광물자원뿐 아니라 북극 데이터 연결성의 잠재적 거점으로 주목받고 있다. 다만 광물 매장량이 큰 광산이
존재한다고 해서 상업적 공급망이 형성되는 것은 아니며 채굴·정제·전력·항만·환경·지역사회 인프라가 동시에 확보되어야 한
다. 우라늄 농도가 높아 법으로 채굴이 금지된 희토류 광산도 있고 환경보호 여론도 커 상업용 희토류 광산 개발은 현재까지 이
루어지지 않고 있다. 데이터 통신 분야에서는 수에즈운하를 경유하는 EU-아시아 해저케이블의 잠재적 위험에 대응하고 통신
속도를 높이기 위해 Polar Connect 프로젝트를 통해 2026~2028년 유럽-북미-동아시아를 잇는 북극 해저케이블의 설계, 해저
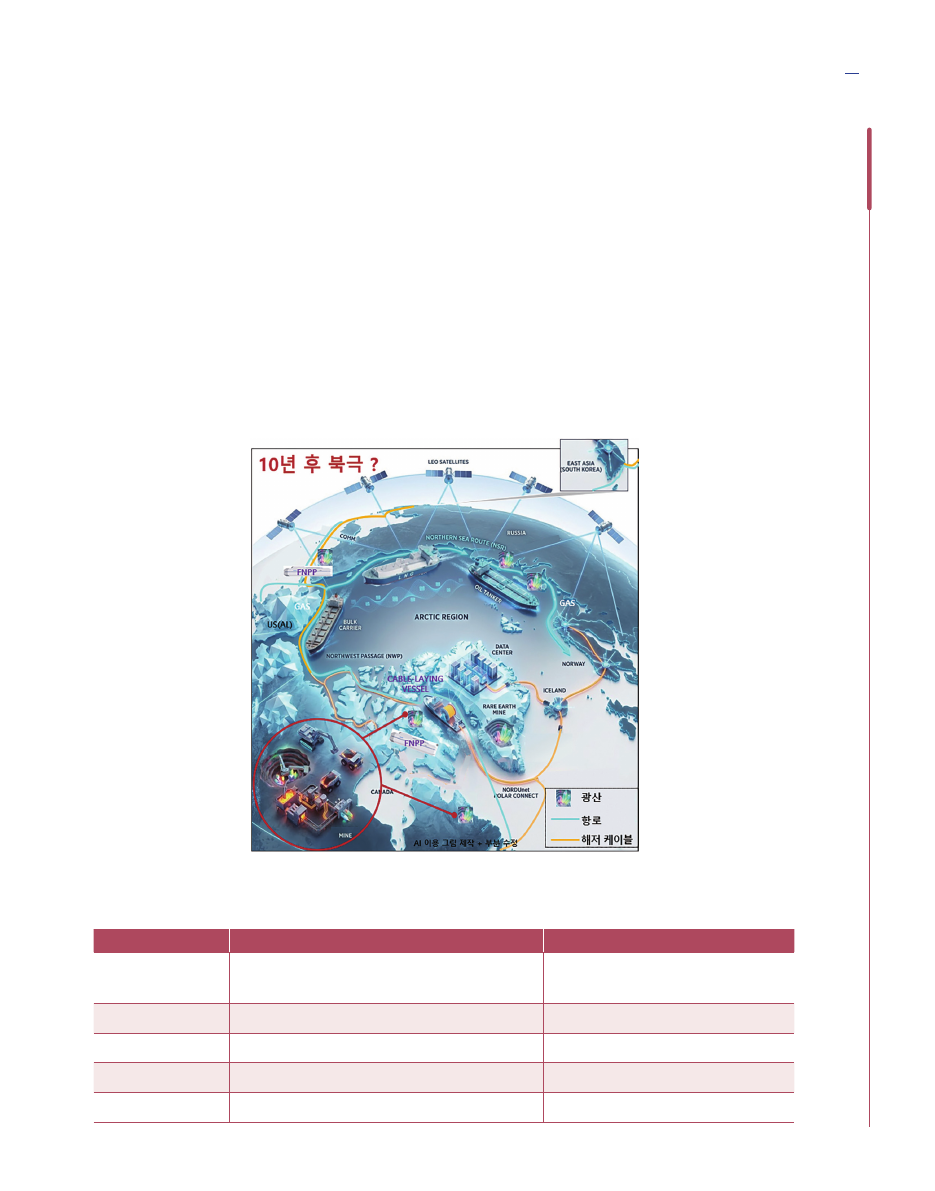
조사, 혹한·빙 조건에서의 케이블 포설 가능성을 검토 중이다17),18). 그린란드 데이터센터 구축·운영 방안도 검토되고 있어 북극은
물류뿐 아니라 데이터 연결망의 대체 경로로 평가된다(그림 52), 표 6).
그림 5. 북극 공급망의 개념적 연결구조 : 북미–그린란드–유럽–동북아
표6. 북극의 잠재 시장성
국가·지역
2026년 동향
조선·해양 산업 연계
캐나다
Grays Bay Road & Port, AESC 등
핵심광물·안보 인프라 추진
벌크선, 내빙선, 예선, 항만장비, MRO
그린란드
광물·디지털 연결성 검토
광산지원선, 케이블선, 전력·데이터 인프라
알래스카
LNG 및 북극 안보
LNGC, 쇄빙지원, 지원선, MRO
유럽–북미–동아시아
Polar Connect 조사·설계
케이블선, 해저조사, 극지 MRO
러시아, 캐나다
광산 지역 전력 수급
부유식 원자력 발전 플랜트(FNPP)
12
KORIES THEME
미국 조선산업 재건과 북극 공급망은 물류와 안보가 연계되기에 분리해서 접근하기보다 큰 틀에서 함께 검토할 필요가 있다. 중
장기적으로 함정을 포함한 특수선·항만·MRO·통신·에너지 장비를 필요로 하고, 미국 조선 재건은 이러한 특수선과 정부 수요를
안정적인 반복생산 시장으로 전환할 필요가 있기 때문이다. 쇄빙·내빙선은 북극 안보와 자원개발을 동시에 지원하고, LNGC는
에너지 공급망과 조선산업을 연결한다. 광산물류용 벌크선은 캐나다 핵심광물 공급망과, 케이블선은 북극 데이터 인프라와 연
결된다. 이들 선종은 대량 컨테이너선보다 규모가 작더라도 고부가가치 기술과 서비스가 결합될 가능성이 높다.
6.1 미국 쇄빙선 정책은 ‘해외 건조 + 미국 내수화’ 모델의 사례
미 해안경비대는 Arctic Security Cutter 프로그램에서 총 61억 달러 규모로 11척의 쇄빙선 건조를 계획하고 있으며, 캐나다·핀란
드와 협력하는 구조를 제시하고 있다19),20). 핀란드에서 초도함 2척을 건조하고, 캐나다 Davie는 텍사스주 갤버스턴에 10억 달러
를 투자해 쇄빙선 건조 공장을 건설하며, 미국 Bollinger 조선소에서 후속선을 건조하는 계획이다. 이 사례는 2026년 8월 메모
랜덤의 ‘Finland Model’과 직접 연결된다. 한국 조선업도 검증된 설계·생산능력을 단기적으로 활용하면서 미국 내 조선소 투자,
인력교육, 기술이전을 병행하는 단계적 현지화 사업을 검토할 수 있다.
6.2 북극 접근성과 친환경화
북극에서는 저탄소 또는 무탄소 연료 사용, 벙커링 외에 혹한 환경에서의 신뢰성, 추진시스템, 전력공급, 안전성, 정비성이 중요
하다. 친환경 기술은 배터리나 특정 연료 하나로 수렴하기보다 선박 특성과 임무에 따라 하이브리드, 저탄소 연료, 효율화 장비,
전기시스템, 혹한 환경 운항최적화 등의 조합으로 대응할 필요가 있다. 따라서, 극지 운항 선박 프로젝트에는 에너지관리·추진·
전력·제어·MRO·운항안전 지원 패키지를 함께 제공하는 전략이 필요하다.
7.1 1단계 : 기자재·MRO·서비스로 진입
미국의 현지생산 요건을 고려하면 미국 내 완성선 수출만으로 시장을 확대하기 어렵다. 상대적으로 현실적인 진입점은 핵심 기
자재, 설계·엔지니어링, MRO, 현지 서비스센터다. 선박 건조 과정의 자동화·디지털화로 미국 조선소 생산성을 높이면서 극저온
화물창, 가스처리 및 연료공급시스템, 전장·제어시스템, 펌프·밸브, 추진장치 등 기자재·서비스 시장을 확대하는 방안을 고려할
수 있다.
7.2 2단계 : 블록·모듈·자동화·교육
미국 조선업의 핵심 병목은 시설뿐 아니라 숙련인력과 생산관리 경험이다. 한국이 미국 현지 조선소에 블록생산 표준, 자동절
단·용접, 생산계획, 디지털 품질관리, 교육 프로그램을 제공하면 장기적 부가가치를 창출할 수 있다. 2026년 MAP도 생산인력
양성을 산업정책의 핵심으로 다루므로, 기술이전 사업에는 설비뿐 아니라 교육과 운영지원 프로그램을 통한 부가가치 확보 방
안이 포함되어야 한다.
7.3 3단계 : JV·조선소 투자와 현지 공급망
2026년 8월 정책은 외국 조선기업이 미국 조선소에 투자하고 미국인 인력을 고용·훈련하며 기술을 이전하는 모델을 명시적으
로 지원한다. 이는 한국 기업의 미국 현지 투자를 정책적으로 연결할 창구가 확대되었음을 의미한다. 다만 조선소 투자에는 충
6 미국 조선 재건과 북극 공급망의 결합
7 한국 조선해양산업의 미국 진출 전략
12
KORIES magazine Vol. 8
13
분한 발주량, 노동비용, 현지 조달비율, 환경·안전 규제, 노사관계, 세제, 투자회수기간을 함께 검토해야 한다. 대규모 투자는 장
기 수요계약이나 정부·민간 공동발주와 연계할 필요가 있다.
7.4 4단계 : 북극 프로젝트와 연계
중장기적으로는 미국 조선소의 현지 생산기반을 북극 프로젝트와 연결할 수 있다. Alaska LNG, 쇄빙선, 캐나다 북극 핵심광물,
북서항로 물류, Polar Connect 케이블, 북극 안보 관점의 함정은 서로 다른 프로젝트지만 공통적으로 특수선·항만·MRO·디지털
인프라를 필요로 한다. 따라서 한국의 진출전략은 ‘조선소 투자’ 하나가 아니라 ‘조선소-기자재-MRO-항만-에너지-북극 프로젝
트’를 연결하는 산업 플랫폼 관점에서 설계할 필요가 있다.
8.1 가장 중요한 변수는 ‘정책의 지속성’
미국 조선산업 재건은 수십 년간 누적된 구조적 문제를 대상으로 하므로 단기 예산이나 단일 행정조치만으로 성과를 판단하기
어렵다. 실제 산업효과는 안정적 물량 기반 다년계약, 시설투자, 인력 양성, 공급망 확보가 동시에 진행되는지에 따라 달라질 가
능성이 크다. 친환경 분야도 2024년 DOE Action Plan은 장기적 순배출 제로를 지향하지만 2025~2026년 정책 중심축은 산업·
에너지·안보다. 미국 조선 산업 관련하여 우리 기업은 특정 정권의 목표에 의존하기보다 조선소 현지화 관련 지원 정책과 발주
척수, 인프라, 연안 수로 및 해역 담당 정부기관 및 항만 규정, 선종별 고객 요구 사항 등을 함께 모니터링하며 사업 방향을 검토
해야 한다.
미국 조선산업 재건의 핵심은 ‘원하는 시점에 원하는 척수의 선박을 건조·운용할 수 있는 산업 기반’, 즉 산업 생태계를 회복하는
데 있다. 2026년 미국 정책은 조선소 시설, 공급망, 인력, 금융, 항만, MRO를 하나의 해양산업기반으로 묶고 외국 조선해양기업
의 미국 내 투자와 기술이전을 요구하고 있다.
친환경 해운·항만 전환은 DOE 2024 Action Plan, EPA Clean Ports Program 등을 통해 저탄소 연료, 전동화, 육상전원, 무배출
항만장비의 실증·투자를 지속하고 있으나, 현재는 조선산업 재건, 에너지안보, 공급망 회복력과 함께 이해할 필요가 있다. 친환
경화는 동력이 약화된 듯 보여도 종료된 의제는 아니다.
북극은 단일 항로 개통 여부보다 복합 공급망의 연결성으로 보는 것이 적절하다. 캐나다 핵심광물·항만, 그린란드 광물·데이터
연결성, 알래스카 LNG·안보, 유럽-북미-동아시아 해저케이블 구상이 연결되면 특수선·항만·MRO 시장이 확대될 수 있다. 한국
조선해양산업에는 미국 시장이 완성선 수출시장이자 생산기술·기자재·MRO·스마트야드·현지 조선소 투자를 결합할 산업협력
시장이다. 단기적으로는 설계 효율화, 공급망 개선, 블록조립 자동화 등 생산성 개선과 MRO 확대, 중장기적으로는 JV·조선소 투
자와 북극 프로젝트를 연결하는 단계적 전략을 검토할 필요가 있다. 참고로, 다음 그림 6과 표 8에 국내 업체가 미국 현지 사업
진출시 정책과 함께 고려해 볼 수 있는 영역을 나타내었다.
8 정책·시장 관점에서 본 주요 기회와 리스크
9 결론 : 미국과 북극을 하나의 산업전략으로
14
KORIES THEME
그림 6. 한미 조선 협력 및 국내 업계 진출 방안과 정부의 역할(예시)
① 미국 조선산업 진출을 완성선 수주와 현지 산업기반 구축을 하나의 사업모델로 설계한다.
② 기자재·MRO·스마트 생산기술을 우선 진입수단으로 활용하고, 현지 교육센터와 공급망 서비스를 동시에 구축 검토한다.
③ 상선에 대해서는 전략상선대·LNGC·쇄빙선·내빙선·지원선·연안선 등 반복생산 가능성이 있는 선종을 미국 수요 앵커와 연결
한다.
④ 선박 친환경 분야는 중장기 관점에서 선종 특성별 경제성 있는 표준모델과 현지 에너지(연료 및 화물)·항만 인프라를 함께 검토
한다.
표8. 미국 조선해양 시장 진출시 확인할 정책 수단 및 한국 기업 연계 가능 영역(예시)
정책축
2026년 미국 정책에서 강조되는 수단
한국 기업의 연계 가능 영역
수요
다년계약, 정부 선박 수요, 상선대 확대
표준모델·반복생산 모델, 장기 공급계약
시설
도크·크레인·패널라인·자동화·항만 연결
스마트야드 또는 공장
(철의장 및 블록 생산 자동화 장비 등)
공급망
핵심 기자재·부품 공급망 회복
엔진·전장·제어·극저온 기자재·서비스
인력
국방제조분야 집중교육(Accelerated Training in Defense
Manufacturing), 견습 프로그램, 지역 인력 파이프라인(지역 내 교육기관,
정부, 산업체가 협력하여 구축한 체계적인 인력 양성 및 채용 시스템)
교육과정, 생산기술 이전, 현장훈련
(한국 및 미국 현지)
서비스
수리·개조·부품·MRO 강화
미 해군·상선 MRO, 서비스센터
정책 및 사업 전략 수립시 제언
➊ 절단·조립 자동화 공장 사업
* 절단, 소부재 조립 자동화로 원가 절감 및 인력 대응
* 인근 모든 조선소 대상 사업화 가능성 검토
* 투자비 회수할 충분한 이익 확보 가능성 확인 필요
* 필요시, 도장 자동화 공장 병행
2 EP 및 서비스 사업
* 선종별(바지, 터그 포함) 표준모델 및 친환경 솔루션
* 선종별 특화 스마트경제운항 솔루션
: 바지, 터그 활용도 향상용 디지털플랫폼 포함
* 주요 기자재 공급 및 현지 패키지 사업
3 미국 미경험 선박개발 협력 사업
* LNG운반선, 쇄빙선, LCO2운반선(필요성 분석 필요)
* 일정 물량을 국내에서 먼저 건조 + 미국 인력 교육
* 국내 개발 주요 기자재와 기술 적용
➎ 외교(정부의 역할)
* 미국의 조선산업 육성정책 시행 및 일관성 지속 협의
* 중국(공급망), 러시아(에너지, 원자력추진) 등과의 외교
4 첨단 기술, 신선종 공동연구 및 사업화
* 원자력 쇄빙선 / 연안·수로 특화 선종 공동개발 등
* 미국 발주 사업 협력
상선
: 선박 블록 조립
: 군수지원함 블록 조립
부지, 시설,
공급망,
인력,
사업성
바지선 / 특수선
: 블록 조립 → 건조비 절감
→ 수주 확대
: Tank 바지선 등 표준모델 개발
(기존 모델 확인)
14
15
KORIES magazine Vol. 8
⑤ 미국 정부가 추진하는 외국 조선기업 투자·기술이전 모델을 활용하되, 투자 전 생산성 개선에 따른 원가절감과 미국 발주처의
투자절감 효과 간 밸런스 시나리오를 검토해 충분한 발주량과 조달조건을 확보한다.
⑥ 러시아 해역을 제외한 북극 프로젝트를 북서 항로를 운항하는 선박(상선, 쇄빙선)만의 독립 시장으로 보기보다 캐나다와
그린란드 핵심광물-알래스카 LNG-해저케이블을 연결하는 복합 공급망 관점에서 시장과 국가별 정책을 고려하여 검토한다.
⑦ 미국의 조선 및 해운 재건 정책의 일관성을 모니터링하면서 지속성이 유지될 수 있는 방안을 수시로 미국 정부 및 업계와
협의한다.
1)
류민철, “미국 조선산업 분석 및 한미 협력에서의 시사점”, 한국경제인협회, 2025.05.
2)
류민철, “북극 항로 공급망과 조선해양 산업”, 스마트전기선박연구회(대한조선학회), 2026.08.
3)
The White House, Executive Order 14269, “Restoring America’s Maritime Dominance,” 2025.04.09.
4)
The White House, “America’s Maritime Action Plan,” 2026.02.
5)
The White House, “Rebuilding the United States Navy and America’s Shipbuilding Industrial Base,” 2026.08.13.
6)
The White House, Fact Sheet on U.S. Navy and Shipbuilding Industrial Base, 2026.08.13.
7)
USTR, “Section 301 Action on China’s Targeting of the Maritime, Logistics, and Shipbuilding Sectors for Dominance,” 2025.04.17.
8)
USTR, “Suspension of Action in Section 301 Investigation…,” 2025.11.09.
9)
US Army Corps of Engineers, WTLUS Data Files: 2023 Self-Propelled Vessels, 2025.12.
10)
CATO Institute, Competitiveness of Protected US Shipyards Continues to Erode, 2025.01.
11)
U.S. Department of Energy, “An Action Plan for Maritime Energy and Emissions Innovation,” 2024.12.
12)
U.S. Department of Energy, “RFI on Defining Sustainable Maritime Fuels,” 2024.12.17.
13)
U.S. EPA, Clean Ports Program / Grantee Resources, updated 2026.
14)
U.S. Department of Energy, Alaska LNG Project Semi-Annual Report, 2026.04.
15)
Government of Canada, Grays Bay Road and Port, updated 2026.
16)
Government of Canada, Arctic Economic and Security Corridor, updated 2026.09.02.
17)
Polar Connect Step 2, 2026–2028(https://pc2.polarconnect.net/).
18)
https://nordu.net/the-arctic-cornerstone-of-global-connectivity/.
19)
U.S. Coast Guard, Arctic Security Cutter program and Polar Security Cutter program, 2026.09.
20)
https://en.highnorthnews.com/politics/us-coast-guard-to-receive-11-new-icebreakers-under-landmark-finland-deal/148162.
참고자료
FOCUS ON
16
글로벌 친환경 선박 전환과
K-조선의 기술 경쟁력
삼성글로벌리서치
배영일 자문
해운은 국제 교역 물동량의 80% 이상을 담당하며, 글로벌 온실가스 배출량의 약 3%를
차지한다. 항공과 함께 국가 단위 감축 의무(NDC)에서 사실상 벗어나 있던 부문으로 국
제해사기구(IMO)와 유럽연합(EU)이 직접 규제의 틀을 설계하는 방식으로 탈탄소화가
진행되고 있다. 해운 탄소 규제는 ‘선박의 효율’을 규제하던 단계에서 ‘연료의 배출 강도
와 가격’을 규제하는 단계로 이동하고 있다.
IMO는 설계(EEDI1) ·EEXI2)와 운항(CII3))효율 규제를 이미 시행 중이며, 연료 전 과정
(Well-to-Wake) 배출에 가격을 매기는 넷제로 프레임워크(NZF)의 채택 여부가 2026년
12월에 다시 결정4)된다. 반면, EU는 IMO보다 먼저 배출권거래제(EU ETS)와 연료 규제
(FuelEU Maritime)를 시행해 역내 운항 선박에 탄소배출 비용을 부과, 이미 해운사의 손
익에 영향을 주고 있다. 2026년부터 배출권 제출 비율이 100%로 오르고 메탄·아산화
질소가 포함되면서, LNG 추진선의 메탄 슬립(Methane slip) 저감이 규제 대응의 새로운
기술 과제로 부상했다. 최근 EU 항로에 투입되는 컨테이너선 선사들이 대체 연료 선박
발주를 서두르는 배경이다.
해운 탄소배출 규제 동향
1
17
16
KORIES magazine Vol. 8
선박 운항에서 탄소배출을 줄이는 친환경 선박 기술은 ‘무엇을 태우는가(대체 연료 방식)’, ‘어떻게 동력을 만드는가(전기 추진 방식)’, ‘얼마
나 덜 쓰는가(에너지 효율 향상 방식)’의 세 축으로 구분할 수 있다. 글로벌 조선 산업의 주력인 대형 상선 시장에서는 에너지 효율 및 경제성
문제로 대체 연료 방식이 친환경 선박 기술의 중심인데, 현재 친환경 선박의 신조 발주는 LNG 이중 연료선이 주축이며, 암모니아·수소·원자
력은 실증 또는 개념 단계에 있다. 글로벌 해운사들은 각각 경제성, 기술적 타당성 등을 고려해 다양한 대체 연료 기술이 적용된 친환경 선박
의 도입을 추진하고 있는데, 머스크(Maersk)는 2023년 메탄올 이중 연료 컨테이너선을 선제 발주하며 ‘연료 전환의 선도자’ 전략을 추진했
고, MSC, CMA CGM 등 다수는 기존 공급망이 갖춰진 LNG 이중 연료선6)을 중심으로 바이오 LNG·e-메탄 등 탄소중립 LNG로 확장하는 현실
적 전략을 택했으며, 탱커·벌커 선주들은 규제 확정 전까지 에너지 절감 장치(ESD)와 ‘연료 전환 준비(Ready)’ 사양으로 선택지를 열어두고 있
다. 한편, 최근 해운사들의 연료 선택은 초기에 추진했던 ‘이론적 최적’보다 ‘공급망이 갖춰진 현실적 선택’으로 수렴하고 있는데, 머스크의 메
탄올 이중 연료 컨테이너선 대량 발주했던 2023년에 메탄올(138척)이 LNG(130척) 연료선을 추월했으나, 그린 메탄올의 공급 확대 지연으로
2024년 하반기부터는 머스크를 포함한 주요 선사가 LNG 이중 연료선으로 선회했고, 2025년 메탄올 이중 연료선의 발주는 61척으로 급감했
다. 특히 2026년 상반기에는 친환경 연료선 발주 137척 중 LNG가 73척이었고, 메탄올은 2척 뿐이었다.
1) Energy Efficiency Design Index, 에너지효율설계지수 (2013년~)
2) Energy Efficiency Existing Ship Index, 현존선의 에너지효율지수 (2023년~)
3) Carbon Intensity Indicator, 탄소집약도 지수 (2023년~)
4) 주요국 간 이해관계의 상충으로 IMO는 2025년 4월 승인한 NZF의 적용을 10월에 1년 순연하기로 의결
5) 기존 선박(중유를 연료로 사용하는 선박) 대비 탄소배출을 줄인 선박
6) 이중 연료선(Dual-Fuel Vessel)은 기존 선박 연료(중유·경유) 대비 탄소 함유가 적거나 없는 액화천연가스(LNG), 메탄올, 암모니아 등의 친환경 연료와 기존 선박 연료 중 두 가지 이상의
연료를 상황에 따라 선택적으로 사용할 수 있는 엔진 및 연료 공급 체계를 갖춘 선박
글로벌 친환경 선박5) 기술과 조선 시장의 변화
2
대체 연료
기술 개요 및 개발 동향
발주 해운사
LNG
(이중 연료)
- 저압(WinGD X-DF)·고압(MAN ME-GI) 2행정 엔진 상용화
- 메탄 슬립 저감 이슈: 바이오 LNG·e-메탄으로 연료만
바꿔 탄소중립 경로 확보 가능
MSC, CMA CGM, 에버그린, 머스크
(’24년 하반기 LNG 선회)
메탄올
(이중 연료)
- 저장 용이(상온 액체), 개조(retrofit)에 유리
- MAN ME-LGIM 등 상용화
- 그린 메탄올 공급 부족과 高價로 확산 제약
머스크(’23년 선도),
COSCO, X-Press Feeders
암모니아
(이중 연료)
- 무탄소 연료, 독성·NOx·N₂O 관리 필요
- WinGD X52DF-A 엔진 첫 상업 운항 투입
- IMO, 무탄소 연료 엔진 인증용 NOx Technical Code 개정 추진
Exmar(최초 원양 암모니아 이중
연료선 건조, 2026년 6월 인도),
가스선·벌크선 선주
수소
- 연료전지·수소 내연기관으로 무탄소 추진
- 체적당 에너지밀도가 낮아 원양선 적용 곤란
노르웨이 등 유럽 연안
페리 선사
바이오연료
- 기존 엔진에 혼합(B24~B100) 사용 가능 drop-in 연료
- EU 규제 대응에 즉시 활용 가능하지만, 원료 공급 제한적
머스크, CMA CGM,
하팍로이드 등 EU 항로 선사
LPG·에탄
- 가스 운반선이 화물을 연료로 사용하는 방식
- 가스선 신조와 연동
VLGC·에탄 운반선 선주
원자력
(SMR·MSR)
- 소형모듈원자로·용융염원자로 활용 무탄소 추진 개념
- 규제·보험·항만 수용성이 선결 과제
조선소·원자로 개발사
주도 연구(개념 연구)
표1. 대체 연료 기술 동향
출처 : WinGD, DNV, MEPC 자료 취합 정리
18
FOCUS ON
전기 추진은 중소형의 단거리·내항 선박(북유럽 페리선, 항만 예인선, 해양 지원선) 위주로 시장이 형성되고 있다. 배터리 및 하이브리드 추진
방식은 북유럽의 내륙 운하용 페리 선사나 단거리 항만 예인선이나 해양 지원선을 중심으로 시장이 형성돼 있으며, 연료전지는 현재 개발 단
계로 실증이 진행 중으로 아직 대형 상선에 적용된 사례는 없다. 한편, 선박 추진 목적은 아니지만 전기를 이용한 선박의 탄소배출을 줄이는
방법으로 육상 전원공급이 활용된다. 선박이 항만에 기항하더라도 선박의 성능 유지를 위해서는 선내 발전기를 계속 가동해야 하는데, 이에
필요한 에너지 소비량이 선박 운영에 필요한 전체 에너지의 7% 정도의 연료를 소비하게 된다.
따라서 항만에 정박 중인 선박이 선박 내 발전기를 끄고 육상의 전기를 끌어서 사용할 수 있다면 선박 연료에서 배출하는 탄소량을 줄일 수 있
다. 육상 전원공급 기술은 기존 선박에 육상 전원공급 설비를 장착하고 육상의 전기를 활용하는 방식으로 항만의 탄소배출 규제가 엄격한 유
럽이나 미주 기항용 선박에 적용되고 있다.
전기 추진 기술은 최근 탄소배출 규제가 에너지의 공급망 전체로 확대되는 가운데, 친환경 전기의 조달 인프라 구축과 연계하여 활성화 정도
가 결정될 것으로 예상된다.
한편, 선박의 에너지 효율을 높여 탄소배출을 줄이는 기술은 추진 연료와 무관하게 모든 선박에 적용되는 '공통 기반 기술'로 자리 잡았다. 주
요 기술로는 풍력 보조 추진 시스템(WAPS, Wind Assisted Propulsion System), 공기 윤활 시스템(ALS, Air Lubrication System), 선형·추진
최적화 설비(ESD, Energy Saving Device), 선상 탄소 포집 시스템(OCCS, Onboard Carbon Capture System), 폐열회수·엔진 출력 제한 및 디
지털 시스템을 활용한 운항 최적화 기술 등이 있다. 최근에는 AI 기반의 자율 운항 보조 기술이 개발되면서 이를 통해 운항 최적화에 한 발 더
다가설 수 있는 기술적 노력이 이어지고 있다.
선박의 에너지 효율 향상 기술은 선박에 에너지 효율 제고를 위해 설계단계부터 추가 설비나 장비를 설치하지만, 2023년부터 규제가 강화되
면서 기존 선박에도 에너지 효율 기술을 부착하는 개조 작업이 빈번하게 진행되고 있다.
기술 구분
기술 개요 및 개발 동향
발주 해운사
배터리
- 리튬이온 배터리로 추진. 운항 중
- 탄소 무배출이나 에너지밀도 한계로 단거리 항로에 적합
- 선박용 배터리 안전 규정(화재·열폭주) 정비 중
페리/크루즈 선사
예인선/지원선 운영사
중소형선 중심 증가
(2025년 배터리/
하이브리드선 발주 132,
운항 778척)
하이브리드
- 배터리와 발전기·엔진을 결합해 저부하 구간 효율을
높이고 피크 부하 대응
- 축발전기(PTO/PTI)와 결합 확산
연료전지
- PEMFC(수소)·SOFC(LNG·암모니아 개질)로 전력 생산
- 대형선은 보조전원 적용부터 실증 (대형 상선 실증 실적 無)
연안 여객선/실증선
운영사 (개발 중)
육상 전원공급
(AMP·OPS)*
정박 중 선내 발전기를 끄고 육상 전력 사용
- 항만 내 탄소배출(선박 에너지 소비의 약 7%) 저감 목적
기존 선박에 육상 전원공급 설비 부착 방식
컨테이너·크루즈
선사(EU·캘리포니아 기항)
표2. 전기 추진 기술 동향
출처 : 해양통신, 클락슨 대체 연료선 통계; SAFETY4SEA, DNV Maritime Forecast 2024; Clyde & Co, EU 자료 정리
주 : 육상 전원공급은 전기 추진 방식이라기보다는 탄소 저감을 위한 육상 전기 활용 기술
(AMP : Alternative Maritime Power supply, OPS : Onshore Power Supply)
19
18
KORIES magazine Vol. 8
표3. 에너지 효율 향상 기술 동향
기술 구분
기술 개요 및 개발 동향
발주 해운사
풍력 보조 추진
시스템(WAPS)
- 로터세일·경질세일·흡입식 날개로 추진력 보조.
- 선종별 연료 5~20% 절감 사례 보고
- NZF의 GFI 산정에 풍력·태양광 에너지 반영
광물·곡물 화주(용선),
日·EU 벌크/탱커선사
(2025년 말 46척 운항)
공기 윤활
시스템(ALS)
- 배 밑바닥에 기포 층을 만들어 마찰저항 감소
- 국내 조선 3사가 자체 시스템 보유
대형 LNG 운반선·컨테이너선·
크루즈 선주(대형 신조 옵션 사양)
선형·추진 최적화
(ESD)
- 선형 최적화, 프리 스월 스테이터, 덕트, 러더 벌브,
PBCF(Propeller Boss Cap Fins, 3~5% 개선) 등을 적용
선박 운항 시 추진 효율 개선
전 선종 적용,
EEXI·CII 대응을 위한
현존선 개조 수요 지속
선상 탄소 포집
(OCCS)
- 배기가스의 CO₂를 선상에서 포집·액화 저장
- 기존 연료 또는 대체 연료(LNG) 사용 時 배출 감축 가능
- 에너지 소모·포집된 탄소의 하역 인프라 구축이 과제
- IMO 규제 체계 2028년 완료 목표
대형선 보유 선사,
국내 조선 3사 실증 추진
(파일럿 설치 단계)
폐열회수·엔진
출력 제한
- 배기 폐열로 전력 생산(Waste Heat Recovery System), 또는 대응을 위한
엔진·축 출력을 제한하는 기술
- EEXI 시행(2023년) 이후 현존선 대부분 적용
컨테이너선·탱커 선주
디지털 운항
최적화
- 기상 항로, 속도·트림 최적화, 적시 입항(JIT)
- AI 기반 자율 운항 보조(HD현대 HiNAS 등)
- CII 등급 관리 수요로 소프트웨어·데이터 서비스 시장 확대
VLGC·에탄 운반선 선주
출처 : DNV AFI, MEPC 83, DNV Maritime Forecast 2025 및 2026 자료 정리
한국의 친환경 선박 경쟁력
3
친환경 선박 시장에서 한국 경쟁력의 기반은 한국 브랜드, 즉 Made in Korea에 대한 ‘글로벌 신뢰’다. 한국은 조선 수주 물량에서는 중국에
뒤지지만, 친환경·고부가가치 선박의 ‘설계-건조-통합’ 역량에서는 여전히 세계 최고 수준이다. 특히 친환경 기술이 적용된 선박의 최초 건
조는 대부분 한국의 주요 조선사가 진행할 만큼 글로벌 선박 시장에서 한국 조선사에 대한 신뢰가 두텁다. 최초의 메탄올 컨테이너선(Laura
Maersk, 2023년 HD현대 미포조선 건조)과 원양 암모니아 이중 연료 선박(MGC ANTWERPEN, 2026년 HD 현대중공업)은 모두 한국 조선소
가 건조했다. 새로운 연료의 첫 선박은 설계 기준이 없는 상태에서 선주·엔진社·선급과 함께 위험성 평가를 거쳐 건조되는데, 이 경험은 후속
표준과 규정 제정에 직접 반영된다. 한국은 1990년대 이후 새로운 선박(드릴십, 초대형 LNG운반선, 초대형 컨테이너선 등)의 건조를 원하는
선주와 위와 같은 과정을 함께 경험하며 글로벌 해운업계에서 굳건한 신뢰를 구축했다. 선주가 새로운 연료를 사용하는 선박을 발주할 때 한
국이 우선 대상으로 삼는 이유가 여기에 있다.
그리고, 친환경 선박 기술 분야에서 한국은 대체 연료의 활용을 위해 필수적인 극저온·가스 처리 기술을 축적했다. LNG운반선에서 쌓은 화물
창, 재액화, 연료 공급 시스템(FGSS), 증발 가스 처리 기술은 LNG 추진선·액화수소 운반선·액화 CO₂ 운반선으로 그대로 적용, 확장될 수 있다.
탄소 포집·저장(CCS) 가치사슬의 LCO₂ 운반선과 암모니아 운반선 등 '에너지 전환 화물선' 시장에서도 한국이 유리한 출발점에 서 있다.
또한, 한국이 친환경 기술로 무장된 엔진부터 디지털까지의 수직 통합된 생태계를 보유하고 있는 것도 강력한 경쟁 요인이다. HD현대는 세계
최대 수준의 선박용 엔진 제조 역량(HD현대 HiMSEN, MAN 라이선스 생산)을 갖추고 있으며, 국내 조선 3사는 공기 윤활, 풍력 보조, 선상 탄
FOCUS ON
20
소 포집, 자율 운항 등 에너지 효율 기술을 자체 개발해 패키지로 제안할 수 있다. 선주의 관점에서는 다양한 연료 효율 기술을 한 조선소에서
최적화된 형태로 받을 수 있다는 점이 비록 선박 가격이 조금 비싸더라도 가격의 차이를 상쇄할 수 있는 가치가 될 수 있다.
다만 한국의 강점과 경쟁력을 제대로 활용하기 위해서 해결해야 할 과제도 많다. LNG 화물창 원천기술 로열티, 숙련 인력 부족, 국내 그린 수
소·그린 암모니아 공급 기반의 부재는 한국 조선의 장기 경쟁력을 제약하는 요인이다. 그리고 중국의 조선 역량이 매우 빠르게 강화되고 있는
것은 한국 조선업계의 가장 큰 위협 요인이다. 중국은 세계 발주량의 70% 이상을 차지할 정도로 물량에서는 한국을 크게 앞섰다. 한국은 기
술적 강점을 기반으로 중국과의 경쟁에서 버티고 있지만, 최근 중국은 기술적으로도 한국과의 격차를 빠르게 줄여가고 있다. 이제껏 한국이
주도했던 대형 LNG운반선 시장7)에서 중국의 건조 역량이 급성장하면서 한국 조선업계를 압박하고 있으며, 그리고 최근에는 대형 암모니아
운반선까지 건조할 수 있을 정도다.
특히 중국의 CSSC(China State Shipbuilding Corporation)가 암모니아 엔진社 WinGD8)를 보유한 점은 차세대 연료 엔진의 공급망에서 한국
이 독자 역량을 확보해야 경쟁력을 지속할 수 있음을 시사한다. 그나마 최근 미국의 중국 건조 선박에 대한 견제가 한국 업계에 시간적 여유를
제공하는 상황이다.
또한 비록 글로벌 수주량에서는 많이 뒤지고 있지만 전통적 강자인 일본의 움직임도 만만치 않다. 특히 풍력 보조장치는 일본이 적극적으로
7) 현재 운항 중인 LNG운반선 760척 중 70% 이상 한국의 조선사가 건조
8) 스위스 빈터투어에 본사를 둔 대형 선박용 2 스트로크 저속 엔진 설계 전문 기업, 2015년 CSSC가 핀란드의 대형 선박용 디젤 엔진 및 발전기 기업 바르질라(Wartsila)와 합작하여 설립,
2016년 CSSC가 100% 지분 보유
표4. 주요국의 친환경 기술의 특징과 강약점
국가
강점 및 경쟁력
약점(제약 요인)
최근 동향
한국
- 세계 최고 신조 신뢰 구축
(최초 메탄올 컨테이너선·원양
암모니아 이중 연료선 건조)
- 엔진~연료 공급 시스템,
디지털 역량까지 통합
- 도크 포화, 숙련 인력 부족
- LNG 화물창 핵심기술(GTT) 로열티
의존
- 국내 그린 연료 공급 기반 취약
- 고부가선 선별 수주
- 암모니아·액화수소·원자력 등 차세대
선박 선점
- 한미 협력(MASGA)으로 시장 확장
추진
중국
- 압도적 MS (2025년 70%)
- 정부 지원, 가격 경쟁력
(고부가선 역량 급속 확보)
- 국영 CSSC WinGD 보유
(저속 암모니아 엔진 개발)
- 한국 대비 기술 역량, 경험, 글로벌 신뢰
수준 低
- 미국의 對中 조선 견제
- LNG 추진·메탄올선 대량 건조
- 암모니아 벙커링선 등 연료
인프라까지 수직 통합 추진
일본
- 선사·화주·조선소 결합 자국 생태계
구축(NYK·MOL·K Line)
- 암모니아 연료 실증과 풍력 보조 실증
(MOL Wind Challenger)
- 건조 능력 축소와 고령화, 원가 경쟁력
약화
- 정부 지원 下 조선 재편·설비 확충
- 암모니아·수소 공급망과 연계한 자국
선대 전환
EU
- 엔진·기자재(MAN ES·Wartsila), LNG
화물창 (GTT) 원천 기술 보유
- 선급(DNV·LR·BV) 등 '표준과
핵심기술' 보유
- 상선 역량 사실상 상실(아시아 의존)
- EU ETS·FuelEU로 규제 표준을 선도
- 기자재·인증·연료 생산에서 가치 확보
출처 : 수출입 은행, 산업 연구원, 산업통상부(LNG운반선 세계 1위 보도 자료), KOTRA 등 자료 정리
21
20
개발하여 자국의 강점 분야인 벌크선, 자동차 운반선 등에 적용하여 일본의 해운사와 협력을 강화하면서 기술적 저변을 확대하고 있으며, 최
근에는 정부 주도로 조선업 역량 강화를 위한 정책적 지원도 확대하고 있다. 그리고 엔진 및 기자재, LNG 화물창 등에 대한 원천 기술력을 보
유하고 있고, 최근 친환경 규제(EU ETS, Fuel EU)를 주도하고 있는 유럽도 친환경 선박 기술 시장에서 우리가 상대해야 할 중요한 대상으로
어떻게 하느냐에 따라서 중요한 파트너가 될 수도 있고, 경쟁자가 될 수도 있다.
친환경 선박 기술은 앞으로 주요국 및 대형 선주의 이해관계, 친환경 연료의 생산 및 조달 인프라의 구축 정도에 따라 다양한 방향과 대안이
병존할 가능성이 크다. 2026년 12월 IMO의 NZF 채택 여부9)가 속도를 결정하는 최대 변수가 될 것으로 예상되는데, 어느 경우든 연료 전환의
방향 자체는 바뀌지는 않을 것이다. 다만, 한동안은 ‘단일 대체 연료’가 주도하기보다는 ‘연료의 유연성과 효율’을 중심으로 전개될 것으로 예
상된다.
만약 2026년 12월 NZF가 채택되는 경우, 발효까지 약 16개월이 소요되어 GFI(Global Fuel Intensity, 글로벌 연료 집약도) 규제는 2028년 전
후부터 적용될 전망이다. 이 경우 연료별 온실가스 집약도에 따라 비용이 명확히 매겨지면서, 탱커·벌커 등 관망하던 선종의 대체 연료 발주
가 본격화할 것이다. 2030년대 중반 이후 기본 목표 달성에 필요한 무·저탄소 연료 수요가 커지면서 암모니아·e-메탄올·e-메탄의 경쟁이 시
작될 가능성이 크다. 하지만, NZF가 다시 지연 또는 수정되면, EU ETS·FuelEU 같은 지역 규제가 사실상의 글로벌 기준 역할을 하게 되고, 규
제가 지역별로 분절되면 선사들은 EU 항로 투입 선박부터 선별적으로 친환경 연료로 전환하고, 나머지 선대는 에너지 효율 기술로 CII 등급을
관리하는 이원화 전략을 택할 것이다. 2028년 예정된 IMO GHG 전략 재검토도 목표를 다시 조정하게 되는 계기로 작용할 수 있다.
첫째, LNG는 같은 엔진과 탱크로 바이오 LNG·e-메탄을 쓸 수 있기 때문에 과도기의 주력이자 탄소중립 연료로 가는 플랫폼으로 자리
잡을 가능성이 크다. 대신 메탄 슬립 저감(엔진 연소 개선, 후처리 장치)이 EU ETS의 메탄 규제에 포함돼 이를 기술적으로 어떻게
해결해야 할 것인지가 중요한 과제가 된다.
둘째, 암모니아는 2030년대 원양 대형선의 무탄소 배출을 위한 유력한 대안 연료이다. 2026년 첫 원양 이중 연료선이 인도되었고, 엔진
제조사들의 상용 엔진 공급과 IMO의 안전 지침·NOx 인증 체계가 갖춰지면서 가스 운반선에서 벌크선·탱커로 적용이 넓어질 것으
로 예상된다. 암모니아 연료의 벙커링 인프라와 독성 관리 역량이 향후 암모니아 연료의 확산 속도를 좌우할 것이다.
셋째, 메탄올은 대체 연료의 ‘주류’에서 ‘선택지’로 조정되고 있다. 개조가 쉬운 장점은 유효하지만 그린 메탄올 공급과 가격 문제가 해소
되기 전까지는 특정 선사·항로 중심에 머물 가능성이 크다.
넷째, 에너지 효율 기술과 OCCS는 연료와 무관한 필수 옵션이다. DNV는 2026년 보고서10)에서 에너지 효율을 가장 즉각적이고 상업
적으로 매력적인 감축 수단으로 평가했는데, 풍력 보조 추진·공기 윤활·디지털 최적화는 표준 사양으로, OCCS는 IMO 규제 인정
(2028년 목표) 여부에 따라 기존 연료 선박의 수명 연장 수단으로 부상할 가능성이 있다.
친환경 선박 기술 및 시장의 발전 방향
4
규제 시나리오별 전망
기술 발전 방향
KORIES magazine Vol. 8
9) 2026년 12월 IMO 제85차 해양환경보호위원회(MEPC 85)와 특별 세션(MEPC ES.2)의 핵심 안건은 국제 해운 탄소중립을 위한 중기 조치인 넷제로 프레임워크(NZF, Net-Zero Framework)의
최종 채택 여부
10) https://www.dnv.com/maritime/thank-you/publication/maritime-forecast/
22
FOCUS ON
다섯째, 장기적으로는 원자력 추진과 액화수소 운반선 같은 차세대 선박이 에너지 안보와 결합해 등장할 것으로 예상된다. 상업화까지는
규제·보험·항만 수용성 확보에 상당한 시간이 필요하지만, 설계 기술 선점 경쟁은 이미 시작된 것으로 보인다.
앞으로 친환경 조선 시장은 ‘선박 건조’에서 ‘선박 생애주기 솔루션’으로 무게 중심이 이동할 것으로 예상된다. 친환경 연료의 Ready 사양으로
인도된 선박의 연료 전환 개조, 현존선의 효율 개선 개조, 탄소 데이터 관리 서비스가 조선 산업의 새로운 수익원으로 부상할 가능성이 크다.
또한 에너지 전환은 새로운 수요를 창출하기도 하는데, 미국의 LNG 수출 확대와 대규모 LNG 프로젝트 최종 투자 결정11)은 LNG운반선 수요
를, 대체 연료 확산은 벙커링선 수요를, CCS와 수소 경제는 LCO₂·암모니아·액화수소 운반선 수요를 증가토록 한 것이 이를 방증한다.
친환경 선박에 대한 탄소배출 규제가 실제 해운사에 어떻게 적용될지는 여전히 불확실한 상황이다. IMO 넷제로 프레임워크는 2025년 승인
이후 채택이 한 차례 연기되었고, 2026년 12월 재논의를 앞두고도 회원국의 입장은 유동적이다. 해운사들 역시 규제 불확실성과 연료 공급
부족 속에서 LNG 이중 연료와 Ready 사양, 에너지 효율 기술로 선택지를 넓게 유지하는 신중한 전략을 택하고 있다. DNV AFI12)에 따르면 글
로벌 선박 시장에서 친환경 선박인 대체 연료 추진선의 발주는 2024년 515척으로 사상 최대를 기록한 뒤, 2025년 275척으로 47% 감소했지
만, 같은 해 전체 신조 발주도 4,405척에서 2,403척으로 줄었기 때문이며, 척수 기준으로 11%를 유지하고 있다.13) 이는 해운사들의 신조 발주
에 대한 신중함을 방증하는 결과라 할 수 있다.
하지만 규제가 강화되는 것은 시간문제며, 궁극적으로 해운사들도 친환경 선박으로 전환이 불가피할 것이다. EU는 이미 배출권 100% 제출
과 연료 집약도 규제로 해운 탄소에 가격을 매기고 있으며, 화주들은 자체 감축 목표에 따라 친환경 선박을 요구하고 있다. IMO의 2050년 넷
제로 목표는 NZF의 채택 시점과 무관하게 공식 전략으로 유지되고 있고, 2028년 재검토에서 오히려 강화될 수도 있다. 오늘 발주되는 선박
이 2050년 이후까지 운항한다는 점에서, 넷제로 도달은 해운과 조선 모두에게 이미 현재의 설계 조건인 것이다.
따라서 친환경 선박 기술에서 경쟁력을 유지하고 있는 한국은 규제 당국과 해운사 간 대응의 귀추를 면밀히 주목하되, 그 결과를 기다리기보
다는 선제적으로 요구되는 기술 역량을 확보하고 축적하는 것이 필요하다.
친환경 선박 시장 발전 방향
기회와 대응 방향
5
11) 2025년, 7,050만 톤 규모 최종 투자 결정
12) https://www.dnv.com/news/2026/LNG-fuelled-container-ships-sustain-alternative-fuel-share-of-global -orderbook-amid-industry-slowdown/
13) 총톤수(GT) 기준으로는 대체 연료 추진선의 비중이 38% 수준으로 유지
23
22
이를 위해서는
첫째, 연료 중립적 설계 역량을 강화해야 한다. 어떤 연료가 선택되더라도 대응할 수 있는 다연료·Ready 설계와 개조 엔지니어링을 표준
화해, 규제 방향이 확정되는 순간 가장 먼저 대응할 수 있어야 할 것이다.
둘째, 차세대 무탄소 선박의 실증과 표준 선점이 필요하다. 첫 원양 암모니아 이중 연료선 건조 경험을 IMO 규정과 선급 기준 제정 과정
에 적극 반영하고, 암모니아·액화수소·원자력 추진 엔진과 핵심 기자재 국산화를 서둘러야 한다.
셋째, 조선-해운-연료 공급을 잇는 생태계를 구축해야 한다. 취약한 국내 그린 연료 조달 기반을 보강하기 위해 국적 선사와의 협력과 연
계를 통해 녹색 해운 항로, 해외 연료 생산국과의 협력 등의 실증을 추진해야 한다.
넷째, 한미 조선 협력(MASGA)을 친환경 상선 시장으로 확장, 적극 활용해야 한다. 함정 MRO에서 시작된 신뢰를 미국 LNG운반선, 존스
법 선대 교체, 동맹형 기자재 공급망 등으로 넓히는 노력을 통해, 규제 대응이 아닌 에너지 안보와 경제성의 언어로 한국 친환경 기
술의 가치를 입증해야 한다.
규제의 속도는 정치가 정하지만, 전환의 승자는 기술이 정한다. 규제가 확정되는 시점에 이미 준비된 기술과 건조 실적을 갖춘 조선소만이 다
음 사이클의 주도권을 쥐게 될 것이다.
KORIES magazine Vol. 8
24
FOCUS ON
선사가 바라보는
친환경 선박 기술 실증과
현장 적용의 조건
HMM 한상태 책임매니저
IMO 2023 GHG Strategy는 국제해운의 2050년경 Net-Zero를 지향
한다. 2030년 총 GHG 배출을 2008년 대비 최소 20%(30% 지향),
2040년 최소 70%(80% 지향) 감축한다는 점검 지점을 제시했고,
Zero 또는 Near-Zero GHG 연료·기술의 에너지 비중도 2030년 최소
5%, 10%를 목표로 삼고 있다.
다만 이를 법적 구속력을 갖는 중기조치로 구체화하는 과정은 당
초 예상보다 더디게 진행 중이다. 현재 상황을 좀 더 구체적으로 짚
어보면, IMO Net-Zero Framework는 2025년 4월 MEPC 83에서
MARPOL Annex VI 개정안으로 승인(approval)됐지만, 같은 해 10월
정식 채택(adoption)을 위해 열린 MEPC 제2차 임시회(MEPC/ES.2)
는 회원국 간 추가 합의가 필요 하다는 판단 아래 1년간 휴회(adjourn)
했다. 이후 2026년 MEPC 84차와 9월 ISWG-GHG 22차에서도 각국
이 제기한 우려를 해소하고 보다 폭넓은 수렴을 이끌어내기 위한 논
의가 이어졌고, IMO는 11월 ISWG-GHG 23차와 MEPC 85차를 거쳐
12월 4일 MEPC/ES.2 재개를 예정하고 있다. 재개 여부는 MEPC 85
논의 결과에 따라 확정될 예정이다.
2026년 9월 현재 IMO Net-Zero Framework는 기본 구조와 방향은
제시됐지만 법적 채택과 세부 이행방식은 아직 확정되지 않았다. 이
지연을 해운 탈탄소의 방향성 자체가 흔들리는 신호로 읽을 필요는
없다고 생각한다. 오히려 글로벌 연료 기준과 온실가스 가격제의 시
행 시점, 세부 설계를 둘러싼 불확실성이 커졌다는 의미에 가깝다.
선사 입장에서는 규제가 확정될 때까지 투자를 모두 미루는 것도, 반
대로 특정 연료나 기술에 너무 이르게 Lock-in되는 것도 부담스럽다.
여러 규제·연료 시나리오에 대응할 수 있는 기술적 유연성을 확보하
고, 실증을 통해 실제 운항데이터와 성능 근거를 축적해 두는 편이 결
국 투자 판단의 선택지를 넓혀준다고 본다.
HMM도 2045 Net Zero 로드맵을 공개했고, 2025년 3월 첫 9,000
TEU급 메탄올 추진 컨테이너선을 인도하였으며 여러 탈탄소 기술과
연료를 연구·도입하고 있다. 그런데 선사의 탈탄소 전환은 엔진이나
장비 한 개를 바꾼다고 끝나지 않는다. 연료 조달, 벙커링, 안전운영,
승무원 교육, 정비체계, 데이터 검증까지 하나의 운영시스템으로 연결
되어야 비로소 완성된다. 이 지점에서 ‘실증’은 기술개발의 마지막 시
험이 아니라, 상용화를 위한 첫 번째 의사결정 과정이 된다.
1
서론 :
국제 규제 동향과 탈탄소 기술 실증의 무게
25
24
해상 환경은 육상과 근본적으로 다르다. 염분을 머금은 습한 공기, 선
체의 6자유도 운동, 주기관과 보조기기의 지속적인 진동, 적도와 고
위도 항로를 오가며 겪는 큰 온도 변화가 동시에 존재한다. 장기간 외
부 지원 없이 운항해야 하는 선박은 그 자체로 매우 가혹하고 고립된
설비다. 육상 플랜트나 실험실 Bench Test에서 높은 효율과 안정성을
확인한 기술이라도, 실선에서 똑같은 성능이 재현된다고 장담하기는
어렵다.
실증이 중요한 첫 번째 이유는 바로 이 환경적 불확실성을 줄이는 데
있다. 예를 들어 선박탄소포집시스템(OCCS)은 육상에서 높은 포집
성능을 보이더라도, 실선에서는 Rolling·Pitching, 배기가스 부하변
동, 냉각조건과 진동이 포집 효율과 장비 건전성에 영향을 줄 수 있다.
Energy Saving Device도 실제 속도·흘수·기상·오손상태에 따라 효과
가 크게 달라진다. 결국 실증은 좋은 조건에서의 최고 성능이 아니라,
변화하는 해상 환경에서도 성능과 안전성이 안정적으로 유지되는지
를 확인하는 과정이다.
기술개발기업은 ‘탄소를 얼마나 줄이는가’에 집중하기 쉽다. 반면 장
기간 장비를 운용해야 하는 선사의 평가 기준은 훨씬 복합적이다. 선
박에 탑재된 장비는 기존 설비와 함께 운항해야 하고, 그 과정의 안전·
정시성·정비·경제성을 선사가 고스란히 책임지기 때문이다.
신기술을 볼 때 필자는 크게 다섯 가지를 본다. 안전성(Safety)과 승
조원 운용성, 운항 신뢰성(Reliability)과 가동률(Uptime), 그리고
CAPEX·OPEX를 아우르는 생애주기 경제성(Life Cycle Cost)이다.
절대 타협할 수 없는 것은 안전성이다. 대체연료나 신기술의 화재·폭
발·유독가스 위험이 충분히 통제되고, 비정상 상태에서도 추진·전원·
안전 기능이 유지되어야 한다. 동시에 승조원이 시스템을 이해하고
다룰 수 있어야 한다. Interface와 Alarm이 직관적인지, 비상절차가 명
확한지, 고장 시 본선에서 1차 Troubleshooting과 안전한 격리가 가능
한지가 관건이다.
운항 신뢰성과 가동률도 못지않게 중요하다. 컨테이너 정기선
에서 신기술 결함으로 운항이 중단되면, 수리비보다 서비스 차
질의 영향이 훨씬 클 수 있다. 그래서 평균 성능뿐 아니라 고장
모드, 복구시간, 예비품과 해외 A/S까지 함께 살펴보고, 새로
운 장비 이상이 주 추진기관과 필수 기능으로 확산되지 않도록
Bypass·Redundancy·Fail-safe가 확보되어 있는지 확인되어야 한
다.
마지막은 생애주기 경제성이다. 초기 투자비(CAPEX)뿐 아니라 정
비비, 소모품, Spare Part 조달, 추가 전력·연료소모와 교육·검사비
용 등 운영비(OPEX)가 함께 제시되어야 한다. 여기에 연료 절감 효
과와 EU ETS·FuelEU Maritime 등 규제비용 절감분을 더해, 실제
적용 선박 기준의 ROI와 Payback을 검토해야 비로소 투자 판단이
선다고 할 수 있다.
두 번째 이유는 기존 시스템과의 통합(Integration)을 확인하는 데
있다. 기관실에는 추진·발전·연료·냉각·자동화 계통이 고밀도로 연
결되어 있다. 새 장비가 Power Management System에 주는 부하,
배관 압력손실과 냉각수 여유, 배기가스 배압, 제어·통신 Interface,
정비 접근성은 실제 선박에서 확인할 수밖에 없다. 개별 장비의 성
능이 아무리 우수해도 기존 시스템과 조화롭게 동작하지 않으면
상용 기술로 자리잡기 어렵다. 그런 의미에서 실증은 단순한 성능
테스트라기보다, 신기술이 선박이라는 운영 시스템 안에서 살아남
을 수 있는지를 확인하는 생존 검증에 가깝다.
초기 실증에서 문제가 발견되는 것 자체를 실패라고 보지는 않는
다. 원인이 데이터로 남고 개선 후 재실증으로 해결된다면, 그 이력
은 오히려 선대 적용의 중요한 자산이 된다. 실증의 목적은 기술을
홍보하는 데 있지 않으며 실제 적용을 가로막는 불확실성을 줄여,
투자와 운항 의사결정이 가능한 수준으로 만드는 것이 본질이라고
생각한다.
2
친환경 선박 기술에서 실증이
중요한 이유
3
선사가 새로운 기술을 적용할 때
중요하게 보는 요소
KORIES magazine Vol. 8
26
FOCUS ON
실증에서 가장 먼저 합의해야 할 것은 장비 사양이 아니라 ‘무엇을
성공으로 볼 것인가’다. KPI는 성능과 운영을 함께 정의해야 한다.
Energy Saving Device라면 목표 절감률뿐 아니라 비교 운항조건, 최
소 데이터 수, 센서 허용오차와 불확실성을 정해야 하고, 대체연료라
면 효율 외에 대체 연료 전환율, Trip/Alarm 조건, Pilot fuel 소모량, 정
비시간 같은 운영 KPI도 필요하다.
실제 상선 실증은 최적 조건의 최고 성능을 확인하는 시험과는 성격
이 다르다. 항해 중에는 부하와 운전조건이 계속 변하기 때문에, 목표
성능의 달성 여부와 함께 성능이 유지되는 운전범위, 부하변화에 따
른 안정성, 반복 운전의 편차, 장기간 운전 후 성능 유지 여부까지 함
께 봐야 한다.
필자의 경험상 선사는 한 번의 좋은 결과보다, 다양한 조건에서도 예
측 가능한 성능이 꾸준히 지속되는지를 더 중요하게 본다고 생각한
다.
친환경선박에는 대체연료, 전기·하이브리드, Energy Saving
Device, 풍력보조추진, Air Lubrication, OCCS, Digital/AI 등 성격이
다른 기술이 두루 포함된다. 이 모든 기술을 같은 잣대로 평가하면
정작 중요한 위험을 놓칠 수 있다. 공통 Monitoring & Verification
골격은 유지하되, 성능·안전·운영 KPI는 각 기술의 고장모드와 적
용환경에 맞춰야 한다.
평가 관점
핵심 질문
안전·승인
비정상 상태에서 Fail-safe가 되는가?
선급·기국 승인과 기존 안전계통의 정합성은 확보되는가?
성능·검증
실제 운항조건에서 KPI가 반복 재현되는가?
Baseline과 보정방법, 불확실성이 명확한가?
운영성
Crew 업무·Alarm·추가 점검이 과도하지 않은가?
정상 운항흐름에 자연스럽게 들어오는가?
통합·정비
전원·통신·배관·공간 및 AMS/IAS/PMS와 연계 가능한가?
예비품·A/S·정비주기가 상업운항 수준인가?
경제성
CAPEX뿐 아니라 off-hire, 연료·소모품, 정비, 인력, 규제비용을 포함한 Total Cost가 합리적인가?
4
친환경 기술의 실증에서 무엇을
확인해야 하는가
5
기술 별로 실증의 질문이
달라져야 한다.
27
26
예를 들어 OCCS는 포집률만으로 적용성을 판단할 수 없다. 추가 에너지소비, 저장공간, 복원성·중량 영향, CO₂ 하역·수용 인프라까지 함께 살
펴야 한다. 대체연료도 엔진 운전 자체보다 연료공급·벙커링·Crew competence·비상대응까지 포함한 End-to-End Operation을 검증해야 비
로소 상용성이 보인다.
실증이 이토록 중요한데도, 선사가 본선을 실증 선박으로 선뜻 내주
기는 쉽지 않다. 필자가 근무하는 연구소에서도 조율이 필요한 지점
은 대개 ‘연구를 위해 필요한 조건’과 ‘영업·운항이 지켜야 할 일정’ 사
이의 간극이다.
가장 직접적인 문제는 운항 손실 리스크(Downtime Cost)다. 장비 설
치로 Dry Dock이나 정박시간이 늘거나 시운전 Trouble이 출항 지연
으로 이어지면, 개발 단계의 사소한 오류도 선사에는 곧바로 서비스
차질로 번진다. 그래서 실증은 정기수리 일정과 연계하고, 정상 운항
을 최대한 방해하지 않는 시험계획과 원상복구 방안을 미리 갖춰야
한다.
책임 소재도 또 하나의 장벽이다. 실증 장비로 기존 설비에 2차 손상
이 생기거나 운항 지연이 발생했을 때, 누가 어느 범위까지 책임질
지 사전에 정리해 둬야 한다. 선박보험의 담보 여부도 사고 원인과
약관, 승인조건에 따라 달라질 수 있으므로 보험자·선급·기국과 미
리 협의하고, 실증계약에는 손해배상·원상복구·Spare·현장지원의
책임을 구체적으로 명시할 필요가 있다.
실증선도 한 척으로 조기에 못박기보다는 후보군을 두는 편이
현실적이라고 본다. 같은 선형이라도 항로, 선령, 기관상태, Hull
fouling, Cargo pattern, 데이터 품질과 Dry Dock 일정은 저마다 다
르다. 설치성뿐 아니라 운항여건과 Data readiness를 함께 보고 실
증선을 선정해야 한다.
6
선박 실증을 어렵게 만드는
현실적인 문제
기술 분류
실증 시 추가 확인 포인트
대체연료
연료 품질·Availability, 벙커링, 누출/가스검지, 연료전환, WtW 배출량, Crew 비상대응
Energy Saving Device
속도·흘수·기상·오손 보정, 추진효율, 구조·진동, 오염·손상에 따른 성능 유지
전기·하이브리드
배터리 열관리·화재안전, 부하 프로파일, 열화, 항만 충전/전력 인프라
Onboard Carbon Capture
포집률 외 에너지 penalty, 저장공간, CO₂ 하역·수용 인프라, 규제상 인정 방식
Digital / AI
센서 품질, Cybersecurity, 모델 신뢰성, 통신 단절 시 독립운용
현실적 제약
주요 문제
권장 대응
운항 스케줄
시험을 위한 속도·항로·시간 확보가 어렵다.
운항 개입 최소화, 장기 데이터 기반 자연조건 활용
Retrofit / off-hire
공사 지연이 곧 서비스·비용 손실로 연결된다.
정기수리와 연계, 사전 Interface 검증
기상·적재 변동
효과와 환경차이를 분리하기 어렵다.
Baseline·공통 운항영·불확실성 사전 합의
Crew 부담
추가 수기기록·점검이 길어지면 품질이 저하된다.
자동수집 우선, Crew 입력 최소화
A/S·책임
2차 손상·운항지연의 책임과 보험 담보 범위가
불명확할 수 있다.
선급·기국·보험자 사전 협의, 책임의 계약 명확화
데이터·IP
원시데이터·실패정보 공개범위가 충돌한다
Data ownership·NDA·등 착수 전 계약화
KORIES magazine Vol. 8
28
7
기술개발기업 조선소와
선사의 협력 방식
8
실증 경험이 Track Record로
연결되기 위한 조건
실증 지연은 기술 자체보다 참여 기관 간 목표 차이에서 비롯되는 경
우가 많다. 개발기업은 성능 입증, 조선소는 설계·공정 리스크, 선사는
안전운항과 서비스 차질 방지를 우선하고, 선급·기국은 규정과 안전
성을 본다. 착수 단계에서 공통 Success Criteria를 정해두지 않으면,
실증 후반에 가서 성공 기준부터 다시 논의하게 되는 경우를 종종 봤
다. 효율적인 방식은 ‘실증 프로젝트를 총괄 조정하는 사업관리 조직’
을 두고, Success Criteria, Interface list, Risk register, 보고/검증, 데이
터 규칙과 Change Control을 한 창구에서 관리하는 것이다. 일정 시
점 이후에는 공사범위를 Freeze하고, 이후 변경은 안전·성능·일정·비
용에 미치는 영향을 함께 판단해야 한다.
선사와 조선소도 완성품을 받은 뒤 평가만 하는 역할에 머물기보다,
한 척에 한 번 설치되었다는 사실만으로는 충분한 Track Record가 되
지 않는다. 실제 구매 의사결정에 쓰이려면 성능뿐 아니라 운항시간,
고장·정비이력, 적용조건, 데이터 검증방식, A/S 대응과 개선이력까지
함께 남아야 한다.
선사가 보고 싶은 것은 ‘고장 0건’이라는 문구 한 줄이 아니다. 어떤 고
장모드가 있었고 원인이 무엇이었으며, 설계·소프트웨어·운영절차를
어떻게 수정했고 이후 재발하지 않았는지가 핵심이다. ‘연료 4% 절감’
이라는 결과도 선박 크기, 속도·흘수, 항로, 기상, 기간, 데이터 수와 불
확실성이 함께 제시되어야 다른 선박에도 적용할 수 있는지 판단할
수 있다. 첫 실증 뒤 2~5척의 반복 적용 구간이 특히 중요하다고 생각
한다. 첫 선박은 개발인력이 특별관리하기 때문에 좋은 결과가 나오
기 쉽지만, 두 번째·세 번째 선박에서 설치시간이 줄고 다른 Crew
도 동일한 절차로 운용할 수 있을 때 비로소 상용화가 확인됐다고
본다.
실증의 마지막 회의는 사실 상용화의 시작점이다. 결과를 단순
히 성공/실패로 나누기보다, Safety, Performance, Reliability,
Economics, Scalability를 Gate별로 판단해 개선·조건부 적용·선
대 확대 여부를 결정해야 한다. 확대 단계에서는 표준 설치도면,
Interface, Commissioning, Spare, PMS Task, 교육자료와 KPI 산식
을 회사 표준으로 정리하고, 후속 선박에서는 선형·항로별 기대효
과 범위를 다시 검증해야 한다.
개발 초기부터 운항·설치 요구조건을 함께 제공할 필요가 있다. 공
간, 정비동선, 전원·통신, Port operation, Dry Dock 일정과 검사요
건이 Concept 단계에서부터 반영되면 후반부 재설계를 상당히 줄
일 수 있다. 협력은 외부기관 사이의 역할분담에서 끝나지 않는다.
선사 내부에서도 기술·운항·공무·안전·구매·IT/Data의 Owner와
승인경로를 정하고, 후보선의 설치성·Data readiness·Dry Dock 일
정을 미리 점검해야 한다. 기술개발기업이 선박을 시험 장소가 아
니라 운영 시스템으로 바라보고, 선사·조선소·선급이 초기부터 요
구조건과 위험을 함께 공유할 때 시행착오를 가장 크게 줄일 수 있
다고 본다.
성숙 단계
Track Record로 남아야 할 증거
1
기능 검증
정해진 조건에서 기능과 안전장치가 계획대로 작동
2
성능 검증
비교 가능한 Baseline과 데이터로 KPI 개선 입증
3
운항 검증
항로·계절·부하가 바뀌어도 성능·신뢰성·Crew 운용성 유지
4
반복 검증
다른 선박에서도 유사효과 재현, 설치·시운전 절차 표준화
5
상용 Track Record
고장·정비·A/S·보증·부품공급을 포함한 상업운항 이력과 독립 검증
FOCUS ON
28
29
KORIES magazine Vol. 8
9
향후 친환경선박 실증 확대를
위해 필요한 지원
10
결론 : 바다 위 탄소중립, 신뢰를 기반으로 한
실증에서 시작된다.
민간 기업의 의지만으로 실증의 높은 문턱을 다 넘기는 어렵다.
KORIES 사업이 기술개발부터 해상실증·인증·표준화까지 전주기 상
용화를 목표로 하는 만큼, 앞으로는 장비 제작 지원뿐 아니라 선사가
실제 배를 제공하고 운항하면서 부담하는 리스크와 상업적 gap까지
지원 범위를 넓혀야 한다고 생각한다.
가장 시급한 것은 실증에 따른 운항 손실과 추가 OPEX를 분담하는 제
도다. 장비비 지원에 비해 항차 변경, 추가 정박·연료·계측·인력, 원상
복구 등 선사가 떠안는 기회비용은 지원 범위에서 빠지기 쉽다. 검증
가능한 추가 비용을 실증 바우처나 Risk-sharing 방식으로 일부 보전
HMM 기술혁신연구소에서 다양한 친환경 기술을 검토하고, 메탄올
추진선의 도입과 실제 운항이 시작되는 과정을 가까이에서 지켜보며
본인 나름대로 얻은 교훈이 하나 있다. 바다는 준비되지 않은 기술에
관용을 베풀지 않는다는 것이다. 시험성적서에서 우수했던 기술도 해
상환경, 시스템 통합, 정비성과 운영성이 뒷받침되지 않으면 실선에서
예상치 못한 한계를 드러내는 모습을 여러 번 지켜봤다.
탈탄소라는 시대적 과제 앞에서, 우수한 원천기술을 보유하고도 해
상실증의 문턱에서 상용화로 이어지지 못하는 ‘죽음의 계곡(Valley of
Death)’은 여전히 존재한다. 이 간극을 메우려면 선사, 조선소, 기술개
발기업이 각자의 제약을 투명하게 공유하고 실제 운항데이터를 근거
로 문제를 함께 풀어가야 한다. 실증 중 발견된 문제도 개선과 재검증
의 이력으로 남을 때, 다음 선박을 위한 자산이 된다.
해운의 경쟁 기준은 이제 엔진 출력과 연료소모를 넘어 탄소배출
과 연료의 전주기 온실가스까지 확대되고 있다. EU ETS와 FuelEU
Maritime은 이미 운항·연료 전략에 직접적인 비용 신호를 주고 있
다. IMO Net-Zero Framework는 2026년 9월 현재 정식 채택을
위한 협의가 계속되고 있지만, 글로벌 연료기준과 온실가스 가격
메커니즘을 포함한 중기조치 논의의 방향만큼은 분명하다. 대한민
국이 친환경선박 시장의 경쟁력을 높이려면, 육상 연구실을 넘어
실제 상선에서 기술을 검증하고 반복 적용할 수 있는 ‘실증의 생태
계’를 튼튼하게 구축해야 한다. 현장에서 친환경 전환을 위해 고군
분투하는 해운·조선·기자재업계의 동료들과 이 과제를 함께 풀어
가고 싶다. 선사는 실증의 장을 열고, 기술기업과 조선소는 상선의
안전과 운항 현실을 설계에 반영하며, 정부와 실증사업단은 리스
크와 비용을 합리적으로 분담해야 한다. 이러한 신뢰가 쌓일 때, 충
분히 실증된 국산 친환경 기술이 우리 선박에 탑재되어 대양에서
경쟁력을 입증하는 사례도 늘어날 것이라 기대한다.
해준다면, 선사가 본선을 내주는 부담이 한결 가벼워질 것이다.
규제 샌드박스와 실증 전용 보험도 검토해볼 만하다. 다만 국내 특
례만으로 국제협약, 기국·선급 또는 Port State Control 요구를 일
괄 유예할 수는 없다. 그래서 실증 초기부터 기국·선급·보험자와
시험조건과 안전조치를 합의하고, 필요한 한시적 승인과 문서를
확보하도록 지원하는 편이 현실적이라고 본다. 정부와 민간 보험
사가 공동으로 실증 리스크를 분담하는 전용 Pool도 선사의 불확
실성을 낮추는 방안이 될 수 있다.
지원 영역
필요한 지원 방식
운항손실·OPEX 분담
장비비뿐 아니라 추가 정박·연료·인력·계측·원상복구 등 검증된 실증 추가비용을 바우처·Risk-sharing 방식으로 지원
표준 Monitoring & Verification
기술별 최소 데이터, Baseline, 정상화, 불확실성, 결과보고의 공통 골격 마련
실증 전용 보험
정부·민간 보험사 공동 Pool 등으로 신기술 실증 중 발생 가능한 손해와 원상복구 리스크를 분담
규제·승인 지원
선급·기국·보험자와 초기부터 시험조건을 협의하고, 국내 규제 샌드박스가 가능한 범위에서는 승인 절차를 신속화
인프라 연계
연료공급·벙커링·충전·CO₂ 하역 등 육상 인프라와 묶어 End-to-End 실증
실패 데이터
원인–개선–재검증 이력을 비공개 공동자산으로 축적
들어가는 말
글로벌 탈탄소 파고 속, ‘미국 연안 시장’에 주목해야 하는 이유
국제해사기구(IMO)의 ‘2050 온실가스 넷제로(Net-Zero)’ 목표 수
립과 함께 현존선 에너지효율지수(EEXI), 탄소집약도지수(CII) 등급
제가 본격적으로 적용되면서, 전 세계 해운·조선업계는 전례 없는
대전환기를 맞이하고 있다. 이제 글로벌 해운 시장에서 친환경 장
치 장착이나 친환경 개조(Retrofit)가 뒷받침되지 않은 노후 선박은
운항 속도를 인위적으로 줄이거나 시장에서 강제로 퇴출당하는 구
조가 자리 잡고 있다. 더불어 글로벌 화주와 원자재 트레이더들은
자사의 스코프 3(Scope 3) 배출량을 감축하기 위해 고효율·저탄소
선박만을 선별하여 장기 용선 계약을 체결하고 있으며, 금융권 또
한 포세이돈 원칙(Poseidon Principles)을 내세워 친환경 지표와 연
계해 선박 금융 대출과 보증 심사를 엄격히 진행하고 있다.
이러한 글로벌 탈탄소 기조 속에서 우리가 특히 전략적으로 주목해
야 할 시장이 바로 미국이다. 한국과 중국의 대형 조선소가 주도하
는 글로벌 외항 대형 상선 시장과 달리, 미국 시장은 자국 연안 해
운을 보호하는 존스액트(Jones Act) 체제 아래 특화되어 있다. 내
륙 수로를 오가는 수천 척의 푸셔 보트(Pusher Boat)와 바지선, 주
요 항만을 누비는 예인선(Tug), 도서 지역을 연결하는 여객 페리
(Ferry), 해상풍력 지원선(CTV/SOV), 그리고 연안 LNG 벙커링 바
지선 등 이른바 ‘워크보트(Workboat)’가 시장의 절대적인 주류를
형성한다.
이들 선박은 엄격한 연방 배출 규제와 주(State) 단위의 항만 배출
억제 정책, 그리고 막대한 연방 인프라 보조금 집행과 맞물려 세계
에서 가장 빠르고 역동적으로 친환경 장비 수요를 창출하는 중이
다. 본 기고에서는 미국 해양 친환경 기자재 시장의 기술적 분류와
핵심 강제 법률을 분석하고, 국내 기자재 기업이 넘어야 할 기술 인
증 및 법적 장벽, 그리고 향후 10년간 품목별 수요 전망과 구체적인
시장 안착 전략을 심층적으로 공유하고자 한다.
미국 조선해운업 친환경 기자재
시장동향 및 미래 수요 전망
존스액트(Jones Act) 연안선 규제 분석과
우리 조선해양기자재의 10개년 진출 로드맵
한국조선해양기자재공업협동조합(KOMEA) 김성준 상무이사
30
FOCUS ON
조선해운업에서 친환경 기자재(Eco-friendly Marine Equipment)란 IMO의 환경 규제와 글로벌 탈탄소 기조에 대응하여, 선박의 건조, 운
항, 유지보수, 폐선에 이르는 전 생애주기 동안 발생하는 온실가스(GHG), 황산화물(SOx), 질소산화물(NOx), 미세먼지 등 대기오염물질과
해양생태계 오염원을 최소화하거나 에너지 소비 효율을 극대화하는 데 사용되는 모든 장비, 시스템, 부품을 의미한다.
친환경 기자재는 적용 기술과 탑재 목적에 따라 크게 5개 계통으로 구분된다.
미국 시장에는 전 세계에 일괄 적용되는 형태의 단일 환경 법률은 존재하지 않는다. 대신 연방 차원의 배출 규제(EPA/USCG), 주(State) 단위의
초강력 국지 배출 규제, 그리고 연방 금융·보조금과 연계된 3중 간접 의무 조항을 통해 친환경 설비의 선내 탑재를 법적·실무적으로 강제한다.
1) 연방 차원의 배출가스 및 환경 규제(강제 규정)
① EPA Tier 4 해양 디젤 엔진 기준(Clean Air Act)
미국 환경보호청(EPA)은 미국 영해 내를 운항하는 상용 선박(예인선, OSV, 여객선, 연안 화물선 등) 중 600kW(약 800hp) 이상
의 중대형 엔진에 대해 Tier 4 기준을 강제하고 있다. 이 기준은 이전 단계 대비 질소산화물(NOx)을 80% 이상, 입자상물질(PM)을
90% 이상 삭감해야 충족되므로, 신조선 건조 시 선택적 촉매 환원장치(SCR)나 디젤 미립자 필터(DPF)와 같은 배출가스 정화 기자
재 장착이 사실상 필수이다.
② 북미 배출규제해역(North American ECA)
미국 해안선 200해리 이내를 운항하는 모든 선박은 황 함유량 0.1% 이하의 초저유황 연료유(ULSFO/MGO)를 사용해야 하며, 이를 대
체하기 위해 탈황장치(EGCS/스크러버)를 설치하거나 LNG 등 청정 가스 추진 시스템을 갖추어야 한다.
구분
주요 기술 및 기자재
역할 및 특징
친환경 연료
공급 및
추진 체계
· 이중연료(Dual Fuel) 엔진
· 연료공급시스템(FGSS, LFSS),
· 극저온 연료탱크(Type C) 및 연료 밸브 유닛(FBU)
· 수소 연료전지, 하이브리드 배터리 팩
LNG, 메탄올, 암모니아, 수소 등 저·무탄소 연료를
안전하게 저장·공급·연소시켜 유해 배출가스를
근본적으로 저감
배출가스
저감 및
탄소 포집
· 스크러버(EGCS, 탈황장치)
· 질소산화물 저감장치(SCR, EGR)
· 선박용 탄소 포집·저장(OCCS) 시스템
기존 화석연료 연소 시 발생하는 SOx, NOx를
포집·중화하거나, 배기가스 중 이산화탄소를 직접
포집해 액화 저장
에너지 효율
개선 장치
(ESD)
· 공기윤활시스템(Air Lubrication System)
· 프로펠러 보조장치(Rudder Bulb, Duct, Boss Cap Fins)
· 풍력 보조 추진 장치(Rotor Sail, Wing Sail)
· 축발전기모터(Shaft Generator Motor)
선체 저항을 줄이거나 자연풍, 폐열, 주엔진 회전력을
회수하여 엔진 부하 및 연료 소모량을 3~10% 이상
절감
전동화 및
육상 연계
시스템
· 육상전원수전설비(AMP / Cold Ironing)
· 전력변환장치(PCS) 및 배전반
정박 중 발전기 엔진을 끄고 육상 전력을 수전하여
항만 내 무배출(Zero-emission) 달성
해양환경
보호 기자재
· 선박평형수 처리장치(BWTS)
· 생분해성 윤활유 대응 씰링/베어링
· 친환경 방오 도료(Antifouling Coating)
외래 해양 생물체 유입 차단 및 해양 화학 오염 방지
표1 . 친환경 기자재 핵심 분류 및 주요 기술
1 친환경 기자재의 정의와 5대 핵심 분류 체계
2 미국 조선해운업계의 친환경 기자재 사용 의무 규정
31
KORIES magazine Vol. 8
30
③ 미 해안경비대(USCG) 선박평형수 규정(33 CFR Part 151)
미국 영해에서 평형수를 배출하려는 선박은 국제해사기구(IMO) 승인만으로는 충분하지 않으며, 원칙적으로 미 해안경비대(USCG)의
형식승인(USCG Type Approval)을 취득한 선박평형수 처리장치(BWTS)를 장착 및 가동해야 한다. USCG 형식승인을 받지 못한 IMO
승인 BWTS는 대체관리시스템(AMS)으로 한시 인정되는 경우가 있으나 그 기간이 제한적이므로, 장치별 인정 현황과 만료 시점을 사
전에 확인해야 한다.
2) 주(State) 단위의 강력한 지역 규제(대표 : 캘리포니아 CARB)
미국 서안 항만에 기항하는 선박에는 연방 기준을 훨씬 뛰어넘는 엄격한 주 정부 규제가 적용된다. 캘리포니아 대기자원위원회(CARB)
가 시행 중인 접안 중 배출 규제(At-Berth Regulation)는 LA, 롱비치, 오클랜드 등 주요 항만에 접안하는 컨테이너선, 크루즈선, 냉동화
물선은 물론, 로로선(Ro-Ro)과 유조선(Tanker)까지 접안 중 보조엔진 가동을 금지하거나 배출을 80~90% 감축하도록 강제하고 있다.
이에 따라 해당 항만을 기항하는 선박은 선내에 육상전원수전설비(AMP/Cold Ironing)를 완벽히 완비하거나 승인된 배출가스 포집 장
비(CAECS) 연계 설비를 탑재해야만 한다.
3) 정부 자금 지원 및 보조금에 연계된 간접 의무
존스액트 연안선박 시장에서는 자발적인 전환보다 연방 금융 및 보조금 수혜 요건이 친환경 설비 탑재를 결정짓는 핵심 동인으로 작용한다.
① MARAD Title 연방 선박 금융 보증
미국 해사청(MARAD)이 운영하는 연방 선박금융 프로그램(Federal Ship Financing Program, 통칭 Title , 현행 규정상 명칭 Vessel
and Shipyard Financing Program)은 미국 내 조선소에서 건조되는 미국 국적 선박의 건조·개조와 조선소 설비 현대화에 필요한 자금
에 대해 연방정부가 채무보증을 제공하는 제도이다. MARAD는 과거 LNG 등 대체 연료 추진선이나 해상풍력 설치· 지원선(WTIV,SOV)
을 심사 우대 대상으로 검토· 발표한 바 있어, 메탄올· LNG· 수소· 암모니아 추진선과 하이브리드/배터리 추진선 사업에 이 제도의 활
용 후보로 꼽힌다. 다만 우대 기준은 정책 기조에 따라 달라질 수 있으며, MARAD는 2026년 8월 28일 Title 규정(46 CFR Part 298)
을 전면 개정한 잠정 최종규칙을 발효시켰으므로 개발 프로그램의 금융 요건은 개정 규정 기준으로 확인해야 한다.
② 인플레이션 감축법(IRA) 및 클린 포트 프로그램
미국 환경보호청(EPA)의 클린 포트 프로그램(Clean Ports Program)은 인플레이션 감축법(IRA)에 따라 조성된 약 30억 달러 규모의 사
업으로, 2024년 11월 55개 프로젝트가 선정되었고 현재 대부분 이행 단계에 있다. 항만 하역 장비와 페리 등 항만 관련 선박의 무배출
(Zero-Emission)전환 사업에 보조금이 지급되고 있어, 해당 프로젝트에서는 친환경 사양 채택 유인이 크다. 신규 공모보다는 이미 선
정된 프로젝트의 장비 조달 단계가 국내 기자재 기업의 접점이 될 것이다.
한국산 친환경 기자재(배터리 시스템, FGSS, 전장 제어품, AMP 등)가 미국 연안 프로젝트에 진입하기 위해서는 기술적 승인 절차와 존스
액트 미국 내 건조요건 그리고 연방 조달 규제라는 복합적인 관문을 면밀히 분석해야 한다.
1) 기술 인증 체계 : ABS 및 USCG 승인 절차
미국 국적(Flag State) 선박은 IMO 규정만으로는 실선 탑재가 불가능하며, 미 연방규정집(46 CFR)을 기반으로 한 대체준수프로그램
(ACP : Alternate Compliance Program)을 통해 인허가가 진행된다.
32
FOCUS ON
3 미국 시장 진출을 위한 기술 인증 체계와 법적 고려사항
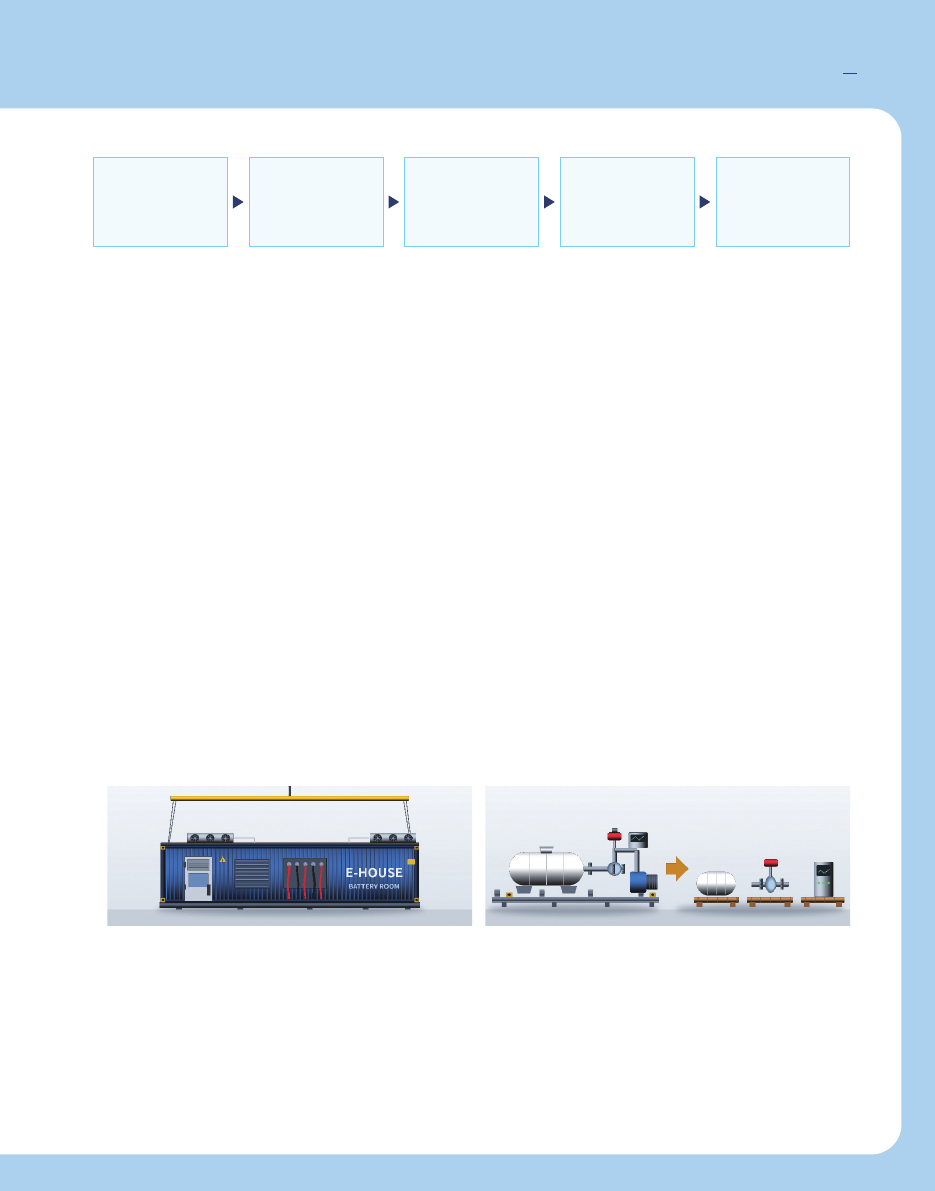
① ABS 형식승인
설계 도면, 열폭주 시뮬레이션, 위험도 분석(HAZID/HAZOP), FMEA(고장형태영향분석)를 검토받는 PDA(Product Design
Assessment)와 해외 제조 공장의 품질 및 생산 설비를 실사하는 MA(Manufacturing Assessment)를 모두 획득해야 한다. 배터리는
ABS Marine Battery Guide(UL 1973/9540A 연계 테스트 포함), FGSS는 IGF Code 및 ABS LNG Fuel Ready/Powered Rules를 충족해
야 한다.
② USCG ACP Supplement 충족
미국 선적 선박은 46 CFR 보충 요건을 추가로 만족해야 한다. 배터리 에너지 저장장치(ESS)는 미 해안경비대 지침(CG-ENG Policy
Letter)에 따라 배터리 룸 소화 설비, 방화 댐퍼, 셀 간 열전이 방지 구조 승인이 필수적이며, FGSS는 46 CFR Part 56(배관) 및 Part 111(전
장 방폭) 기준에 부합해야 한다. 방폭 구역 장비는 UL/FM 등 미국 공인시험소(NRTL) 인증이나 IECEx 기반의 동등성 승인이 요구된다.
2) 존스액트 ‘U.S.-Built’ 규정과의 경계선(납품 형태의 중요성)
존스액트(46 CFR § 67.97)는 선체(Hull)와 상부구조물(Superstructure)의 모든 주요 구성품이 반드시 미국 내에서 제작·조립될 것을 요
구한다. 반면 추진 엔진, 펌프, 배터리 랙, 전장 제어반 등 기계·전기 장비는 외국산 완제품 조달이 법적으로 허용된다.
여기서 해외 공급사가 가장 주의해야 할 점은 모듈의 형태이다. 배터리 시스템이나 전장품을 대형 컨테이너형 모듈(Containerized
E-house) 형태로 통째로 조립·수입할 경우, 미 해안경비대 국가선박서류센터(NVDC)에서 이를 선체 구조물의 해외 제작으로 간주하
여 존스액트 적격을 박탈할 위험이 크다. 따라서 선체 구조물 시비를 원천 차단하기 위해 스키드(Skid)형 장비 또는 분할된 루즈 컴포
넌트(Loose component) 방식으로 공급한 후 미국 현지 조선소에서 선내에 탑재·용접하도록 유도하거나, 사전 NVDC 질의(Ruling
Request)를 거쳐야 안전하다.
3) Buy American Act(BAA) 및 현지 사후지원(A/S) 체계
① BAA / BABA(Build America, Buy America) 대응
순수 민간 자금 선박은 외국산 기자재 장착이 자유로우나, 연방 직접 조달에는 Buy American Act(BAA)가, 연방 재정 지원 인프라
사업에는 BABA가 적용될 수 있다. 두 제도의 기준은 서로 다르다. BAA는 제조품의 미국산 부품 비용 비율을 2024~2028년 인도
분 65%, 2029년 인도분부터 75%로 요구하고, BABA는 제조품에 대해 미국산 부품 비율 55%를 요구한다. 철강 등은 별도 기준이
기자재
설계 및 제작
ABS 형식승인 :
PDA(설계평가)
및 MA (제조평가)
USCG ACP
Supplement 보충
규정 기술 검토
(CG-ENG)
조선소 입고
및 선내 탑재
관할 항만
USCG OCMI
검사관 실선 검사 및
COI(검사인증서) 발급
그림1. 컨테이너형 E-house 배터리룸 모듈
(통째 수입 시 존스액트 리스크)
그림2. 스키드(Skid)형 및 루즈 컴포넌트
(분할 납품 권장)
33
KORIES magazine Vol. 8
32
적용된다. 따라서 MARAD 금융이나 클린 포트 기금 등 공공 자금이 투입되는 관공선·보조금 프로젝트는 자금원과 발주처별로 어떤
법이 어떤 기준으로 적용되는지, 면제(waiver) 여부는 어떠한지를 사전에 확인해야 한다. 핵심 컴포넌트(배터리 셀, 특수 밸브 등)는
한국에서 공급하더라도 최종 패키징과 배선 작업은 미국 현지 파트너사에서 수행하는 현지 패키징(Local Packaging) 전략이 요구
된다.
② 현지 A/S 네트워크
미국 선주사(Crowley, Kirby 등)와 조선소는 텍사스, 루이지애나 등 미국 멕시코만 연안(U.S. Gulf Coast) 현지에 서비스 스테이션과 상
주 엔지니어가 있는지를 공급사 선정의 최우선 잣대로 평가한다. 본사 출장이나 원격에만 의존하는 방식으로는 미국 시장에 안착하기
어렵다.
미국 친환경 선박 시장은 철저히 연안 워크보트에 집중되어 있으므로 상선용 기자재와는 차별화된 맞춤형 접근이 필요하다.
4 친환경 기자재 품목별 시장 수요 및 세부 기술 분석
기자재 품목
수요 강도
주요 타깃 선종
핵심 수요 동인 및 시장 특성
EPA Tier 4 대응 후처리
설비(SCR, DPF)
매우 높음
(기본 스펙)
항만 예인선, 연안 푸셔
보트, OSV, 관공선
600 kW(800 hp) 이상 디젤 엔진 탑재 선박의
신조 및 대형 엔진 개조 시 법적 의무 사항. 공간
제약이 심한 소형 선박용 콤팩트 SCR/DPF
패키지 수요 집중
선박용 배터리 ESS 및
하이브리드 파워 트레인
높음
(급성장)
단거리 여객 페리,
하이브리드 항만 예인선,
해상풍력 CTV/SOV
워 싱 턴 주 , 뉴 욕 주 , 샌 프 란 시 스 코 중 심 의
관 공 / 공 공 페 리 전 동 화 프 로 젝 트 ( I R A /
연방교통청(FTA) 보조금 연계), 피크 저감(Peak
Shaving) 및 배출 저감을 위한 컨테이너형/랙형
ESS 수요 급증
소형LNG 벙커링 및
연료공급(FGSS) 장치
높음
(견조)
ATB(연결식 바지선),
연안 컨테이너선, 소형
LNG 벙커링 바지
걸프만(US Gulf Coast) 및 동서안 항만의 대형
컨테이너선/크루즈선 대상 LNG 벙커링 수요
증가. Type C 극저온 탱크, FBU, 저압 BOG
압축기 및 재액화 시스템 수요 집중
육상전원수전설비(AMP /
Cold Ironing)
높음
연안 로로선, 탱커, 연안
피더선, 터그/바지선
캘리포니아 CARB At-Berth 규제 확대 적용
및 주요 항만(LA/LB, 시애틀, 뉴욕/뉴저지)의
친환경 항만 정책. 선내 AMP 수전반, 케이블 릴,
동기화 스위치기어 수요 강세
표2 . 친환경 기자재 품목별 수요 매트릭스
34
FOCUS ON
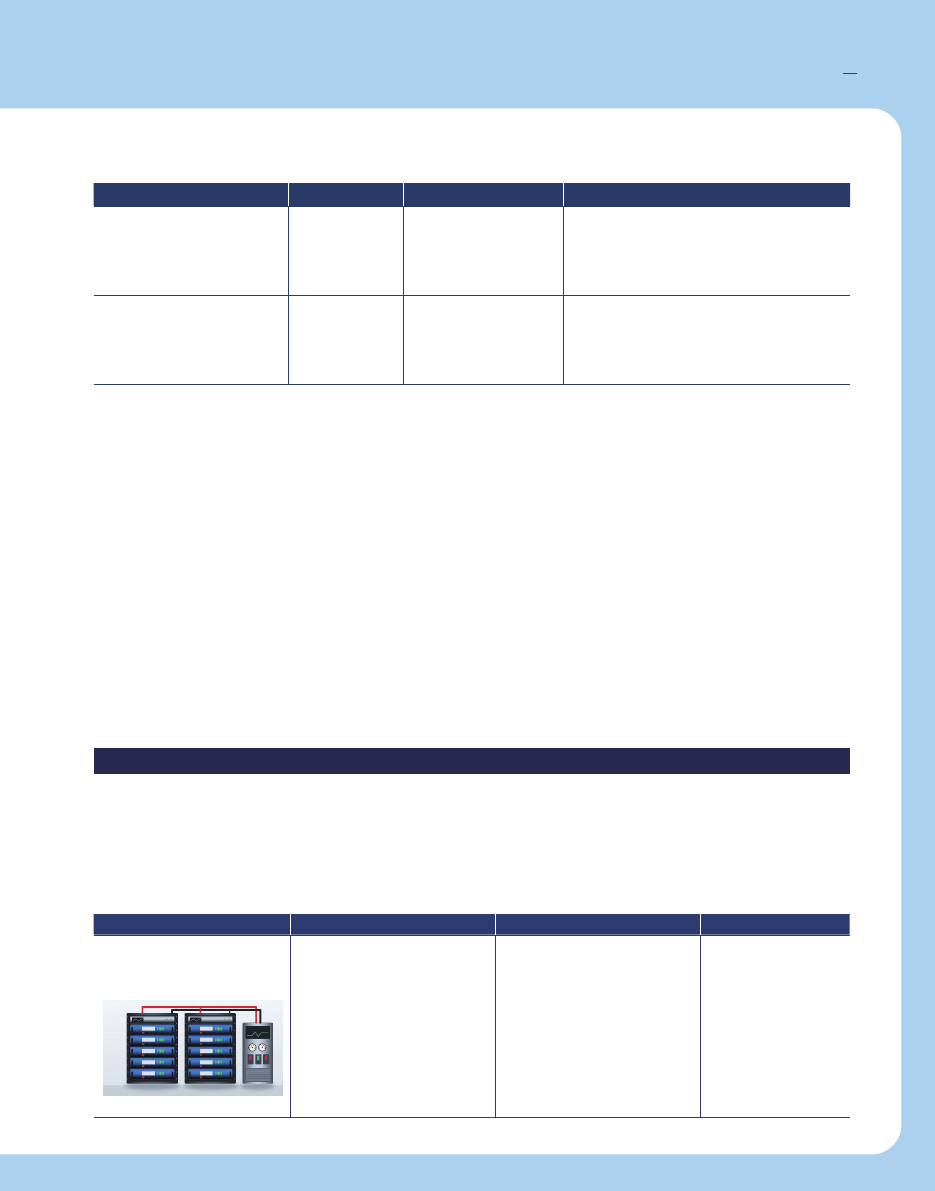
※ 세부 품목별 기술 요구 사양
1 EPA Tier 4 대응 SCR 시스템 : 미시시피강 등 내륙 수로 예인선은 선체 크기에 비해 고출력 엔진을 사용하므로 기관실이 매우 협소하
다. 따라서 배압(Back Pressure)을 최소화한 촉매 설계, 진동 내구성이 강화된 세라믹 담체, 요소수(DEF) 도징 펌프 일체형 초소형 모듈
화 기술이 핵심 경쟁력이다.
2 선박용 배터리 ESS : 워싱턴주 페리(WSF) 등 대형 공공 프로젝트는 철저한 안전성을 요구한다. 셀 간 열전이를 원천 차단하는 열폭주
(Thermal Runaway) 방지 설계와 수냉식 칠러, BMS, 소화 설비가 사전 완비된 스탠드얼론 랙(Rack) 형태가 선호된다.
3 소형 LNG 연료 공급 시스템(FGSS) : 오픈형 H-Beam 스키드 형태로 제작되어야 선체 구조물 오인을 피할 수 있으며, 극저온 Type C 탱
크, ASME 규격 플랜지, Class I, Div 1/Zone 1 본질안전 방폭 등급을 갖춘 긴급차단밸브(ESDV)가 요구된다.
4 육상전원수전설비(AMP) : 480V 저압부터 6.6kV/11kV 고압에 대응하는 선내 수전반과 함께 조수간만의 차에 대응하는 자동 장력 조
절 케이블 릴(Cable Reel), 60Hz 동기화 인터페이스 커플러 기술이 필수적이다.
미국 중소형 조선소와 시스템 패키저(System Packager)들은 현장에서 복잡한 배관·배선 작업 없이 즉시 볼트 체결과 결선이 가능한 고신
뢰성 단품(Standalone Components)을 적극적으로 조달하고 있다.
1) 미국 조선해운업 핵심 친환경 기자재 단품
5 핵심 단품 스펙 및 향후 10년(2026~2035) 수요 로드맵
기자재 품목
수요 강도
주요 타깃 선종
핵심 수요 동인 및 시장 특성
수소 연료전지 및 메탄올
연료공급 시스템
초기 형성
(파일럿 중심)
정부 실증 관공선,
연구선, 일부 파일럿
페리/예인선
DOE(미국 에너지부) 및 MARAD 주도의 국책
R&D 프로젝트 중심. 아직 상업용 표준화 전
단계이나, 메탄올 벙커링 및 연료 밸브 트레인
공급망 선점 경쟁 진행 중
에너지 효율 개선 장치(ESD)
선별적 수요
Jones Act 대형 연안
유조선, 컨테이너선,
벌크선
신조선 발주량이 적은 미국 시장 특성상 대규모
신조 탑재보다는 정기 입거(Drydock) 시
연료비 절감을 위한 프로펠러 보스 캡 핀(PBCF)
등 국소 개조 위주로 제한적 형성
표2 . 친환경 기자재 품목별 수요 매트릭스
표3 . 미국 조선해운업 핵심 친환경 기자재 단품 리스트
계통 구분
핵심 단품 품목
기술 사양 및 요구 특성
주요 수요 선종
배터리 및 전동화
· 해상용 LFP/NMC 배터리
모듈/랙
· 선박용 DC/DC 컨버터 및 인버터
· 영구자석 전기모터(PMM)
· 비상 차단장치 (BDU) 및
배터리 관리 시스템(BMS)
· ABS Marine Battery Guide
인증 필수
· USCG 46 CFR Part 111 충족
열폭주(Thermal Runaway) 방지
설계
· 진동 및 염해 방지 패키징
하이브리드·전기 페리,
전기 항만
예인선(eWolf급)
해상풍력 CTV
35
KORIES magazine Vol. 8
34
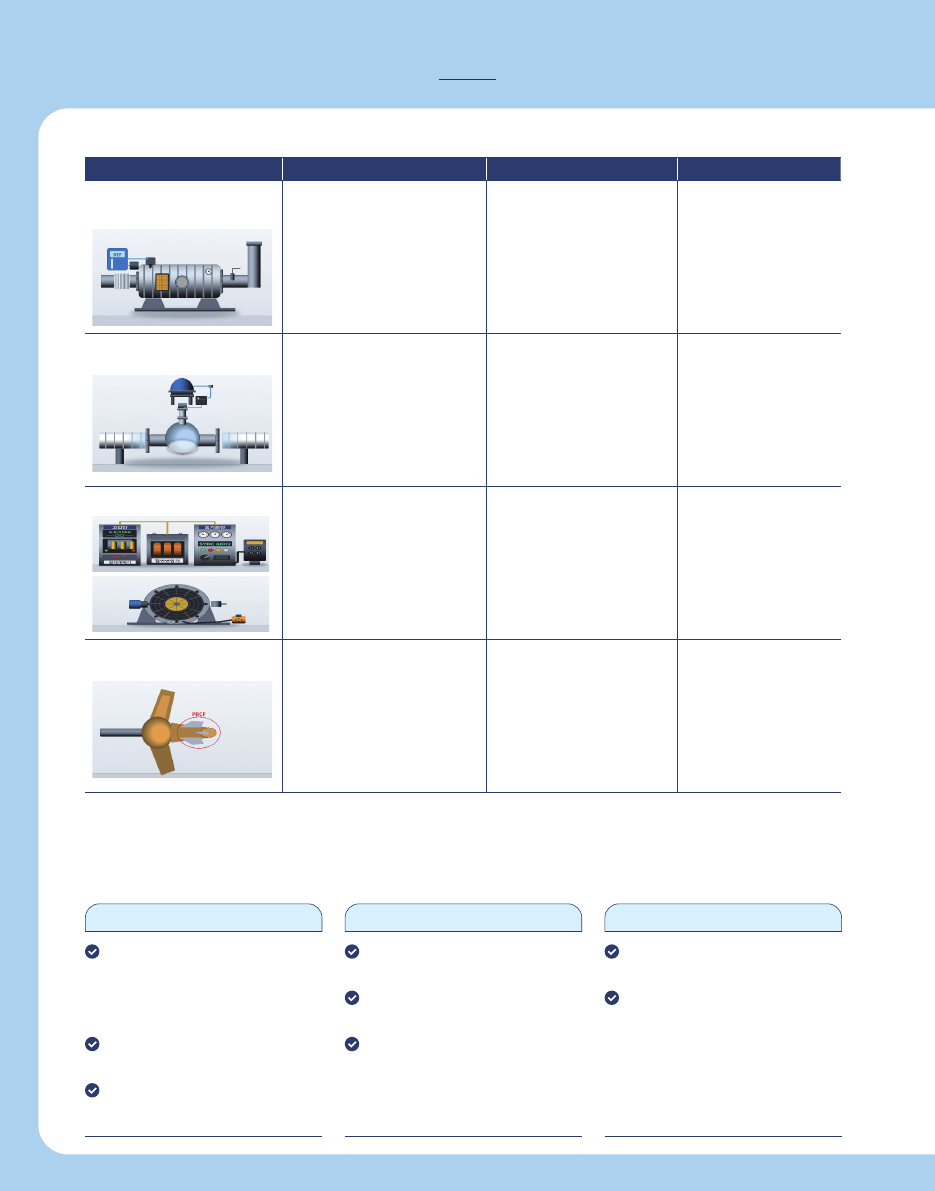
계통 구분
핵심 단품 품목
기술 사양 및 요구 특성
주요 수요 선종
EPA Tier 4 후 처리 설비
(SCR, DPF)
· 콤팩트SCR 리액터
· 요소수(DEF) 도징 유닛
· 디젤 미립자 필터(DPF) 코어
· 배기가스 차압 및 NOx 센서
· 600 kW 이상 엔진 대상
EPA Tier 4 인증
· 좁은 기관실 맞춤형 모듈화
· 고진동 대응 세라믹 촉매 담체
내륙 수로 푸셔 보트,
작업선, 관공선, 연안
예인선
극저온LNG / 대체연료 유닛
· 극저온 밸브
(글로브/볼/긴급차단밸브)
· LNG 극저온 잠수형 펌프
(Submerged Pump)
· 이중관(Double-wall)
가스 밸브 유닛(GVU)
· 가스 누출 감지 센서 및
화염 탐지기
· IGF Code 및ABS 가스연료
지침 충족
· Class I, Div 1/Zone 1
본질안전 방폭
(UL/FM/IECEx)
· ANSI/ASME 플랜지 규격
소형 LNG 벙커링 바지선,
LNG 이중연료 ATB, 연안
피더선
육상전원(AMP/Shore Power)
· 선내 고압/저압 수전반
(AMP Switchgear)
· 자동 장력 조절 케이블릴
(Cable Reel)
· 해상-육상 동기화 인터페이스
커플러
· 절연 변압기
(Isolation Transformer)
· CARB(캘리포니아)
접안 규제 승인 규격
· IEC/IEEE 80005-1
국제 표준 부합
· 480V 저압 및 6.6kV/11kV
고압 대응
연안 로로선,
정기 컨테이너선,
페리 터미널 접안 선박
에너지 효율 개선(ESD 단품)
· 프로펠러 보스 캡 핀(PBCF)
· 선체 부착형 스테이터/
덕트(Pre-swirl Duct)
· 축발전기(Shaft Generator)
모터 단품
· 저주파 수중 소음 저감 코팅/
프로펠러
· ABS 선급 계산서 제출 가능
형상
· 기존 드라이독 입거 시 7일
내 개조 장착 가능한 볼트
체결/국소 용접 설계
존스액트 대형 연안
유조선(Tanker), 연안
바지선
2) 향후 10년간(2026~2035) 3단계 시장 전망 로드맵
미국 해양 탈탄소화 및 전동화 장비 시장은 선대 노후화에 따른 교체 주기 도래, 연방 인프라 기금 집행, 그리고 단계적 환경 규제 강화
에 힘입어 향후 10년간 지속적으로 성장할 것으로 전망된다.
2026~2028년 : 인프라 개편기
EPA Tier 4 규제는 이미 시행 중이므
로, 신조 의무 탑재보다 노후 엔진 교체
(Repower) 및 개조에 따른 후처리 설비
수요 지속
CARB At-Berth 전면 적용으로 AMP 수
전 단품 수요 정점 도달
주정부(워싱턴, 캘리포니아) 페리 하이
브리드 개조 보조금 집중 집행
2029~2032년 : 전동화 본격 양산기
해상풍력 상업 가동에 따른 CTV/SOV
하이브리드 파워트레인 수요 급증
선박용 고밀도 LFP 배터리 및 DC Grid
배전 단품 상업적 대량 공급
미국 멕시코만 연안(U.S. Gulf Coast) 기
항지 중심 LNG 벙커링 바지선 설비 교
체 수요 발생
2033~2035년 : 차세대 연료 시스템 전환기
소형 메탄올/수소 밸브 트레인 및 연료
전지 모듈 단품 상용화
10년 전 도입된 초기 선박용 ESS 교체
주기 도래(배터리 모듈 리퍼비시 수요)
36
FOCUS ON
① 배터리 ESS 및 전동화 부품(고성장 전망)
미국 내 공공 및 민간 페리가 하이브리드·순수 전기 전환이 확대될 것으로 예상된다. 이에 따라 완성품뿐만 아니라 현지 전장업체가 랙
에 통합할 수 있는 배터리 모듈 단품, 선박용 인버터 스택 조달 수요가 급증할 것이다.
② 극저온 밸브 및 펌프 단품(꾸준한 성장 전망)
미국 멕시코만 연안(U.S. Gulf Coast)이 세계 최대 수준의 LNG 수출 기지로 부상한 가운데, LNG 벙커링 시장은 싱가포르·로테르담 등
기존 허브에 비해 아직 초기단계이나 수요가 점차 늘어남에 따라 ASME/ABS 인증을 획득한 극저온 긴급차단밸브, 압력조절밸브, 딥웰
펌프의 미국 조선소 직접 납품이 지속 확대될 전망이다.
미국 조선해운 친환경 시장은 높은 제도적·기술적 진입 장벽을 지니고 있지만, 일단 진입에 성공하면 장기적이고 안정적인 고수익을 보장
받을 수 있는 기회의 시장이다. 우리 기업들이 시행착오를 줄이고 성공적으로 안착하기 위해서는 다음 세 가지 실행 전략을 반드시 수립
해야 할 것이다.
1 대형 모듈보다 고부가가치 핵심 단품 또는 오픈형 스키드에 집중
컨테이너형 완성품(E-house) 형태의 무리한 수출은 존스액트 선체 건조 규정 위반 시비를 낳거나 미국산 부품 비율(Domestic
Contents) 충족을 어렵게 만든다(BAA 65%, 2029년부터 75%/BABA 제조품 55%), 대신 조선소 현장 공수를 줄여주는 오픈형
H-Beam 스키드나, 배터리 모듈, 극저온 밸브, 고효율 PMM 모터 등 법적으로 기계 부품(Equipment) 자격을 갖춘 핵심 단품으로 진입
하는 것이 훨씬 안전하고 유리하다.
2 미국 표준 규격(US Customary/ASME/UL) 사전 전환
단품이라 하더라도 배관 연결부(ANSI/ASME 플랜지), 전기 부품(UL/FM 방폭 인증), 결합 볼트(인치 스레드 규격)가 미국 조선소 작업
표준에 맞추어져 있지 않으면 벤더 리스트(Maker’s List) 등록 자체가 불가하다. 제품 설계 단계부터 인치(야드·파운드법)규격 호환성을
선제 확보해야 한다.
3 ABS PDA(설계평가) 선제 확보 및 KOMEA 해외 거점기지 네트워크 활용
미국 설계사와 선주사는 기본설계(FEED) 단계에서 즉시 사양에 반영할 수 있도록 사전에 ABS PDA(설계 승인)를 획득한 제품만을 채
택한다. 또한, 미국 멕시코만 연안(U.S. Gulf Coast) 인근의 현지 엔지니어링 업체와 제휴하여 현지 조립·배선 및 신속한 사후 서비스(A/
S) 체계를 구축한다. 한국조선해양기자재공업협동조합(KOMEA)은 해외 거점기지와 네트워크를 통해 시장 정보 제공, 현지 파트너 연
계 등 해외 진출을 지원하고 있으므로, 미국 시장 진출 시 KOMEA를 통해 현지 기술 승인, 인증 획득, 조선소 네트워크 연계 등에 대한
지원 범위를 사전에 확인하고 적극 활용하여 미국 시장 선점에 나서야 할 때이다.
맺는말 : 국내 기자재 기업의 성공적인 미국 시장 안착을 위한 3대 전략
37
36
KORIES magazine Vol. 8
세인트마이클스와 배스, 로스앤젤레스는 하나의 육상 여행 코스로 묶기에는
거리가 멉니다. 그러나 해양산업을 이해하는 세 개의 장면으로는 긴밀하게 연
결할 수 있습니다.
세인트마이클스에서는 지역의 생업과 함께 발전한 선박을 복원하고, 배스에서
는 목조 범선 시대의 조선소와 현대 함정 조선소가 공존합니다. 로스앤젤레스
에서는 완성된 배가 세계 물류망에 편입되고, 그 항로를 탈탄소화하기 위한 국
제 협력이 진행됩니다.
미국 해양산업을
따라가 보는
세 도시 기행
38
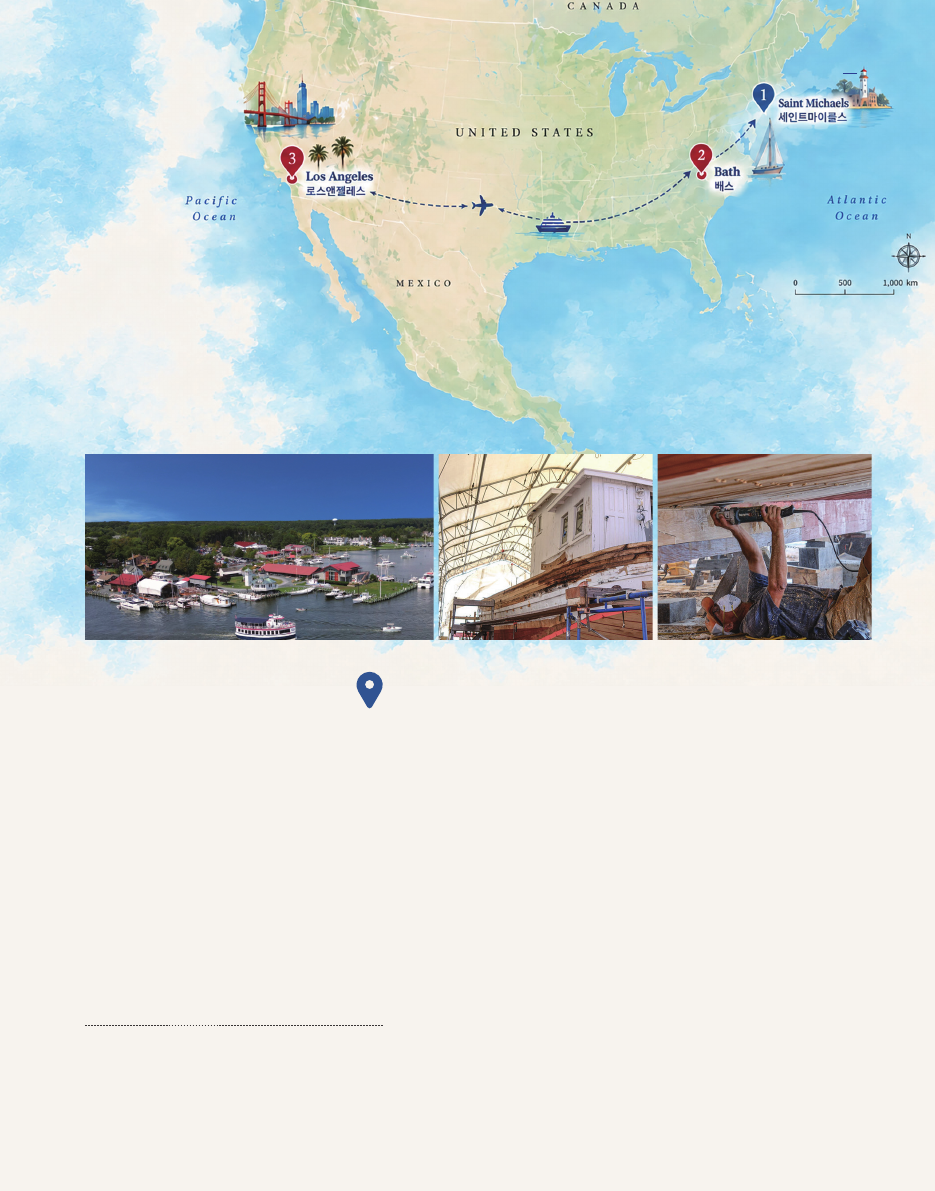
메릴랜드주(Maryland) 동부 해안의 세인트마이클스에는 체서피크만 해양박물
관이 자리합니다. 박물관은 1965년 5월 22일, 당시 부두와 작업선, 수산물 포
장 시설이 모여 있던 네이비포인트에서 문을 열었습니다.
현재 캠퍼스는 마일스 강에 접해 있습니다(약 72,844㎡ 규모). 박물관에서는
체서피크 지역의 역사와 환경, 문화를 함께 다루며, 1879년에 건립된 후퍼 스
트레이트 등대와 전시관, 선착장, 체험 프로그램 선박을 운영 중입니다.
이곳의 중심은 관람객에게 공개된 작업 조선소입니다. 박물관이 보유한 체서
피크 수상 선박 컬렉션은 1880년대부터 1980년대까지 제작된 100척 이상의
배로 구성됩니다. 어업과 굴 채취, 게잡이, 물새 사냥 등에 사용된 목조 작업선
도 포함됩니다. 조선공과 견습생들은 수상 전시 선박을 정기적으로 수리하고,
필요할 때 대규모 정비를 시행합니다. 관람객은 완성된 배만 보는 것이 아니라
선체와 갑판이 해체되고 다시 조립되는 보존 작업을 가까이에서 살펴볼 수 있
습니다.
2026년 조선소에서는 1920년 건조된 체서피크만 운반선 위니 에스텔의 재
정비가 진행되고 있습니다. 선체 상부 구조물을 다시 만드는 작업이 공개 중이
며, 박물관은 향후 이 배를 해양유산과 생태관광을 위한 수상 교육 공간으로 활
용할 계획입니다. 1955년 건조된 굴잡이 범선 로지 파크스도 정기 정비를 거쳐
2026년 가을 마일스 강 항해 프로그램에 투입됐습니다.
배를 고치며 문화를 이어가는
세인트마이클스
(Saint Michaels)
1
체서피크만 해양박물관
(Chesapeake Bay Maritime Museum)
2
조선소(CBMM’s Shipyard)
3
위니 에스텔(Winnie Estelle) 운반선 재정비
사진 출처 : cbmm.org
1
2
3
38
39
KORIES magazine Vol. 8
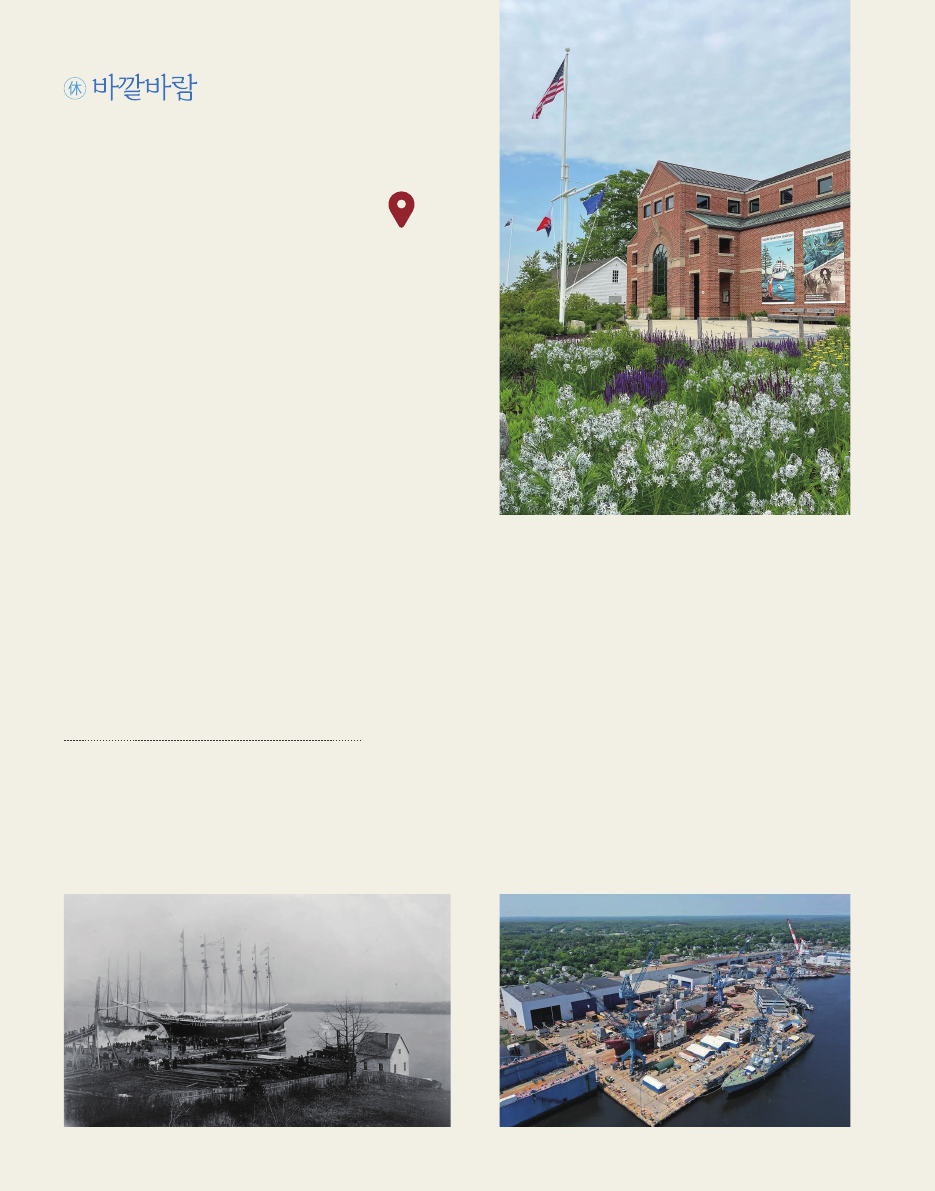
40
목조 범선과 현대 조선이 한 자리에
배스(Bath)
메인주(Maine) 배스는 케네벡강을 따라 조선의 과거와 현재가 공존하
는 도시입니다. 강변의 메인 해양박물관은 약 80,940㎡ 규모의 캠퍼
스에 퍼시 앤 스몰(Percy & Small) 조선소 유적을 보존 중입니다. 이곳
은 미국에서 대형 목조 범선을 건조했던 시설이 온전한 형태로 남아
있는 유일한 조선소 유적입니다. 몰드 로프트와 오컴 창고, 도장 및 목
재못 작업장, 제재·목공 작업장에서는 1894년부터 1920년까지 대형
범선이 만들어진 과정을 실제 도구와 자료로 설명합니다.
퍼시 앤 스몰은 네 개에서 여섯 개의 돛대를 단 대형 스쿠너를 건조했
습니다. 대표 선박은 1909년 진수된 여섯 돛대 스쿠너 와이오밍으로,
메인 해양박물관은 이를 미국에서 건조된 가장 큰 목조선으로 소개합
니다. 선박 자체는 남아 있지 않지만, 박물관 부지에는 실물 크기의 선
체 윤곽 구조물이 설치돼 그 규모를 보여줍니다.
박물관에서 강을 따라 북쪽으로 시선을 돌리면 현역 조선소
배스 아이언 웍스(Bath Iron Works)가 이어집니다. 이 회사는
1884년 법인화됐고 1888년부터 본격적인 조선 사업을 시작했
습니다. 현재는 미국 해군 함정을 설계·건조·지원하는 종합 조선
소이며, DDG 51 알레이버크급 구축함의 주도 조선소로 참여하
고 있습니다. 보안시설인 조선소 내부를 자유롭게 관람할 수는
없지만, 메인 해양박물관은 배스 아이언 웍스와 공동 제작한 상
설 전시와 트롤리, 케네벡강 유람선을 결합한 공식 프로그램을
운영합니다. 역사적인 목조 조선소와 현대 함정 건조 현장을 하
나의 동선에서 비교할 수 있다는 점이 배스 여행의 특징입니다.
1
2
3
1
메인 해양박물관(Maine Maritime Museum)
2
퍼시 앤 스몰(Percy & Small) 대형 스쿠너
3
배스 아이언 웍스(Bath Iron Works)
사진 출처 : mainemaritimemuseum.org,
General Dynamics Bath Iron Works
40
41
KORIES magazine Vol. 8
세계 물류와 녹색항로의 중심
로스앤젤레스(Los Angeles)
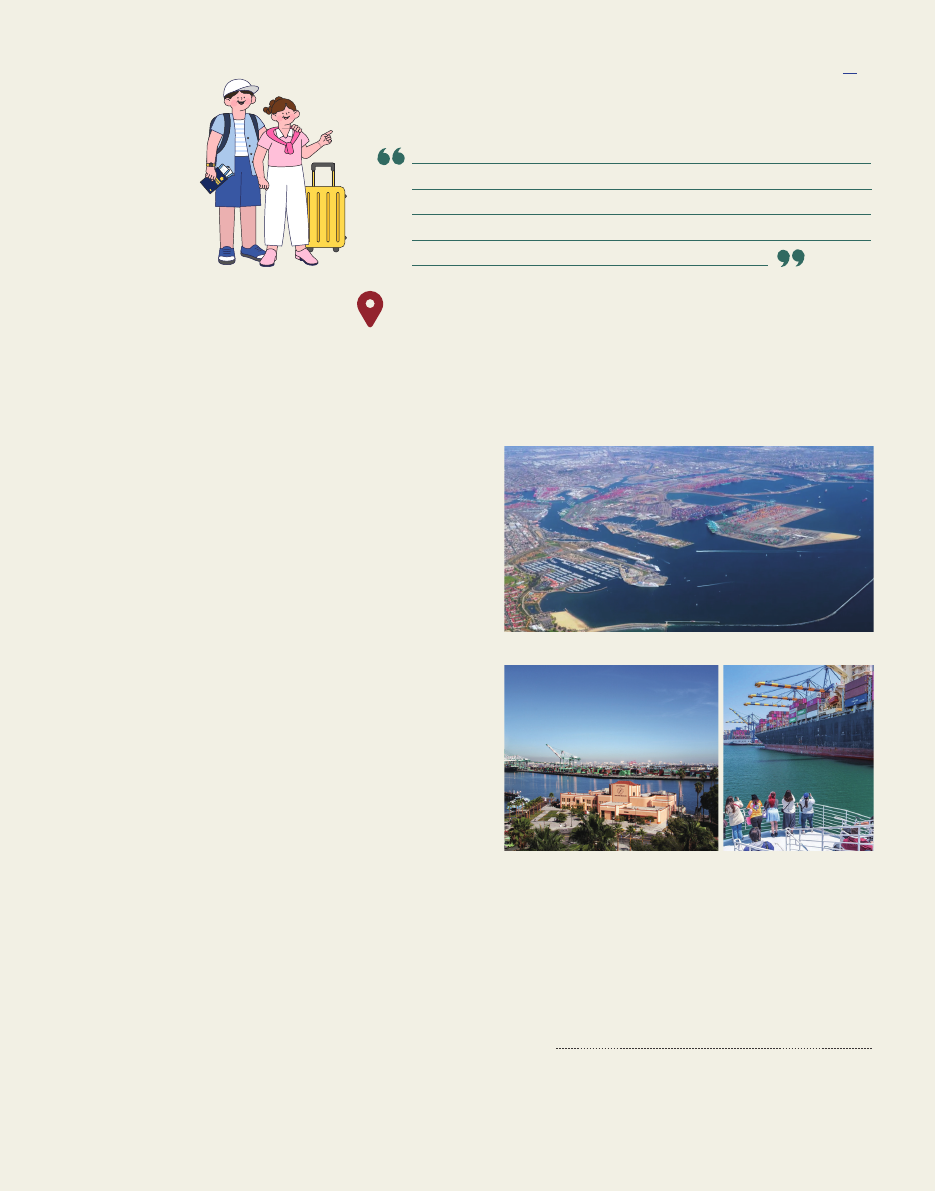
로스앤젤레스 남부 샌피드로(San Pedro)에 도착하면 여행의 초점은
선박 건조에서 항만과 물류로 옮겨갑니다. 로스앤젤레스항은 2000
년부터 2025년까지 26년 연속 미국에서 가장 많은 컨테이너를 처리
한 항만입니다. 2025년 처리량은 1,020만TEU로 집계됐습니다. 항만
에는 7개의 주요 컨테이너 터미널과 6개의 복합운송 철도시설이 있으
며, 이 철도망은 로스앤젤레스 도심 인근의 철도 거점까지 이어지는
20마일 길이의 앨러미다 코리도(Alameda Corridor)와 연결됩니다.
여행자가 항만의 역사를 접할 수 있는 곳은 로스앤젤레스 해양박물관
입니다. 박물관 건물은 1941년에 세워진 옛 시영 페리터미널로, 과거
샌피드로와 터미널아일랜드 사이에서 사람과 자동차를 실어 날랐습
니다. 현재의 상설 전시 가운데 ‘변화의 물결’은 원주민 사회부터 현대
항만까지 로스앤젤레스항의 역사를 연표 형식으로 보여줍니다.
2026년 9월 26일에는 박물관 인근 다운타운 하버에서 출발하는 약
50분간의 무료 항만 보트 투어가 진행됐습니다. 로스앤젤레스항이
진행하는 공개 투어는 특정 날짜에 운영되므로 방문 전 공식 일정을
확인해야 합니다.
로스앤젤레스항은 녹색해운항로도 추진하고 있습니다. 녹색해운항로
는 두 곳 이상의 항만을 잇는 항로에서 저탄소·무탄소 해운 해법을 실
증하고 성과를 공유하는 협력 체계입니다. 로스앤젤레스·롱비치·상하
이항은 태평양 횡단 항로의 선박 배출 저감을 위한 사업계획을 마련
했고, 선사들은 2030년까지 전 생애주기 탄소배출이 없는 컨테이너
선 투입 가능성을 입증한다는 목표를 세웠습니다. 2026년 4월에는
싱가포르항과 로스앤젤레스·롱비치항이 녹색·디지털 해운항로 양해
각서를 3년 연장했습니다. 이는 항구 여행의 시선이 선박과 크레인을
넘어 연료, 배출량, 디지털 운항과 국제 협력으로 넓어지고 있음을 보
여줍니다.
1
2
3
1
LA항(Port of Los Angeles)
2
LA 해양박물관(Los Angeles Maritime Museum)
3
무료 항만 보트 투어
사진 출처 : portoflosangeles.org, lamaritimemuseum.org,
instagram @portofla
세 지역을 여행하다 보면 배를 만드는 기술과 이를 유지하는 사람, 화물이 오가는 항
만, 미래의 항로를 준비하는 정책과 실증이 서로 이어져 하나의 해양산업을 구성하고
있다는 걸 알게 됩니다. 이들 도시 여행이 비록 바다 풍경이 장관인 유명 관광지를 둘
러보는 여정이라고는 할 수 없지만, 그 풍경을 가능하게 한 조선업과 해양산업의 과
거와 현재 그리고 미래를 들여다보는 기회가 될 수 있을 것입니다.
KORIES 칼럼
42
IMO와 미국 정책 변화,
그리고 한국 조선해양산업의 대응 전략
미국선급협회(ABS) 정광남 한국 영업 대표
1. 서론
2026년 9월 5일, 서울에서는 화려한 불꽃 축제가 있었습니다. 화려하게 밤하늘을 수놓은 불꽃들이 모든 이들을 감동시킬 만큼
장관을 연출했습니다. 그런데, 이러한 불꽃 축제 후에 어떤 이들은 그 행사가 환경에 미치는 영향을 지적하며 지금까지 우리가
생각해 보지 않았던 이야기들로 사람들을 환기시키고 있었습니다. 이렇듯 이제 환경 문제는 단순히 미래를 걱정하는 문제가 아
니라 현실의 문제로 대두되고 있습니다. 조선, 해운 부문에서도 이미 이러한 환경 문제에 대처하고자 탈탄소를 진행하고 있지만
현재 환경문제에 대해 글로벌 해운·조선 산업은 전례 없는 불확실성의 어려움을 맞이하고 있습니다. 국제해사기구(IMO)의 탈
탄소 규제는 2025년 4월 채택 직전까지 갔다가 정치적 이견 속에 1년 유보되었고, 이 시기에 미국은 조선산업 재건을 국가 전
략 과제로 격상시키며 한국을 비롯한 동맹국과의 협력을 실행 단계로 옮기고 있습니다. 특히 2026년 11월 말로 예정된 IMO의
MEPC 85차회의는 한·미 조선협력센터(KUSPC) 출범 이후의 후속 행보에 대해 국내 조선해양기자재 산업의 향방을 가늠할 분
수령이 될 수도 있을 것입니다.
ABS(American Bureau of Shipping)는 글로벌 선급으로서 IMO 규제의 실질적 이행과 미국 해사 정책의 현장을 동시에 주목하
고 있습니다. 이 글에서는 IMO 탈탄소 규제의 최신 동향과 미국의 해운·조선 관련 제도 변화를 살펴보고, 국내 기업들이 기술
및 인증 측면에서 취해야 할 전략적 대응 방향을 고민해 보고자 합니다.
2. IMO 탈탄소 규제의 변화와 방향
2.1 IMO Net-Zero Framework
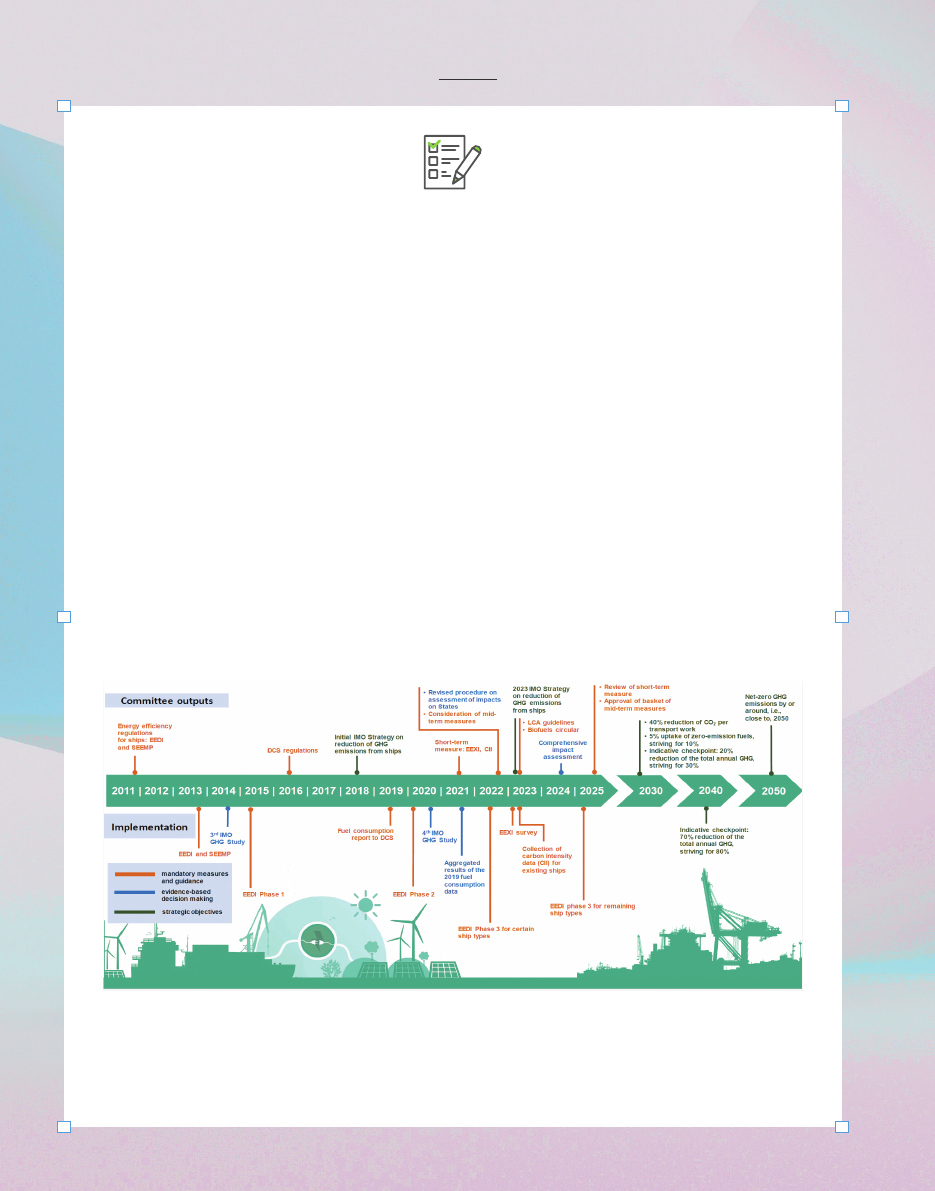
2023년 7월 IMO는 제80차 해양환경보호위원회(MEPC 80)에서 개정 온실가스(GHG) 감축 전략을 채택하고, 2030년까지 탄
소집약도 40% 이상 감축과 2050년경 탄소중립 달성을 목표로 제시했습니다. 이 전략을 구체화한 것이 2025년 4월 MEPC
83에서 잠정 승인된 「Net-Zero Framework(NZF)」로, GHG Fuel Intensity(GFI) 기반 연료기준과 글로벌 탄소가격제(Carbon
Pricing Mechanism)를 핵심으로 하고 있습니다.
그러나 2025년 10월 런던에서 열린 특별 회의(MEPC ES.2)에서는 예상을 뒤엎고 채택 표결 자체가 1년 유보되었습니다. 유보
안이 찬성 57표, 반대 49표로 가결되었으며, 미국은 국무·에너지·교통 3개 부처 장관 공동성명을 통해 NZF에 대한 반대 입장을
표명하며 회원국들의 유보 동참을 촉구한 바 있습니다. 흥미롭게도 4월 채택에 찬성했던 그리스·키프로스는 기권으로, 한국과
일본 역시 기권으로 입장을 선회하면서 유럽 및 아시아 내에서도 온도차가 드러났습니다.
이후 2026년 4월~5월 개최된 MEPC 84에서는 기금 조성 방식 등 핵심 쟁점에 대한 이견이 여전했으나, 이행 지침에 대한 기술
42
43
KORIES magazine Vol. 8
적 논의는 상당한 진전을 이루었다는 평가입니다. 재표결은 2026년 11월 말 예정된 특별 회의(잠정 MEPC 85)에서 이루어질 예
정이며, 채택되더라도 조기 발효 시점은 2028년 3월 이후로 늦춰진 상태입니다.
2.2 단기 규제(CII·EEXI)의 실제 영향
NZF 채택 여부와 무관하게, 현재 운항 중인 선박은 이미 단기 조치의 직접적인 규제 대상입니다. 현존선에너지효율지수(EEXI)
는 기존 선박의 에너지 효율 기준을, 탄소집약도지표(CII)는 선박의 실제 운항 탄소집약도를 연간 평가해 A~E 등급으로 분류하
고 있습니다. CII D·E 등급 선박은 시정계획서를 제출해야 하며, 지속적인 저등급은 선박 가치 하락과 용선 기피로 이어지게 됩
니다. 이는 신조 수요뿐 아니라 기존 선대에 대한 리트로핏(Retrofit) 수요를 창출하는 요인으로 작용하며, 국내 기자재· 엔지니
어링 기업에게는 새로운 기회이기도 합니다.
2.3 대체연료 전환의 현주소
LNG, 메탄올, 암모니아, 수소 등 대체연료를 둘러싼 경쟁이 심화되고 있는 것은 잘 알려져 있습니다. 상업적 성숙도1) 측면에서
는 LNG와 메탄올이 앞서 있으나, 장기 탄소중립 관점에서는 그린 암모니아·수소의 실용화가 불가피합니다. NZF의 최종 채택
시점이 유동적인 상황에서도, 선주들은 규제 리스크에 대비해 이중연료 선박 발주를 지속하고 있으며, 이는 국내 기자재 업계의
AIP2)·기술인증 수요로 직결되고 있습니다.
3. 미국의 해운·조선 관련 제도 변화
3.1 미국 조선업 재건 정책의 배경과 최신 동향
미국은 2차 세계대전 이후 상선 건조 역량이 급격히 약화되어 현재 글로벌 상선 건조 시장 점유율이 1% 미만에 불과한 것으
로 알려져 있습니다. 트럼프 행정부는 2025년 행정명령을 통해 조선업 부흥 의지를 밝혔고, 2026년 2월에는 「해양 행동 계획
(Maritime Action Plan)」을 발표해 조선 인프라 투자, 인력 양성, 동맹국 협력 확대 방향을 구체화했습니다. 다만 이를 뒷받침할
그림1. IMO Net-Zero Framework 주요 추진 일정 (자료: IMO)
1) 상업적 성숙도 (Commercial Maturity) : 특정 기술, 제품, 서비스 또는 비즈니스 모델이 실제 시장에서 성공적으로 자리를 잡고 지속 가능한 수익을 창출할 수 있는
준비 단계
2) AIP (Approval in Principle) : 조선, 해양, 산업플랜트 분야에서 새로 개발한 개념 설계의 기술적 타당성과 안전성을 공식적으로 검증받는 기본 인증(원칙 승인) 단계
IMO GHG
감축전략 개정
(MEPC 80)
채택투표
1년 연기
(MEPC ES.2)
Net-Zero
Framework
승인(MEPC 83)
2025.04
2023.07
2025.10
2026.11~12
2026.04~05
2028.03
채택투표
예정
(MEPC 85)
이행지침 논의
진전(MEPC 85)
조기발효
가능시점
44
KORIES 칼럼
포괄적 입법인 「SHIPS for America Act」는 2025년 상·하원에 발의된 이후에도 상임위 단계에 머물러 있어, 본격적인 제도화는
여전히 진행형입니다.
3.2 미국의 친환경 해운 관련 제도
미국은 IMO 규제와는 별도로 배타적 경제수역(EEZ) 및 항만 중심의 친환경 규제를 강화하고 있습니다.
◆ 캘리포니아 항만 저배출 및 무공해 요건 : 캘리포니아 대기자원위원회(CARB)의 선박 배출 기준은 미국 내 가장 강력한 지역
규제로, 실질적인 기술 도입 기준점 역할을 하고 있습니다.
◆ EPA 선박 배출 기준 : 미국 환경보호청(EPA)은 질소산화물(NOx) 및 황산화물(SOx) 배출 기준을 지속 강화하고 있으며, 이는
선박 엔진 및 배기가스 처리 기술 수요로 직결됩니다.
◆ 연방 재정지원 기조 변화 : 2025년 7월 발효된 예산조정법(OBBBA)으로 인플레이션감축법(IRA)상 청정에너지 보조금이 상
당 부분 축소되면서, 항만 전동화·수소 벙커링 인프라에 대한 연방 지원은 인프라법(IIJA) 및 개별 주(州) 예산 중심으로 재편
되는 추세입니다.
◆ Jones Act 개혁 논의 : 미국 국내 연안 운송을 규율하는 Jones Act는 미국 건조·미국 선원 원칙을 고수하고 있으나, 함정 해
외건조 제한 완화 등 동맹국 기술 활용을 위한 예외 조항 신설이 의회에서 논의되고 있습니다.
3.3 항만 수수료(Section 301) 정책의 유예와 불확실성
무역대표부(USTR)는 2025년 4월 Section 301 조사에 따라 중국 선주·선사 운항 선박 및 중국 건조 선박에 대한 항만 입항 수
수료 부과를 발표하고 같은 해 10월 14일부터 시행에 들어갔습니다. 그러나 11월 초 미·중 정상 간 무역 합의 직후, 양국은 각자
의 항만 수수료 조치를 2025년 11월 10일부터 2026년 11월 9일까지 1년간 상호 유예하기로 결정했습니다. 이에 따라 현재는
수수료가 실제로 부과되지 않고 있으나, 유예가 연장되지 않을 경우 2026년 11월부터 톤당 수수료가 단계적으로 재개될 예정
이어서 선사·조선사 모두 불확실성에 대비해야 하는 상황입니다.
3.4 한·미 조선협력의 진행 상황
2025년 10월 경주 APEC정상회의에서 합의된 대미 투자 3,500억 달러 중 1,500억 달러가 조선 분야에 배정되면서
‘MASGA(Make American Shipbuilding Great Again)’에 대한 구상은 2026년 들어 실행 단계로 진입하고 있습니다. 5월에는 한
국 산업통상부와 미국 상무부가 한·미 조선 파트너십 이니셔티브(KUSPI) MOU를 체결했고, 7월에는 워싱턴 D.C.에 한·미 조선
협력센터(KUSPC)가 개소해 조선 3사 (HD현대·한화오션·삼성중공업)와 정부가 함께 참여하는 상설 협력 플랫폼이 마련됐습니
다. 아울러 미국 국방수권법(NDAA)에도 한국과의 조선 협력 확대 필요성이 명시되는 등, 안보 협력 차원의 논의도 병행되고 있
습니다.
국내 조선업계는 여전히 세계 최고 수준의 LNG선·대형 컨테이너선 건조 기술을 보유하고 있지만, 수주 물량 기준으로는 중국
과의 격차가 뚜렷합니다. 2025년 세계 신조선 수주에서 중국은 CGT 기준 63%를 차지한 반면 한국은 21%에 그쳤습니다(그림 2
참조). MASGA·KUSPC를 통한 미국 시장 진입은 이러한 물량 열세를 만회할 수 있는 새로운 활로로 평가할 수 있습니다.
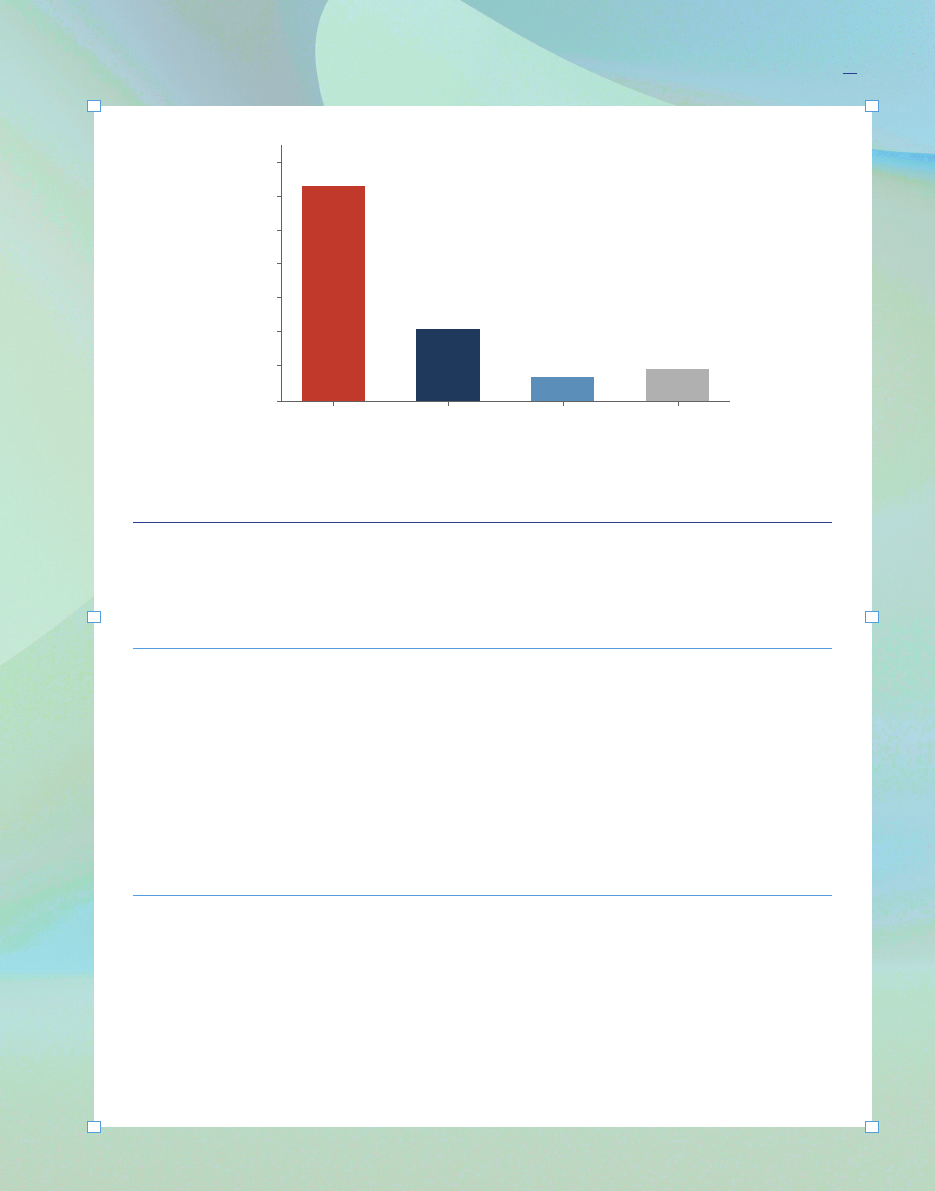
44
45
KORIES magazine Vol. 8
4. 국내 기업의 기술·인증 대응 방향
4.1 다양한 규제 환경에 대한 대응
국내 기업들은 IMO 규제와 미국 독자 규제라는 이중(Dual-track) 규제 환경을 직면하고 있습니다. 이에 대응하기 위해 다음과
같은 전략을 제시해 봅니다.
◆ 주요 인증 취득 : 미국 시장 진입을 위해서는 USCG(미국 해안경비대) 형식 승인이 필수적입니다. ABS를 비롯한 IACS 회원
선급의 Type Approval과 연계하여 USCG 승인을 취득하는 것이 효과적인 방법입니다.
◆ 대체연료 기술 중심의 AIP 전략 : IMO 규제 재표결을 앞두고 메탄올·암모니아 추진 기자재의 기술 개발이 활발합니다. 선급
의 AIP(Approval in Principle) 취득은 기술 신뢰성을 공식화하고 조선소·선주와의 협업 기회를 선점하는 수단이 될 수 있습
니다.
◆ 탄소집약도 관리 패키지 솔루션 : CII 관리를 위한 항로 최적화 소프트웨어, 에너지 효율 모니터링 시스템, 리트로핏(Retrofit)
솔루션 등은 기존 선대의 컴플라이언스 수요를 충족하는 실질적 시장 기회입니다. 한 파트만 고집할 것이 아니라 국내 IT· 엔
지니어링 기업의 강점을 결합한 패키지 솔루션 개발이 도움이 될 수 있습니다.
4.2 미국 시장 진출을 위한 인증 로드맵
미국 해운/조선 시장으로의 공급망 진입은 단기간에 이루어지기 어렵습니다. 장기적 신뢰 관계 구축을 전제로 한 단계별 접근
이 필요할 것입니다. 이에 아래 테이블과 같은 방법을 제안해 봅니다.
그림2. 2025년 세계 신조선 수주 점유율 (자료 : Clarkson Research)
70
60
50
40
30
20
10
0
CG
T 기준 수주 점유율(%)
중국
63%
한국
21%
일본
7%
기타
9%
46
KORIES 칼럼
4.3 KUSPC를 활용한 공급망 진입 전략
KUSPC의 출범은 개별 기업 단위의 대미 진출 리스크를 국가 간 협력 채널로 분산시킬 수 있다는 점에서 실질적 의미가 큽니다.
아래 표에서 볼 수 있듯이 협력의 제도적 틀은 마련되었으며, 이제는 개별 기업들이 이를 실제 수주·투자로 전환할 시점입니다.
특히 현지 생산·공급망 구축이 강조되는 만큼, 국내 기업들은 KUSPC의 생산성 컨설팅·인력 양성 프로그램을 활용해 현지 파트
너십을 조기에 구축하고, 한국 조선소가 블록·주요 기자재를 제작해 공급하고 미국 현지에서 최종 의장·시운전을 수행하는 분
업 모델 등 현실적 대안을 함께 검토할 필요가 있습니다.
4.4 선급과의 협력 강화
ABS는 미국 선급으로서 USCG와의 긴밀한 협력 관계를 유지하며, 신기술 인증 및 미국 규제 해석에 있어 독보적 역할을 담당하
고 있습니다. 국내 기업들이 미국 시장에 진출하고자 할 경우 ABS와의 협력 체계 구축은 인증 취득과 규제 리스크 관리 측면에
서 실질적인 이점이 될 수 있습니다. 또한 이러한 선급과의 협업은 IMO의 규정과 미국의 요건을 동시에 만족시키는 솔루션을
제공할 수 있습니다.
단계
주요 활동
목표
1단계
USCG 형식 승인 - ABS Type Approval 취득
기술 적합성 공식화하여 사업의
기반을 다짐
2단계
미국 조선소·MRO 업체와 파트너십 구축,
KUSPC 연계 프로그램 활용
공급망 편입을 위한 협업
3단계
미국 현지 JV 또는 기술 라이선싱,
MASGA 연계 투자 프로젝트 참여
시장 안착 및 확장, 안정화
표1 . 미국 시장 진입을 위한 단계별 인증·협력 로드맵 제안
시기
주요 내용
2025.07
한국 정부가 한·미 관세 협상 타결을 위한 전략적 카드로 미국 연방정부에 1,500억 달러
(약 200조 원) 규모의 조선업 협력안을 최초 제안
2025.10
APEC회담에서 조선협력 및 대미 투자(3,500억 달러, 이 중 조선 분야 1,500억 달러) 합의
2026.05
산업통상부-美 상무부, 한·미 조선 파트너십 이니셔티브(KUSPI) MOU 체결
2026.07
워싱턴 D.C.에 한·미 조선협력센터(KUSPC) 개소, 조선 3사·정부 합동 참여 /
도널드 트럼프 대통령 해외 건조 일부 허용하는 각서에 서명
진행 중
美 NDAA에 한국과의 조선 협력 확대 조항 반영 추진, 함정 해외건조 제한 완화 논의
표2 . 한·미 조선협력주요 추진 경과
46
47
KORIES magazine Vol. 8
5. 맺음말
IMO의 탈탄소 규제와 미국의 조선산업 재건 정책은 서로 출발점은 다르지만, 그 교차점에는 기술의 표준화와 인증이라는 공
통 과제가 자리잡고 있습니다. 2026년 하반기는 두 흐름 모두에서 중요한 분기점입니다. IMO는11월말로 예정된 재표결을 통해
NZF의 향방을 결정짓게 될 것이고, 한·미 조선협력은 KUSPC 출범 이후 실제 수주·투자 성과로의 전환이 시험대에 오르게 될
것입니다.
한국은 세계 최고 수준의 조선 기술과 풍부한 해사 경험을 보유하고 있으며, 이는 한·미 조선협력의 든든한 기반이 됩니다. 이러
한 기술과 경험을 바탕으로 규제 변화를 선제적으로 읽고, 인증 로드맵을 체계적으로 수립하며, 미국 기업들 과의 신뢰를 단계
적으로 쌓아가는 전략적 접근이 필요하고 지금이 바로 그 적기입니다.
※ 본 기고문은 필자의 개인적 견해이며, ABS의 공식 입장과 다를 수 있습니다. 그림과 표는 참고자료를 바탕으로 일부 AI를 이
용하여 생성하였습니다.
◆ IMO 홈페이지 미디어센터 보도자료 (MEPC ES.2 결과 발표, "IMO's Marine Environment Protection Committee Adjourns
Discussions on the Adoption of the Net-Zero Framework for One Year," 2025.10.17)
◆ King & Spalding, "Impacts of Postponed IMO Vote on Global Carbon Pricing Rules on Shipping" & CIMAC, "Extraordinary
IMO MEPC meeting fails to adopt Net-Zero Framework"
◆ 미 국무부 보도자료 (state.gov, "Taking Action to Defend America from the UN's First Global Carbon Tax..." 2025.10.10) /
미 에너지부 보도자료(energy.gov, 2025.8)
◆ ABS선급 보고서, Clarkson Research 대체연료 선박 발주 통계 / 연간 통계
◆ IMO web, 백악관/미 상무부 발표자료
◆ 무역 관련 보도(2025.11.9 USTR 유예 발표 기준)
◆ 산업통상부 보도 자료
참고자료
녹색해운항로의 필요성 및 현황
한국선급 시스템안전연구팀 정정호 팀장
1 글로벌 해운산업 탈탄소화 움직임
전 세계 해운산업은 탄소중립이라는 거대한 전환기에 진입하고 있다. 과거 해운산업의 경쟁력이 운임, 운송시간, 선박의 연료효
율 등에 의해 주로 결정되었다면, 앞으로는 얼마나 적은 온실가스를 배출하면서 안정적·경제적으로 화물을 운송할 수 있는지가
중요한 경쟁요소가 될 것으로 예상된다. 이러한 변화의 중심에는 국제해사기구(IMO)의 온실가스 감축정책, 유럽연합(EU)의 지
역 환경규제, 그리고 이에 대응하는 해운·조선·항만·에너지 산업의 탈탄소 투자가 있다.
IMO는 2023년 개정 온실가스 감축전략을 채택하여 국제해운의 온실가스 감축목표를 크게 강화하였다. 2008년 대비 국제해
운의 연간 온실가스 총배출량을 2030년까지 최소 20%, 가능하면 30% 감축하고, 2040년에는 최소 70%, 가능하면 80% 감
축한다는 점검목표를 설정하였다. 궁극적으로는 2050년경 국제해운의 온실가스 순배출 제로(Net-Zero GHG Emissions)를 달
성하는 것을 목표로 한다. 또한 2030년까지 국제해운에서 사용하는 에너지의 최소 5%, 가능하면 10%를 저·무탄소(Zero or
Near-Zero, ZNZ) 배출 기술·연료·에너지원으로 전환한다는 목표도 제시하였다.
(IMO, 2023 IMO Strategy on Reduction of GHG Emissions from Ships)
이러한 국제 규제의 변화는 이미 선사의 비용구조와 선박 투자전략에 직접적인 영향을 미치고 있다. 유럽연합은 2024년부터
해운을 EU ETS에 포함시켰으며, 2025년부터 FuelEU Maritime을 시행하고 있다. 이에 따라 유럽을 운항하는 선박은 탄소배출
에 따른 직접적인 비용 부담뿐만 아니라 사용하는 연료의 온실가스 집약도를 지속적으로 낮추어야 한다. 기존의 선박 에너지효
48
KORIES 칼럼
그림1. IMO 국제해운 온실가스 감축목표
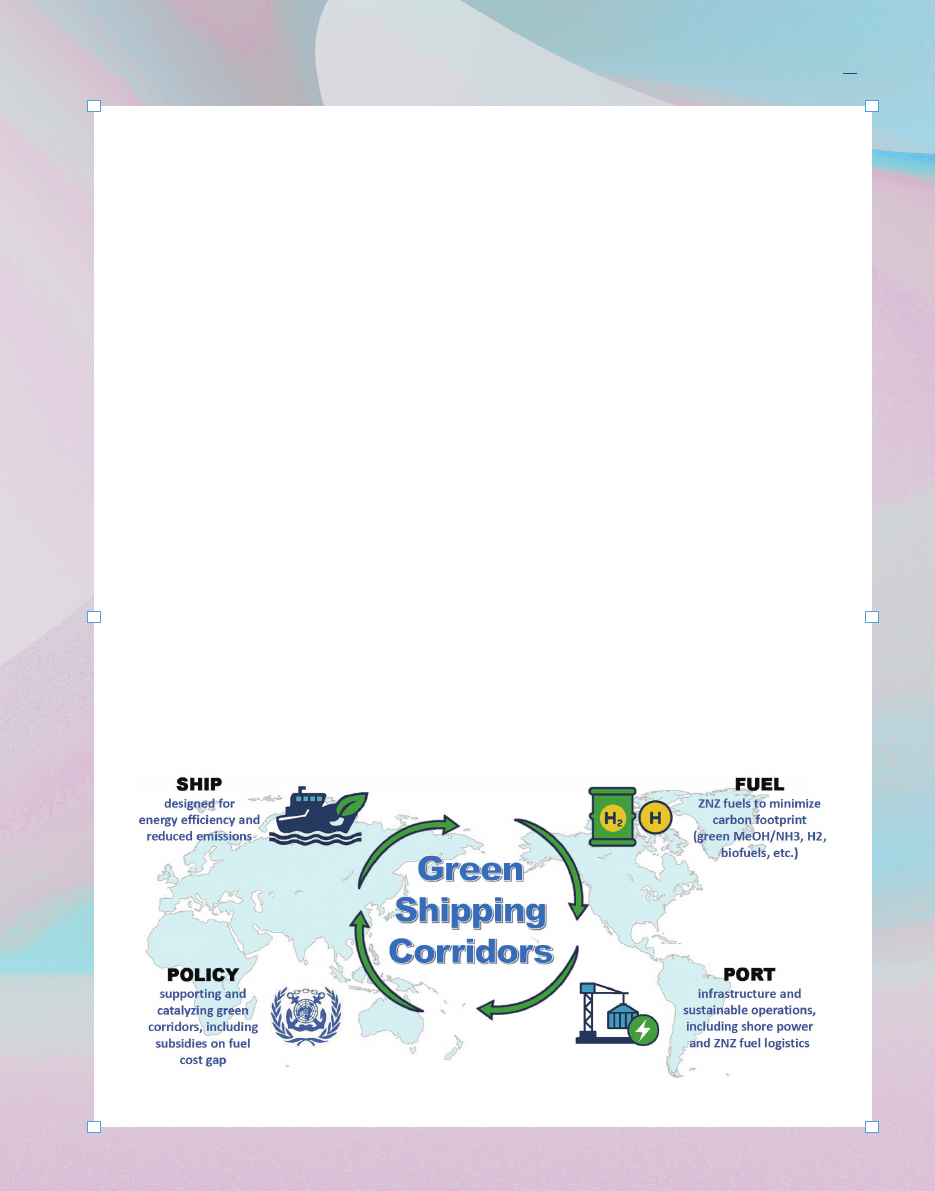
율 중심 규제가 점차 연료의 생산부터 선박에서의 최종 사용까지를 포함하는 전주기(Well-to-Wake) 탄소배출 관리체계로 확
대되고 있는 것이다.
주요 글로벌 선사들은 LNG뿐 아니라 메탄올, 바이오연료, 암모니아 등 다양한 저·무탄소 연료 추진선 확보에 나서고 있으며, 화
주 역시 자사의 공급망에서 발생하는 Scope 3 배출량을 줄이기 위해 저탄소 해상운송 서비스를 요구하기 시작하였다. 금융권
에서도 선박금융 포트폴리오의 온실가스 감축성과를 평가하는 Poseidon Principles과 같은 자발적 이니셔티브가 운영되고 있
다. 결국 해운 탈탄소는 선박 운항사의 환경규제 대응을 넘어 화주, 연료공급자, 금융기관, 항만 등 해상물류 가치사슬 전체의 문
제로 확대되고 있다.
그러나 기존 화석연료 중심의 해운체계를 단기간에 새로운 연료체계로 전환하는 것은 쉽지 않다. 친환경 선박을 건조하더라도
기항지에서 필요한 연료를 공급받지 못하면 상업운항이 어렵고, 반대로 항만이 고가의 벙커링 인프라를 먼저 구축하더라도 이
용 선박이 충분하지 않으면 투자의 경제성을 확보하기 어렵다. 연료생산자는 장기적 수요가 확인되지 않으면 대규모 생산설비
투자를 결정하기 어렵다. 이른바 선박–연료–항만 간 ‘닭과 달걀의 문제’가 발생하는 것이다.
이러한 문제를 특정 항로에서 선박, 연료, 항만, 화주 및 정부가 함께 해결하고 실제 상업운항 가능성을 검증하기 위해 등장한
대표적인 실행모델이 바로 녹색해운항로(Green Shipping Corridor)이다.
2 녹색해운항로의 특징 및 의의
녹색해운항로의 국제적 논의는 2021년 COP26에서 발표된 클라이드뱅크 선언(Clydebank Declaration)을 계기로 본격화되었
다. 당시에는 두 개 이상의 항만을 연결하는 무배출 해상항로라는 개념이 강조되었으나, 이후 논의가 발전하면서 선박뿐 아니라
육상 인프라와 연료 공급을 포함해 특정 해상운송 경로를 전 과정에서 탈탄소화하는 개념으로 확대되었다.
Global Maritime Forum은 녹색해운항로를 ‘정부와 민간의 공동 행동을 통해 무배출 해운의 실현 가능성을 촉진하는 특정 교역
항로’로 설명하고 있다. 따라서 녹색해운항로는 단순히 친환경 선박 한 척을 특정 항로에 투입하는 사업 이상이며, 핵심은 선박
(Ship)–연료(Fuel)–항만(Port)–정책(Policy)을 하나의 시스템으로 연계하여 탈탄소 해상운송이 실제 시장에서 작동할 수 있는 환
경을 조성하는 것이다. 즉 녹색해운항로를 구축하기 위해서는 에너지효율이 높은 저배출 선박, 그린 메탄올·암모니아·수소 등
ZNZ 연료, 이를 저장·공급할 수 있는 항만 및 벙커링 인프라, 그리고 초기 시장에서 발생하는 비용격차와 투자위험을 완화하기
위한 정책지원이 동시에 갖춰져야 한다.
48
49
KORIES magazine Vol. 8
그림2. 녹색해운항로의 핵심 구성체계
50
KORIES 칼럼
선박 분야에서는 새로운 연료에 적합한 엔진과 연료공급시스템뿐 아니라 연료별 위험특성에 대응하는 안전설계, 승무원 교육,
운항절차 및 비상대응체계가 필요하다. 예를 들어 메탄올은 기존 선박연료와 다른 화재·독성 특성을 가지며, 암모니아는 높은
독성으로 인해 누출 감지와 인체보호, 비상대응이 매우 중요하다. 따라서 새로운 연료의 도입은 단순한 엔진 교체가 아니라 선
박 설계와 운항, 안전관리 전반의 변화를 요구한다.
연료 분야에서는 생산량과 가격, 공급 안정성뿐 아니라 해당 연료가 실제로 어느 정도의 온실가스 감축효과를 갖는지를 검증해
야 한다. 동일한 메탄올이나 암모니아라도 생산에 사용된 원료와 에너지에 따라 전주기 탄소집약도가 크게 달라질 수 있기 때
문이다. 이 때문에 IMO LCA 방법론, 연료인증, 추적관리체계는 향후 녹색해운항로의 중요한 기반이 될 것으로 예상된다.
항만도 단순히 선박이 입출항하는 공간에서 미래 청정에너지 공급 플랫폼으로 역할이 확대된다. ZNZ 연료 저장·공급시설, 벙커
링 선박, 파이프라인, 육상전원공급설비(AMP/OPS), 연료 누출 및 화재에 대한 비상대응체계가 필요하다. 항만별로 상이한 규정
과 인허가 절차를 정비하고 선박·항만·연료공급자 간 안전 인터페이스를 표준화하는 것도 중요한 과제이다.
무엇보다 현실적인 문제는 비용이다. 현재 많은 ZNZ 연료는 기존 화석연료보다 가격이 높으며, 친환경 선박 역시 초기 투자비
가 상대적으로 크다. 이러한 연료 가격격차(Fuel Cost Gap)는 녹색해운항로의 상업화를 어렵게 하는 핵심 요인 가운데 하나이
다. 이에 따라 초기 녹색해운항로에서는 정부보조, 항만료 감면, 화주의 Green Premium 부담, 선사와 화주 간 Fuel Spread 계약,
Carbon Insetting, Book & Claim과 같은 다양한 비용분담 모델이 함께 검토되고 있다. 이는 친환경 선박 자체를 지원하는 종래
의 공급 중심 정책과 달리, 친환경 선박이 실제로 운항하면서 수익을 얻을 수 있는 시장과 수요를 동시에 만드는 전략이라는 점
에서 중요하다. 또한 친환경 선박의 단순 건조·보급 지원을 넘어 친환경 선박의 운항과 상업화가 가능한 탄소중립 해상 공급망
을 구축하는 것이야말로 녹색해운항로의 본질적 특징이라 말할 수 있다.
녹색해운항로는 해운 전체를 한 번에 전환하기보다 물동량과 선박, 연료공급 가능성이 확보된 특정 항로를 대상으로 새로운 기
술과 사업모델을 우선 적용하고, 그 경험을 다른 항로로 확산시키는 실증 플랫폼(Test Bed)이라는 의미 또한 가지고 있다. 이해
관계자 참여와 사전타당성 조사를 수행하는 착수단계, 기술적·경제적·정책적 타당성을 평가하는 계획단계, 선박과 연료를 실제
투입하는 운영단계, 그리고 선대와 대상 항로를 확대하는 확산단계와 같이 녹색해운항로는 일반적으로 실증 플랫폼으로서 가
능성을 확인하고 상업화를 향해 나아가는 단계적·점진적 구축 과정을 밟아 나가게 된다.
3 녹색해운항로 추진 동향
3.1 글로벌 추진 동향
2021년 클라이드뱅크 선언 이후 녹색해운항로는 주요 항만과 국가를 중심으로 빠르게 확산되어 왔다. Global Maritime Forum
의 2025년 보고서에 의하면 전 세계 84개의 녹색해운항로 이니셔티브가 추진 중임을 확인할 수 있다. 특히 중국, 인도, 브라질,
분야
핵심 요소
주요 과제
선박
ZNZ연료추진선(메탄올, 암모니아 등)
기술성숙도, 안전성, 선박 확보
연료
저·무탄소 연료 생산·공급
가격격차, 생산량, LCA·인증
항만
저장·벙커링·AMP/OPS
투자비, 안전기준, 인허가
운항
데이터 수집·MRV
배출량 산정, 데이터 신뢰성
시장
선사·화주 참여
Green Premium, 비용분담
정책
재정지원·제도·표준
장기 정책 안정성, 국제 정합성
표1 . 녹색해운항로의 주요 구성요소와 과제
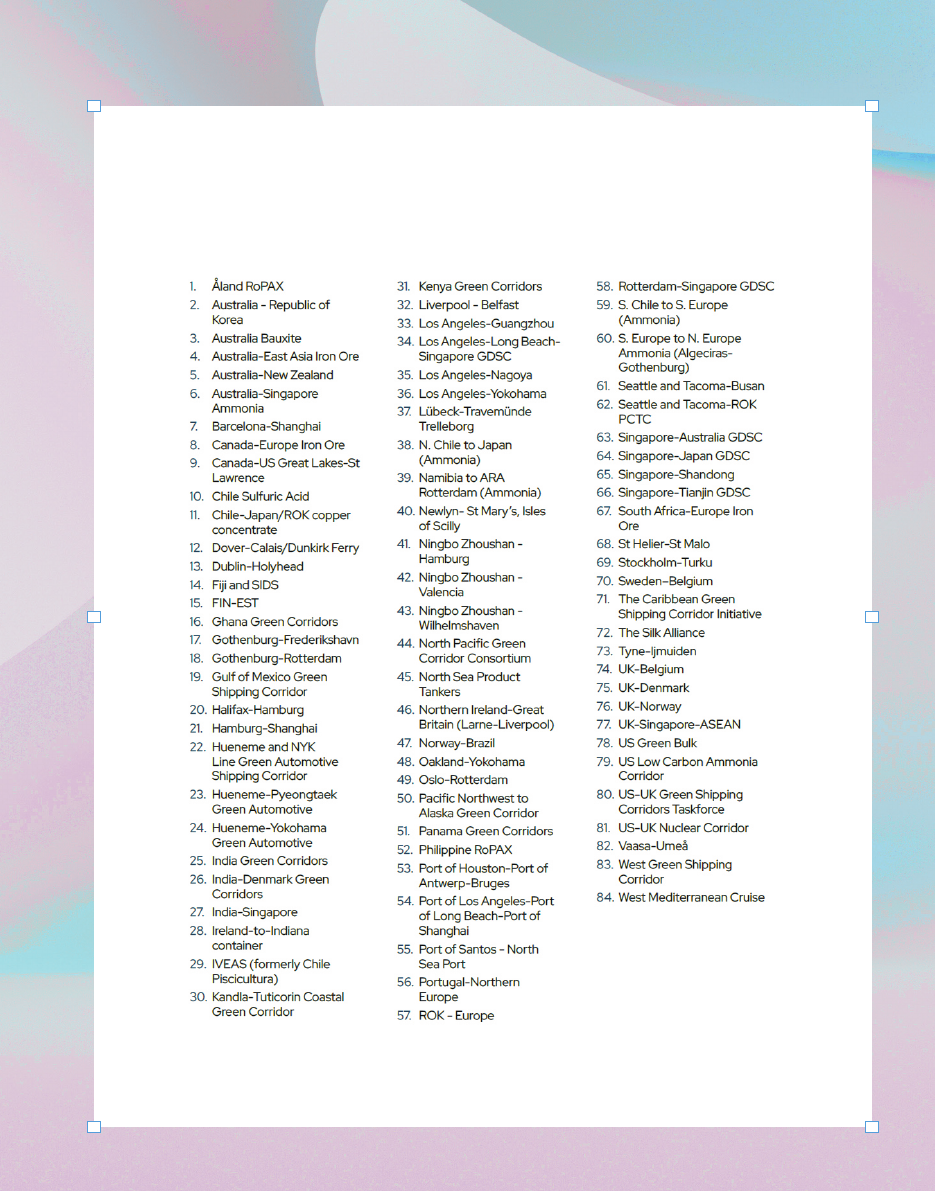
51
KORIES magazine Vol. 8
50
칠레, 가나, 케냐 등으로 지역적 범위가 확대되었으며, 처음으로 4개의 프로젝트가 선박·연료생산시설·항만인프라의 실제 건설
또는 운영이 이루어지는 ‘Realisation Stage’에 진입하였다. 이는 녹색해운항로가 선언과 타당성 조사 중심의 초기 단계에서 일
부 프로젝트를 중심으로 실제 투자와 운항으로 전환되고 있음을 의미한다.
표2 . 2025년 녹색해운항로 추진 목록
(Annual Progress Report on Green Shipping Corridors, 2025 ed., Global Maritime Forum)
그러나 동시에 많은 프로젝트가 이른바 ‘Feasibility Wall’, 즉 타당성은 인정되지만 실제 투자 결정에 도달하지 못하는 문제에 직
면하고 있다. 주된 원인은 ZNZ 연료와 기존 화석연료 간의 비용 격차, 친환경 연료의 안정적 공급 여부, 초기 선박·항만 투자비
그리고 향후 규제 및 시장수요에 대한 불확실성이다.
따라서 최근 글로벌 녹색해운항로의 관심은‘어느 항만과 어느 항만을 연결할 것인가’에서 한 단계 더 나아가 ① 실제 투입 가능
한 선박의 확보, ② ZNZ 연료 장기 조달, ③ 화주를 포함한 비용분담, ④ 탄소감축 실적의 검증 및 귀속, ⑤ 항만 간 표준과 안전
기준의 정합성 확보로 이동하고 있다.
3.2 한국–미국 녹색해운항로
우리나라의 국제 녹색해운항로 사업 중 가장 구체적으로 진행되고 있는 사례는 한–미 녹색해운항로이다. 양국은 2022년
COP27에서 녹색해운항로 구축 협력을 공식화하였으며, 이후 사전타당성 연구를 통해 그린 메탄올 추진 컨테이너선의 부산–타
코마 항로와 메탄올 추진 자동차운반선(PCTC)의 울산–타코마 항로를 예비 대상항로로 선정하였다. 2024년에는 경제성 평가와
연료공급 인프라 조사를 포함한 타당성 평가가 수행되었고, 2025년 부산에서 개최된 제10차 Our Ocean Conference에서 이행
로드맵을 공동 발표하였다. 현재 한-미 녹색해운항로는 2027년 하반기 부산·울산과 시애틀·타코마 간 실증운항 실시를 목표로
양국 공동의 실무작업반이 선박운항, 항만·벙커링 인프라, 제도·정책·시장, 기술자문·안전 등의 세부 준비사항을 점검하고 있다.
3.3 한국–호주 녹색해운항로
한–호 녹색해운항로는 한국의 제조업과 호주의 자원·에너지 공급망을 연계한다는 점에서 한–미 녹색해운항로와 다른 산업적
의미를 가진다. 양국은 2025년 2월 MOU 체결 이후 한국선급과 호주 연방과학산업연구기구(CSIRO)를 중심으로 사전타당성
공동 연구를 수행하였으며, 그 결과 네 개의 예비항로를 선정하였다.이어서 2026년 7월부터 한국 측의 타당성 연구가 착수되
었으며, 연구결과를 바탕으로 우선순위 항로를 도출한 뒤 양국 협의를 거쳐 실증 대상항로를 선정할 계획이다. 최종적으로는
2029년 하반기 실증운항을 목표로 하고 있다.
3.4 한국–싱가포르 녹색·디지털 해운항로
한국과 싱가포르는 2025년 11월 정부 간 MOU를 체결하고 Green and Digital Shipping Corridor (GDSC) 구축 협력을 시작하였
다. 양국은 ZNZ 연료 전환을 위한 벙커링 인프라, 기술표준 정합화, 기술정보 교류, 산업계·연구기관과의 실증, 공동 교육뿐 아
니라 디지털 정보교환과 운항효율 향상까지 협력대상으로 설정하고 있다. 2026년 7월 실무회의에서는 ① 대체연료·벙커링, ②
디지털 해운, ③ IMO 국제기준을 우선 협력분야로 추진하기로 하였으며, 싱가포르 해사항만청(MPA)의 사전타당성 연구 참여
도 확정되었다. 2026년 9월부터 실무작업반 구성 및 사전타당성 연구 착수가 추진되고 있다.
3.5 한국–덴마크 녹색·디지털 기술협력
한–덴마크 협력은 앞서 설명한 한–미, 한–호주, 한–싱가포르 사업과 다소 성격이 다르다. 현재 양국 협력의 핵심은 특정 항만 사
이에 녹색해운항로를 직접 구축하는 것보다는 녹색·디지털 해운 분야의 기술교류를 정례화하고 협력분야를 확대하는 것으로,
매년 양국 해사업계의 주요 기관들이 모여 현황 공유 및 협력 방안 논의를 진행하고 있다.
3.6 시사점
상기 추진사례를 통해 녹색해운항로는 이제 단순한 국제협력 선언에서 벗어나 실제 선박과 연료, 항만 및 시장을 어떻게 연결
할 것인가를 검증하는 단계로 전환되고 있음을 알 수 있다. 또한 녹색해운항로의 성공적인 구축과 상업화를 위해 해결해야 할
주요 과제도 이해할 수 있다.
52
KORIES 칼럼
우리나라는 세계적인 조선산업, 글로벌 해운기업, 부산·울산 등 주요 항만, 선박 및 연료 관련 기술역량을 동시에 보유하고 있다
는 점에서 녹색해운항로를 새로운 산업경쟁력으로 연결할 잠재력이 크다. 향후 녹색해운항로를 단순히 국제 환경규제에 대응
하기 위한 사업으로만 접근하기보다는 조선–해운–항만–연료–화주를 연결하는 새로운 탈탄소 해상공급망을 구축하는 산업전략
으로 활용할 필요가 있을 것이며, 우리나라가 미래의 새로운 해상운송시스템 기술과 시장을 선도할 수 있는 중요한 기반이 될
수 있도록 보다 적극적인 노력과 투자가 필요할 것이다.
53
KORIES magazine Vol. 8
52
첫째
선박과 ZNZ 연료의
적시 확보
둘째
항만 인프라와
안전기준 구축
셋째
연료 가격 차이의 이해
관계자간 합리적 분담
넷째
전주기 탄소감축량의
신뢰성 있는 측정 및
검증
다섯째
국가 간 규정과
인증체계의 상호 연계
54
빌리언 오이스터
프로젝트
식탁 위 잔해가
도시의 방파제가 되다
초가을 저녁, 맨해튼의 유서 깊은 오이스터 바(Oyster Bar) 테이블마다 얼음 위에 가지런히 놓인 굴과
레몬 조각이 오릅니다.
뉴요커들이 향긋한 바다 내음과 함께 와인을 곁들이며 굴을 비워내면, 식기 수거 트레이에는 울퉁불퉁
하고 딱딱한 껍데기만 수북이 쌓입니다. 여느 도시라면 그대로 쓰레기 매립지로 향했을 이 잔해들은,
뉴욕에서는 전혀 다른 여정을 시작합니다.
54
55
수많은 껍데기는 특수 트럭에 실려 거버너스 섬(Governors Island)의 야적장으로 옮겨
진 뒤 햇볕과 비바람 속에서 1년 넘게 소독과 건조 과정을 거치는데요, 죽은 듯 보였던
껍데기는 거대한 그물망 구조물에 채워져 뉴욕항의 바닷속으로 들어가 어린 굴이 붙어
자랄 수 있는 기질로 활용됩니다.
굴 유생(Spat)은 단단한 표면에 붙어 성장하기 때문에 오래된 굴 껍데기는 새로운 굴에
게 좋은 정착지라 할 수 있습니다.
KORIES magazine Vol. 8
굴의 수도에서 죽음의 바다로
뉴욕과 굴은 떼려야 뗄 수 없는 도시예요. 19세기까지만 해도 뉴욕항은 전 세계 굴의 절반가량이 자라던 세계 최대의 굴 서식지
였습니다. 길거리 손수레에서 노동자들이 동전 몇 닢으로 생굴을 사 먹었고, 항구 바닥에는 자연 산호초처럼 수 세기에 걸쳐 형
성된 거대한 굴 암초(Oyster Reef)가 9만 헥타르 넘게 펼쳐져 있었습니다.
그러나 무자비한 남획과 산업화의 그늘은 바다를 순식간에 집어삼켰습니다. 도시가 뿜어내는 공장 폐수와 생활 하수가 바다를
뒤덮었고, 결국 1920년대에 이르러 오염과 질병으로 인해 뉴욕만 일대의 굴 채취는 전면 금지되었죠. 생태계의 기초를 지탱하
던 굴이 사라지자 물은 탁해졌고, 바다는 생명력을 잃은 채 거대한 콘크리트 빌딩들의 하수구로 전락했습니다.
사진 출처 : billionoysterprojec
t.org
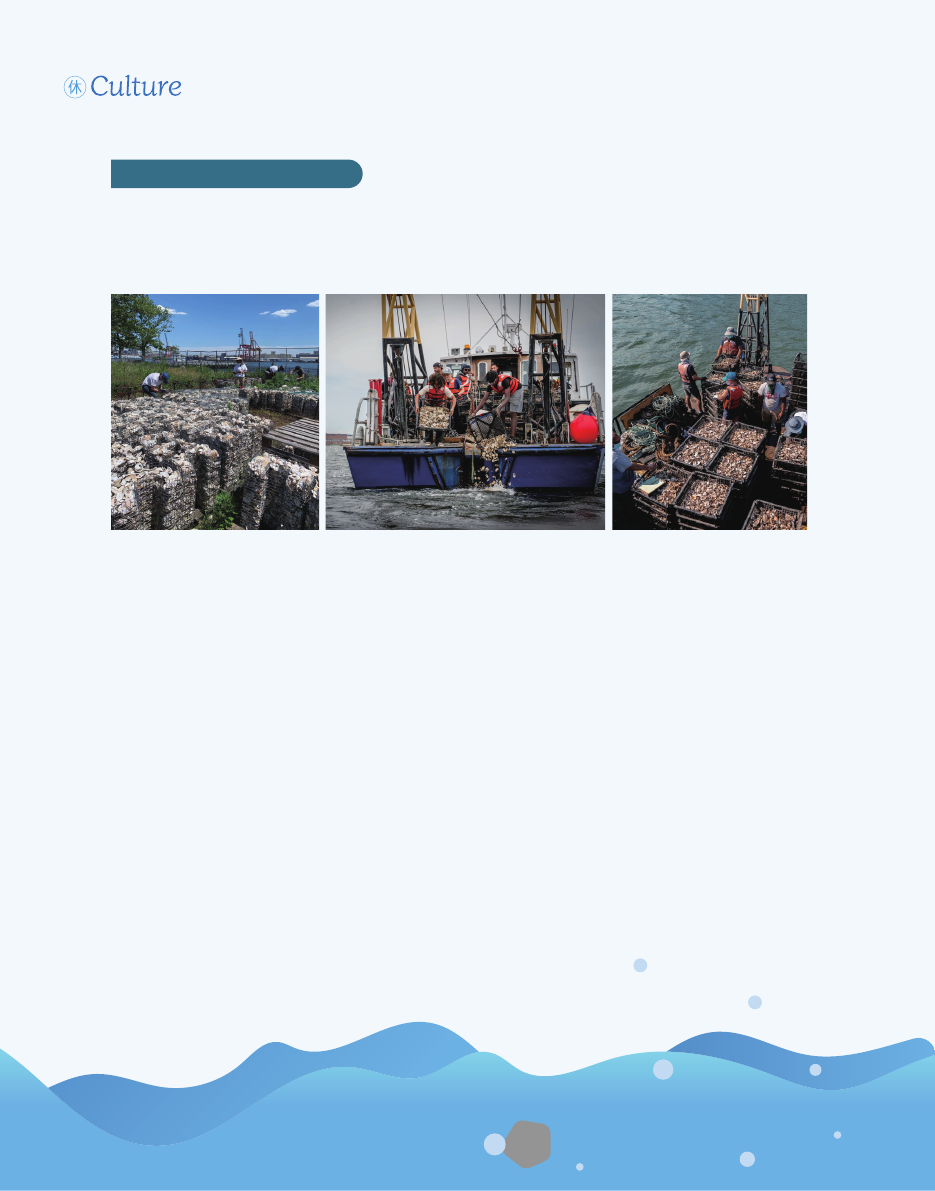
56
2014년 시작되어 2035년까지 10억 개의 굴을 복원하겠다는, 비영리단체 ‘빌리언 오이스터 프로젝트(Billion Oyster Project)’
는 옛 먹거리의 복원만을 추구하는 것이 아니라 도시의 회복탄력성을 자연의 지혜로 재설계하려는 첨단 생태 인프라 구축을
꿈꿉니다.
수많은 굴이 겹쳐 만들어진 굴 암초는 작은 물고기와 게, 새우 등 다양한 해양 생물에게 먹이와 은신처를 제공해요. 복잡한 구
조는 생물다양성을 높이고 해저에 새로운 서식공간을 만듭니다. 굴 암초는 연안의 파랑 에너지를 줄이고 해안선을 안정시키는
데에도 기여할 수 있어요. 뉴욕시의 장기 워터프런트 계획에서도 굴 암초는 수질과 해양 서식지, 연안 회복력에 도움을 줄 수
있는 자연 기반 인프라 가운데 하나로 다뤄집니다.
성체 굴 한 마리는 하루에 무려 190리터의 물을 여과하는 천연 정수기입니다. 질소와 오염물질을 걸러내고 조류를 섭취해 탁
한 물을 투명하게 되돌리며, 이는 햇빛이 수심 깊은 곳까지 닿아 다양한 해양 생물이 깃드는 마중물이 되죠.
더 주목할 만한 것은 기후위기 시대의 물리적 방파제 역할입니다. 2012년 허리케인 샌디가 뉴욕을 강타했을 때 도시는 막대
한 침수 피해를 봤습니다. 단단한 콘크리트 옹벽은 거센 파도의 충격을 그대로 튕겨내거나 부서졌지만, 겹겹이 쌓인 굴 암초
는 달랐어요. 굴들이 서로 엉겨 붙어 만들어낸 입체적인 암초 지형은 파도의 에너지를 흡수하고 분산시켜 연안 침식과 폭풍해
일을 완화하는 완충지대가 됩니다. 회색의 콘크리트 대신 스스로 자라나며 파도를 막아내는, 이른바 살아있는 방파제(Living
Breakwaters)인 것입니다.
사진 출처 : billionoysterprojec
t.org
자연의 정수기, 살아있는 방파제
57
KORIES magazine Vol. 8
56
레스토랑 주방과 교실이 빚어낸 공동체
이 프로젝트를 움직이는 진짜 동력은 시민 공동체인데요, 현재 뉴욕 전역의 수많은 레스토랑이 파트너로 참여해 손님들이 먹
고 남긴 굴 껍데기를 매주 수 톤씩 기부합니다. 요리사와 식당 직원들은 껍데기를 일반 쓰레기와 철저히 분리해 모으고, 이를
수거하는 물류 시스템이 도시를 거미줄처럼 잇습니다.
바다로 돌아간 껍데기 위에 새로운 굴 유생(Spat)을 부착하고 수질을 모니터링하는 주역은 바로 뉴욕의 청소년들입니다. 뉴욕
시 공립학교인 뉴욕 하버 스쿨(New York Harbor School) 학생들을 필두로 수만 명의 학생과 자원봉사자들이 정규 교육과정
(STEM)과 현장 학습을 통해 직접 케이지를 용접하고, 배를 타고 나가 인공 산호초를 바다에 내립니다. 아이들에게 바다는, 자
신들의 손으로 맑아지는 것을 매일 체감하는 삶의 현장이 됩니다.
학생들은 Oyster Research Station을 이용해 굴의 크기와 성장 상태를 측정하고 주변 생물다양성과 생태계 변화를 관찰해요.
교실에서는 살아 있는 굴이 들어 있는 수조를 이용해 용존산소와 암모니아 같은 수질 지표를 조사합니다. 하버 스쿨에서는 양
식과 해양 생물 연구뿐 아니라 선박 운항, 해양 시스템 기술, 용접·제작 등 실제 해양·워터프런트 산업과 연결된 교육도 이뤄집
니다.
2014년 이후 빌리언 오이스터 프로젝트 프로그램을 경험한 학생은 6만 6,000명 이상, 교사는 1,288명에 이릅니다. 생태복원
프로젝트가 동시에 다음 세대의 해양과학자와 기술자, 환경관리 인력을 키우는 거대한 야외 교실이 된 셈이죠.
빌리언 오이스터 프로젝트의 굴 복원은 지속가능성이란 무엇인가에 대해 명징한 답을 제시합니다. 우리가 매일 누리는 식
문화의 한 부분이 도시의 안전을 지키는 방파제가 되고, 아이들의 배움터가 되며, 결국 오염된 바다를 정화하는 선순환의
고리로 이어지는 거대한 생태적 연결이 바로 그 답이라 할 수 있어요.
빌딩 숲 사이를 가로지르는 허드슨강의 물빛이 조금씩 맑아질 때, 뉴요커들은 자신이 비워낸 굴 껍데기 하나가 도시의 미
래를 떠받치고 있음을 압니다. 자연을 지배의 대상이 아닌 공존의 인프라로 바라보는 시선. 메가시티 뉴욕의 회색빛 바다
아래에서 조용히 숨 쉬는 굴들이 우리에게 건네는 가장 단단한 교훈입니다.
사진 출처 : billionoysterprojec
t.org
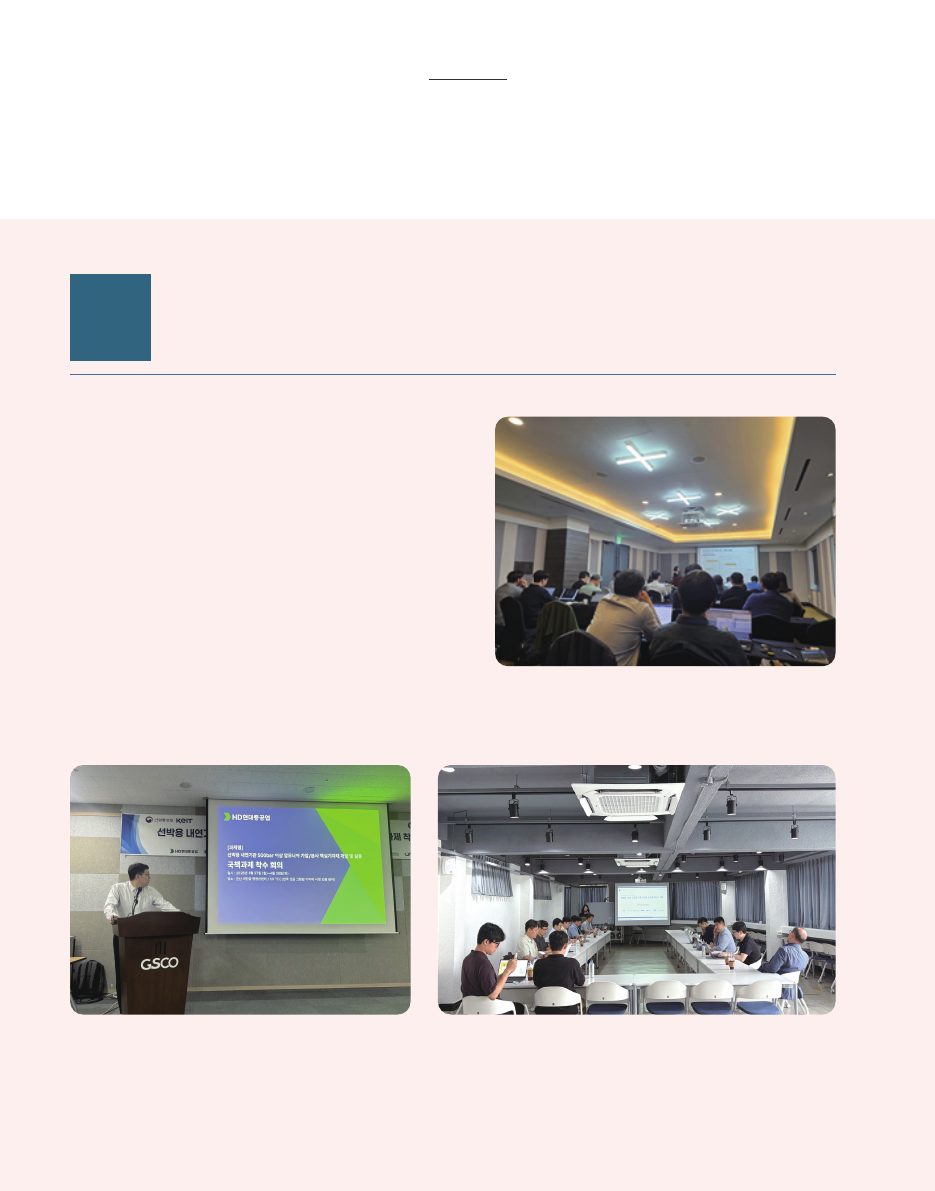
58
KORIES STORY
KORIES 활동소식
친환경 선박 전주기 혁신기술개발사업 통합사업단(KORIES)은 개발분야
세부과제의 원활한 수행과 연구개발 진도 점검을 위해 2026년 2~3분기
동안 주요 세부과제별 실무회의에 참석하였다. 20MW급 고전압 대용량
직류시스템 개발, 암모니아 가압분사 핵심기자재 개발, MW급 10kV 고전
압 직류 시스템용 반도체 차단기 개발, 암모니아 전소 가스터빈용 연소기
및 연료공급시스템 개발 등 주요 과제를 대상으로 연구개발 추진현황과
단계별 성과를 공유하고, 향후 추진계획을 점검하였다.
또한 과제 수행 과정에서 발생하는 기술적·행정적 애로사항을 청취하고,
참여기관 간 협업 및 과제 간 연계가 필요한 사항에 대해 의견을 공유하
였다. 사업단은 지속적인 실무회의 참석과 진도점검을 통해 세부과제의
안정적인 수행을 지원하고, 개발분야 내 기술 연계 및 협력체계를 강화해
나갈 계획이다.
세부과제 별 진도점검회의 및 실무회의 참석
’26. 04.~06.
2026.04.16.-17.
20MW급 10kV 중대형 선박용 고전압 대용량 직류시스템 개발
2026.04.27.
선박용 내연기관 암모니아 가압/분사 핵심기자재 개발 및 실증
2026.06.29.
MW급 고전압 직류 시스템용 반도체 차단기 개발
01
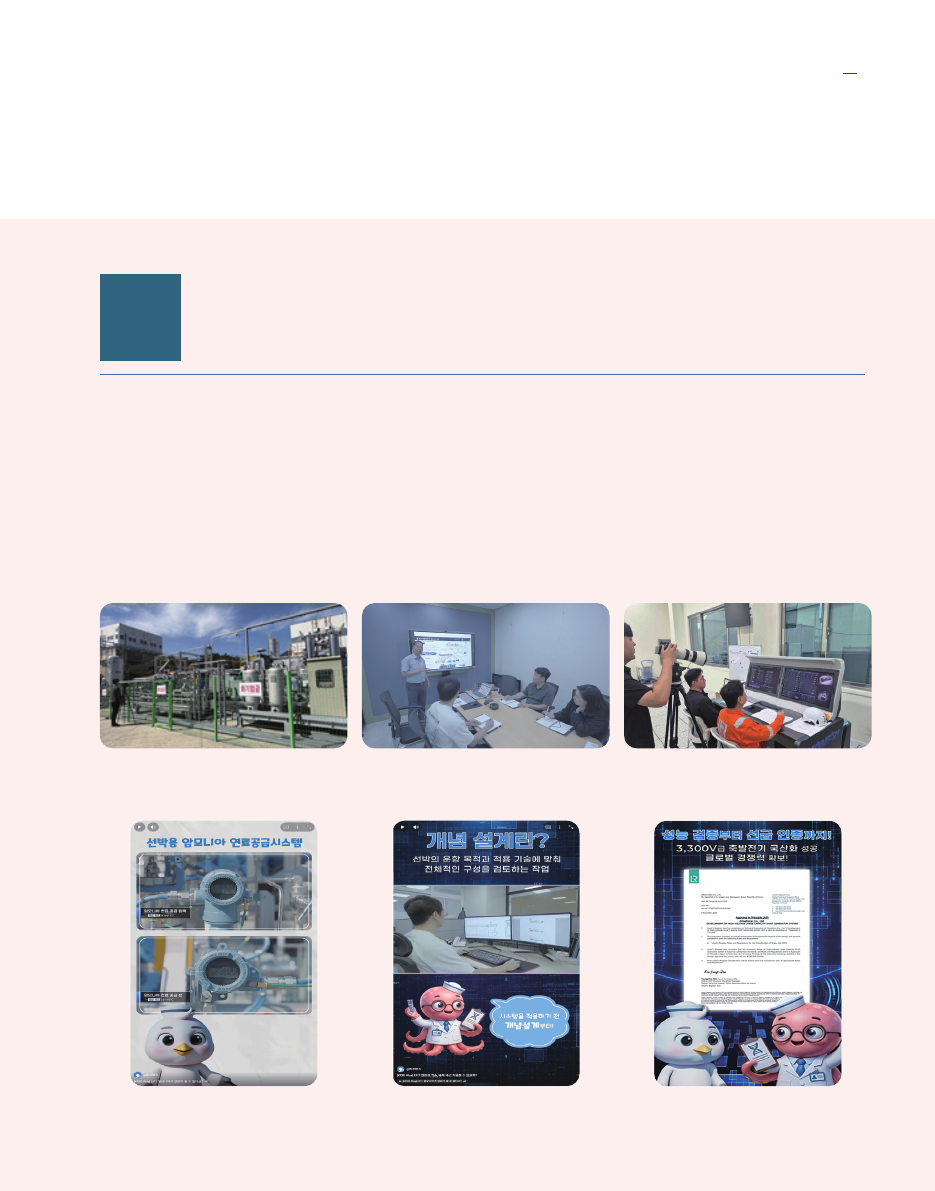
58
59
KORIES magazine Vol. 8
KORIES 활동소식
KORIES는 친환경선박 전주기사업 내 수행된 세부과제의 주요 연구개발 성과를 효과적으로 홍보하고, 친환경선박 핵심기술에 대한 이해도를
높이기 위해 홍보영상 및 유튜브 숏츠 콘텐츠를 제작하였다. 성과 홍보영상은 과제 수행기관의 연구개발 현장과 개발 기술·제품, 주요 성과 등
을 중심으로 촬영 및 제작하여 과제별 연구개발 내용과 성과를 보다 구체적으로 전달할 수 있도록 구성하였다.
또한, 숏츠 영상의 경우 사업단의 가상 캐릭터인 ‘코리’를 활용하여 전문적인 친환경선박 기술을 짧고 이해하기 쉬운 형태로 전달할 수 있도록
구성하였다. 친환경선박 연료공급장치, 암모니아·하이브리드 추진선박 개념설계, 축발전시스템 등 전문적인 기술 내용을 짧고 이해하기 쉬운
형태로 구성하여 일반 시청자와 관련 산업 종사자들이 친환경선박 기술개발 성과를 쉽게 접할 수 있도록 하였다.
향후에도 다양한 연구개발 성과를 활용한 콘텐츠를 지속적으로 제작하여 사업단의 기술성과 확산과 대외 홍보를 강화해 나갈 계획이다.
친환경 선박 전주기사업 내 수행과제 홍보를 위한 성과 홍보영상 및
유튜브 숏츠 제작
’26. 03. ~ 09.
2026.03.20.
선박용 암모니아 연료공급시스템 촬영 현장
[KORI-Way] EP.1
암모니아가 연료가 될 수 있다고?
2026.06.26.
암모니아 연료추진선박 개념설계 과제 촬영 현장
[KORI-Way] EP.2
친환경 기술, 배에 바로 적용할 수 있을까?
2026.08.27.
고전압 대용량 축발전시스템 촬영 현장
[KORI-Way] EP.3
돌아가는 선박의 축으로 전기를 만든다!
02
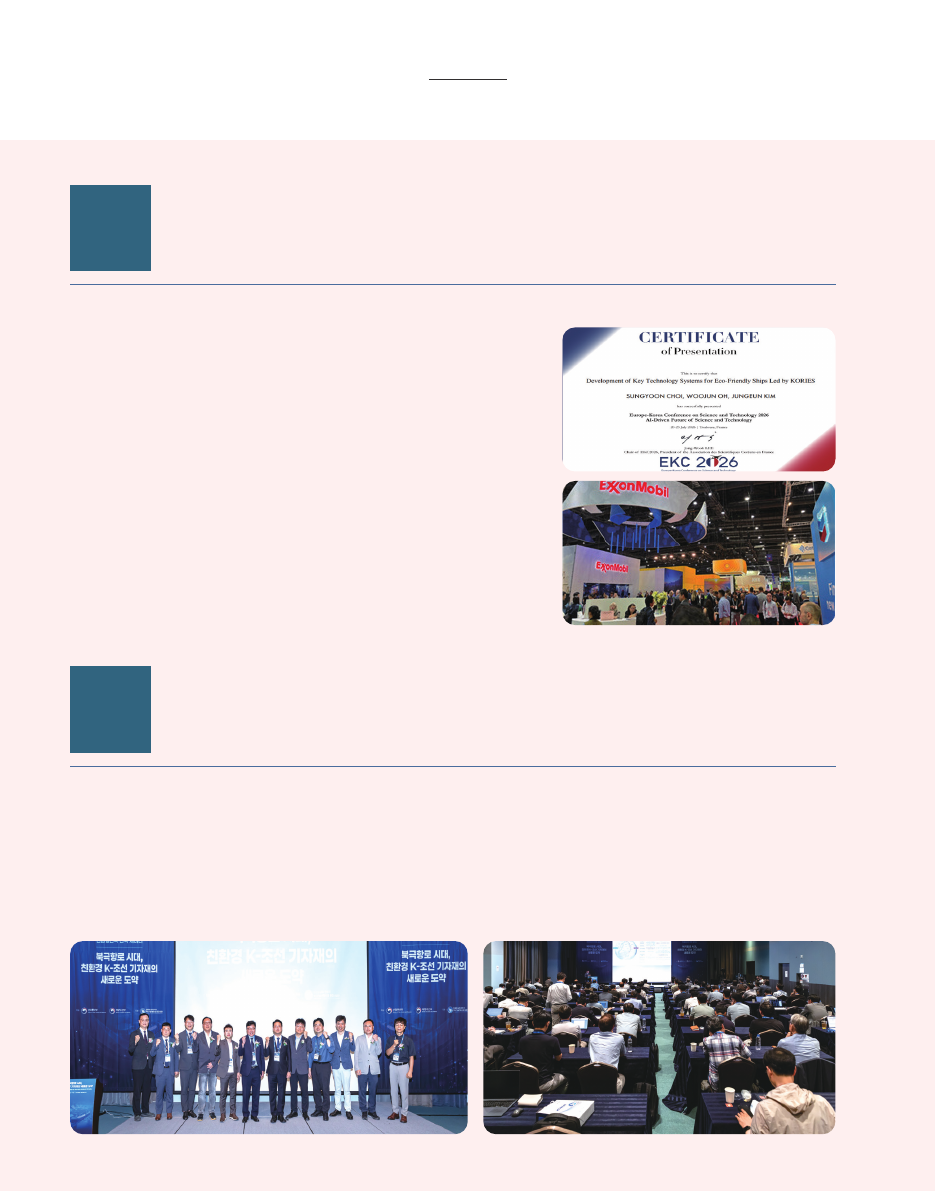
60
KORIES STORY
KORIES는 친환경 선박 기술의 해외 홍보와 글로벌 기술·시장 동향 파악을 위
해 EKC 2026 , SMM 2026, GASTECH 2026에 참가하였다. EKC 2026에서
는 ‘Development of Key Technology Systems for Eco-Friendly Ships Led by
KORIES’를 주제로 사업단의 친환경선박 핵심기술 개발 성과를 발표하였다. 특히 암
모니아 연료공급시스템, 전력·에너지관리시스템 등 주요 연구 성과와 실증 현황을
소개하고, 해외 연구기관 및 전문가들과의 교류를 통해 향후 기술협력과 네트워크
확대 기반을 마련하였다.
또한 태국 방콕에서 개최된 GASTECH 2026 전시회 및 컨퍼런스에 참가하여 LNG
를 비롯한 암모니아·수소 등 차세대 대체연료, 친환경 선박 추진시스템, 전력기자재
및 디지털·AI 기반 운전 최적화 기술 등 국내외 최신 기술동향을 조사하였다. 이를
통해 친환경 선박 분야의 상용화 및 기술개발 방향을 파악하고, 향후 사업단 연구개
발 및 기술기획에 활용할 수 있는 글로벌 기술·시장 정보를 확보하였다.
KORIES는 7월 15일 부산 아스티호텔에서 ‘북극항로 시대, 친환경 K-조선 기자재의 새로운 도약’을 주제로 전략세미나를 개최하였다. 이번 세
미나는 북극항로 활용 확대와 친환경 선박 시장 변화에 대응하여 국내외 정책 및 기술 동향을 공유하고, 국내 조선·해양 기자재 산업의 경쟁
력 강화 방안을 모색하기 위해 마련되었다. 세미나에서는 북극항로 관련 정책과 친환경 조선기자재 R&D 방향, 쇄빙선 핵심기술, 극한환경 대
응 소재·기자재, 인증 및 위험성 평가 등 다양한 주제의 발표와 논의가 진행되었다. 또한 친환경선박 K-기자재 중소기업 기술지원 상담회를
연계 운영하여 기술개발과 시험·인증, 사업화 지원을 위한 협력 기반을 확대하였다.
EKC, SMM, GASTECH 참관
전략세미나 개최
’26. 07 ~ 09.
’26. 07. 15.
03
04
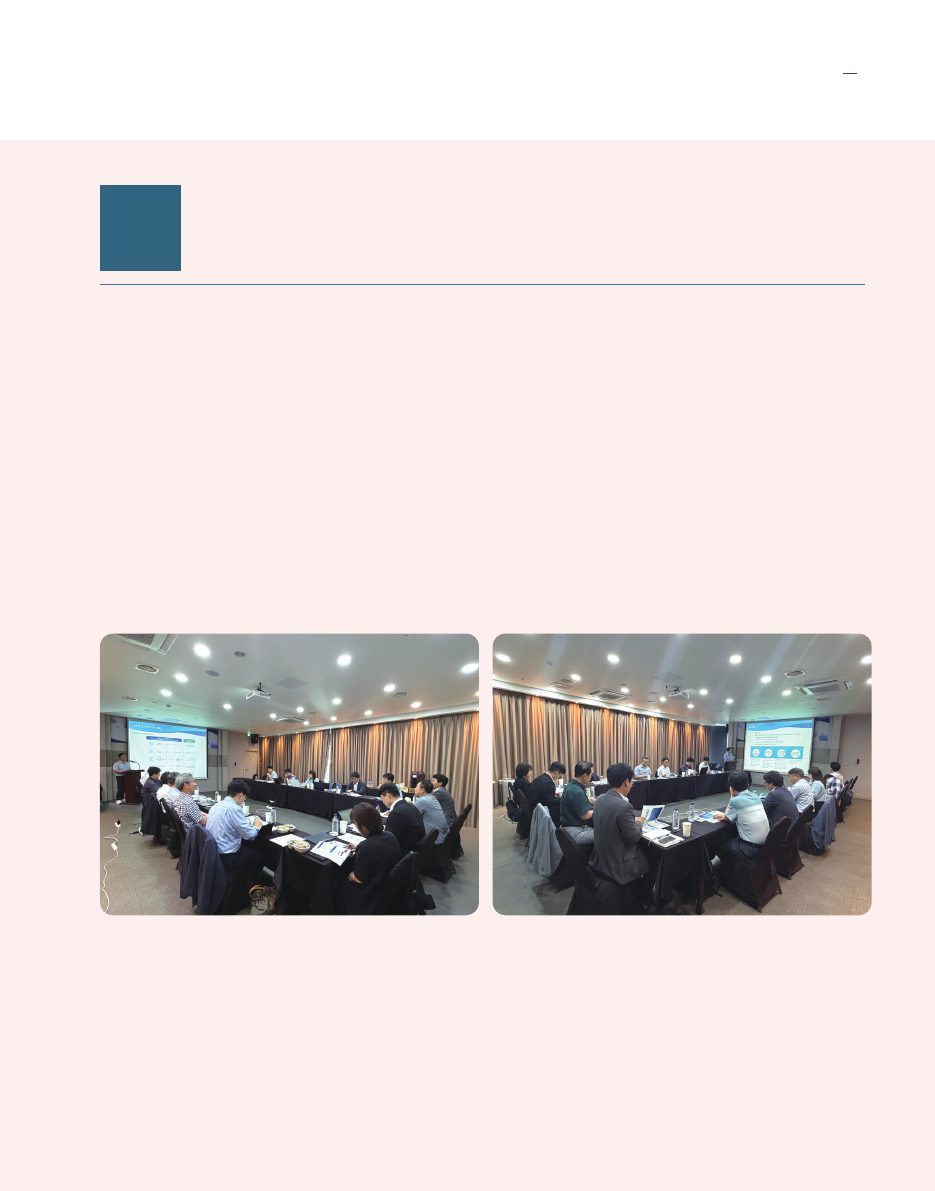
60
61
KORIES magazine Vol. 8
2026년 7월 20일 세종시티 오송호텔에서 친환경 선박 전주기 혁신기술개발사업의 현황 점검 보고회가 개최되었다.
이번 보고회에는 해양수산부, 해양수산과학기술진흥원(KIMST), 통합사업단 및 내역사업별 주관기관 관계자 등 약 20명이 참석하여 사업의
주요 성과와 연구개발 진행 상황을 점검하고 향후 추진방향을 논의하였다.
보고회에서는 각 내역사업별 성과목표 및 달성도를 비롯해 연구개발 과정에서의 주요 현안과 향후 일정을 발표하였다. 2단계 연구개발이 진
행 중인 1내역, 2내역, 4내역 사업을 먼저 살펴본 후, 3내역의 연구개발 현황 및 계획을 차례로 확인하였다.
이어진 질의응답에서는 성과목표 달성을 위한 구체적인 추진방안과 연구개발 과정에서 발생한 주요 현안에 대해 관계기관 간 의견을 나누었
다. 특히 사업의 원활한 추진을 위해 주요 일정과 현안을 지속적으로 관리하고, 기관 간 협력을 강화할 필요성이 강조되었다.
이번 보고회는 사업 전반의 진행 상황을 한자리에서 점검하고 관계기관 간 의견을 공유함으로써 향후 연구개발 및 실증의 추진방향을 구체화
하는 계기가 되었다.
KORIES(통합사업단)는 앞으로도 관계기관과의 협력을 바탕으로 연구개발 성과가 시험 평가와 실증으로 원활하게 이어질 수 있도록 사업을
체계적으로 관리하고, 친환경선박 기술의 실용화 및 산업 현장 적용을 위한 지원을 지속해 나갈 계획이다.
‘친환경선박 전주기 혁신기술개발사업’ 실증분야 현황점검
보고회 수행
‘26. 07. 20
2026.07.20.
현황점검 보고회
05
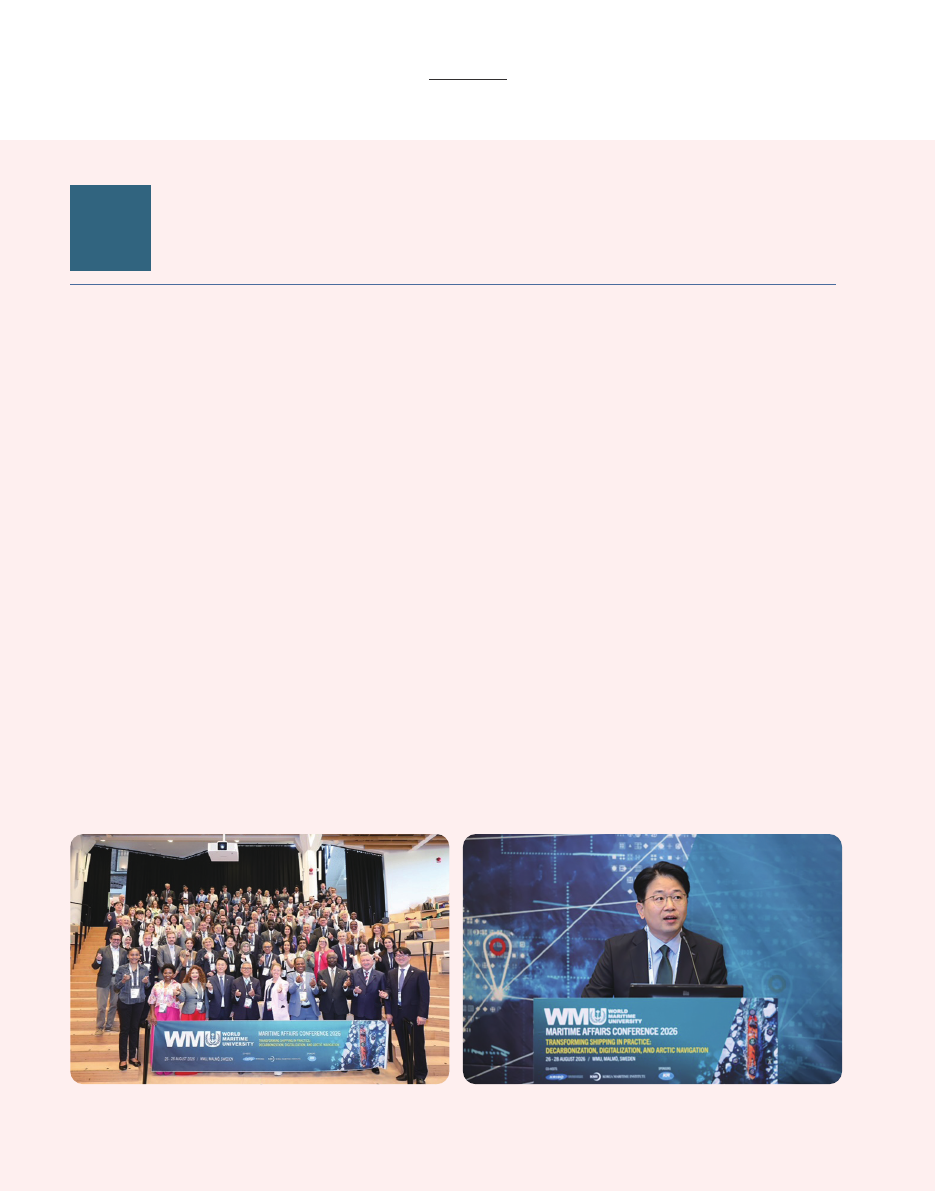
62
KORIES STORY
2026년 8월 26일부터 28일까지 스웨덴 말뫼 세계해사대학(WMU)에서 ‘WMU Maritime Affairs Conference 2026’이 개최되었다.
이번 컨퍼런스에는 세계 각국의 정부, 국제기구, 학계 및 산업계 전문가들이 참석하여 탈탄소화(Decarbonization), 디지털화(Digitalization),
북극항해(Arctic Navigation)를 중심으로 글로벌 해사산업의 주요 현안과 미래 발전 방향을 논의하였다.
탈탄소화 분야에서는 국제해운의 탄소중립 전환을 위한 대체연료, 친환경 추진기술, 선상 탄소포집, 그린 벙커링 등 주요 기술과 함께 기술의
실제 산업 적용을 위한 정책 및 제도적 과제가 논의되었다. 디지털화 분야에서는 인공지능(AI)과 자율운항 기술의 확산에 따른 해사안전 및
규제체계, 사이버 리스크, 미래 해사인력의 역할 등이 주요 의제로 다뤄졌다. 또한 북극항해 분야에서는 북극해 운항 확대에 따른 안전과 환
경보호, 항해기술 및 국제협력의 중요성이 강조되었다.
KORIES 통합사업단 강희진 부단장은 Keynote Speech를 통해 친환경선박 기술의 개발을 넘어 실제 해운 및 조선산업에 적용하기 위한 실증
과 국제협력의 중요성을 강조하였다. 특히 친환경선박 전환을 가속화하기 위해서는 개별 기술개발에 그치지 않고 육상 시험평가, 해상실증,
인증 및 표준화로 이어지는 전주기 기술개발 체계를 구축하여 개발기술의 신뢰성과 상용화 가능성을 확보할 필요가 있음을 제시하였다.
아울러 우리나라의 친환경선박 기술개발 및 실증 현황과 목포 지역의 친환경선박 시험평가 및 실증 기반을 소개하고, 대체연료와 친환경 추
진기술의 실용화를 위해 국제적인 기술협력과 실증 네트워크를 지속적으로 확대해 나갈 필요성을 강조하였다.
이번 컨퍼런스 참석을 통해 글로벌 해사산업의 탈탄소화와 디지털 전환에 관한 최신 기술 및 정책 동향을 공유하고, 세계해사대학을 비롯한
국내외 해사 분야 전문가들과 협력 네트워크를 강화하는 계기를 마련하였다.
KORIES 통합사업단은 앞으로도 친환경선박 기술의 개발부터 시험평가, 실증, 인증 및 표준화에 이르는 전주기 혁신기술의 성과를 국제사회
와 적극 공유하고, 글로벌 해사산업의 탄소중립 전환을 위한 국제협력과 국내 기술의 글로벌 확산에 지속적으로 기여할 계획이다.
WMU Maritime Affairs Conference 2026
참석 및 발표
’26. 08. 26. ~ 08. 28.
2026.08.26.~08.28.
WMU MAC 2026 단체사진(좌), Day 1 – Decarbonization Keynote Speech 발표중인 강희진 부단장(우)
06
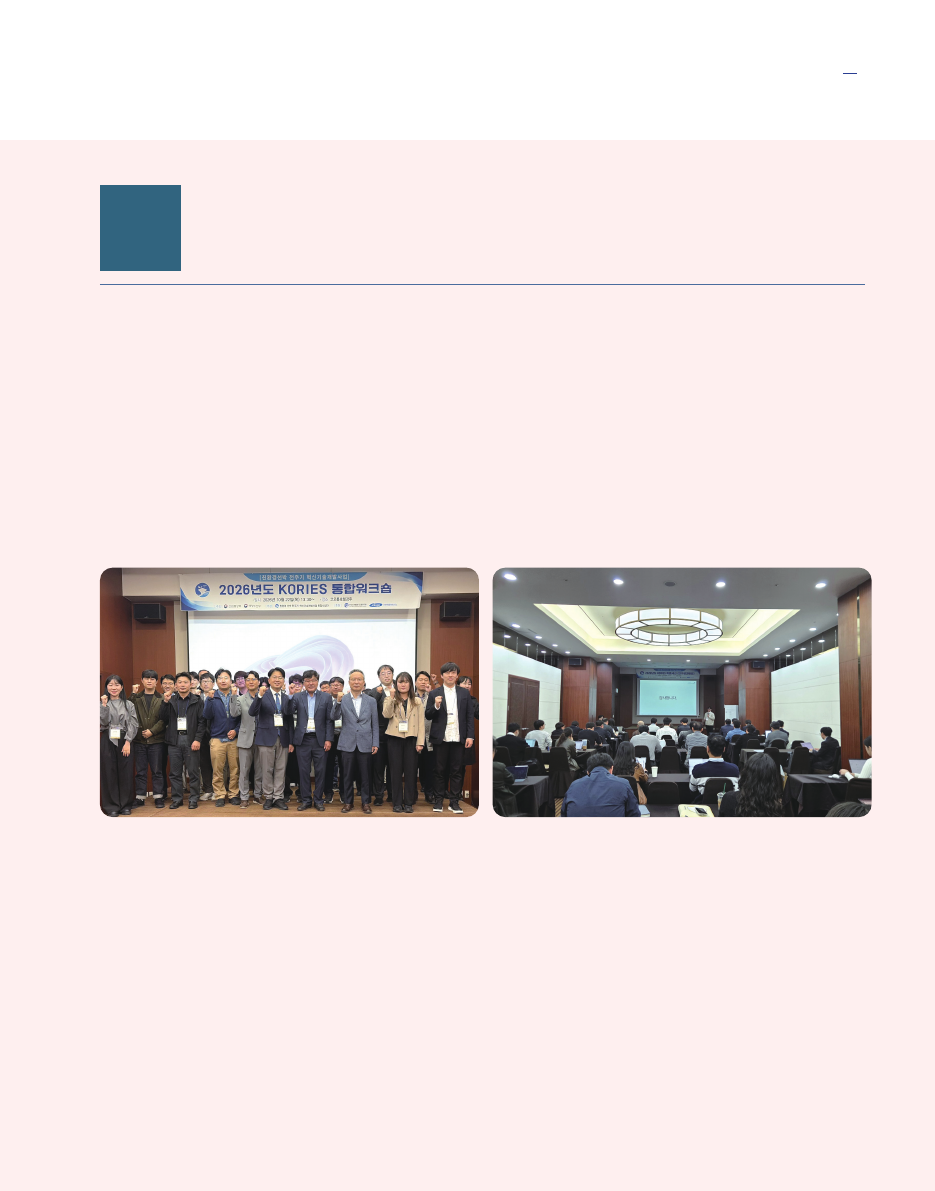
62
63
KORIES magazine Vol. 8
KORIES는 10월 22일 경주 코오롱호텔에서 한국마린엔지니어링학회 후기학술대회와 연계한 KORIES 특별세션 및 통합워크숍을 개최하였다.
이번 행사는 사업 내 세부과제별 연구성과를 공유하고, 과제 간 연계협력 방안을 도출하기 위해 마련되었으며, 주요 연구성과를 중심으로 총
8편의 논문 발표가 진행되었다.
이어 열린 통합워크숍에서는 암모니아 연료공급시스템과 고전압 축발전시스템 등 종료과제의 주요 성과를 공유하고, 친환경 선박 기자재의
실증 및 사업화 연계를 위한 K-GTB 구축·지원계획, KOMERI 1호 기자재 탑재 추진사례 및 기술검토 동향 등에 대한 발표가 진행되었다. 또한
특별강연을 통해 친환경·스마트선박 사이버보안과 관련된 최신 이슈와 대응 방향도 함께 공유하였다. 이를 통해 세부과제 간 연구 성과와 실
증 경험을 폭넓게 공유하고, 향후 친환경선박 핵심기술의 실용화와 사업화 연계를 위한 협력 기반을 한층 강화하였다.
친환경 선박 사업단 특별세션 및 통합워크숍
’26. 10. 22.
07
KORIES_친환경 선박 통합사업단
https://www.youtube.com/@KORIES/streams
친환경 선박 전주기 혁신기술개발사업
통합사업단 홈페이지
http://www.kories.org
